[환율 전망] KRW: Power Overwhelming

2026.11.19 달러/원 환율 1,328~1,340원 전망
26.11.19.
읽는시간 0분

작게

보통

크게

0

목차

핵심 내용 요약

  • [달러/원 환율] 글로벌 강달러에도 상방 제한적, 네고와 외인 동향 주시
  • [글로벌 동향] 연준 추가 긴축 경계, 증시 혼조 등 위험회피에 달러 강세
  • [마켓 이슈] 반도체의 압도적인 힘, 2027년 연평균 적정환율은 1,330원대

달러/원 환율

[달러/원 환율] 글로벌 강달러에도 상방 제한적, 네고와 외인 동향 주시

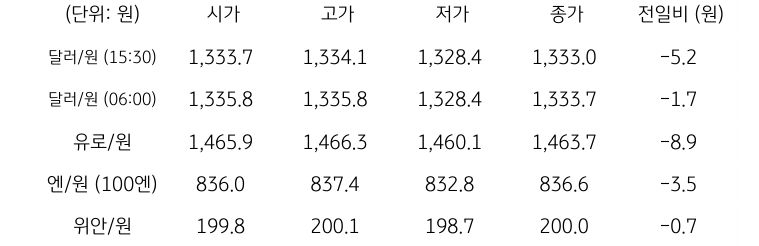
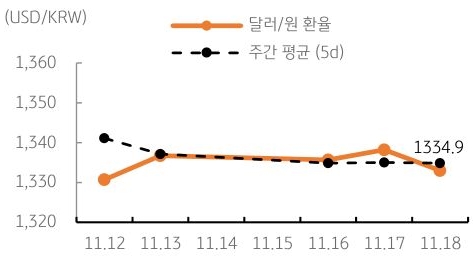
전일 달러/원 환율은 글로벌 강달러 압력 약화와 외국인 달러선물 순매도에 하락하며 장중 1,330원 하회. 이후 저가 매수에 하단 지지되었으나 수출 네고 출회에 상방도 제한되며 1,330원 부근에서 등락. 서울장 종가는 전일대비 5.2원 하락한 1,333.0원 기록

야간장에서는 글로벌 강달러와 증시 부진 등 위험회피 분위기 속에서도 매도 물량 출회에 상방 제한되며 전일 6시 종가 대비 1.7원 하락한 1,333.7원 기록. 역외 NDF 환율은 서울장 종가 대비 0.15원 하락한 1,331.90원에 최종 호가

금일 달러/원 환율은 1,328~1,340원 범위에서 등락 예상. 매파적인 FOMC 의사록 및 글로벌 강달러에도 불구하고 상방은 제한적일 전망. 연준 12월 긴축 기대가 이미 시장에 상당 부분 반영

국제유가와 미 장기 국채금리 하락도 원화에 긍정적. 더불어 반도체업체 주도의 수출 네고 역시 환율 상단을 제약하는 요인. 다만 글로벌 투심이 약화되었다는 점은 부담. 금일은 수출 네고 및 외국인 자금 흐름 주시하며 등락 예상
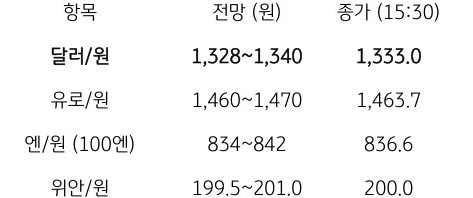
금일 주요 환율 전망

금일 주요 환율 전망

전망: KB국민은행 자본시장사업그룹 자본시장영업부

달러/원 환율 주간 추이

달러/원 환율 주간 추이

자료: 인포맥스

글로벌 동향

[글로벌 동향] 연준 추가 긴축 경계, 증시 혼조 등 위험회피에 달러 강세

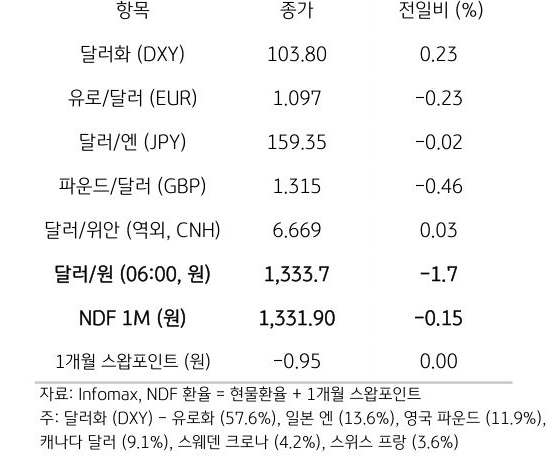
전일 미 달러화는 연준의 추가 긴축 가능성과 유럽 주요 통화 약세에 강세. 주요 6개국 통화로 구성된 달러화 지수는 0.23% 상승한 103.80pt 기록. 10월 FOMC 의사록에 따르면 거의 모든 참가자가 12월 25bp 인상을 예상. 월러 연준 이사는 12월 50bp 인상 또는 추가 긴축을 시사하는 정책 신호가 필요하다고 주장

금리선물시장의 12월 25bp 인상 확률은 107.6%. 다만 국제유가 하락과 증시 변동성으로 미 국채 10년물 금리는 5.07% 부근으로 하락. 엔비디아의 분기 매출은 1,158억 달러로 전년대비 103% 증가

차분기 매출 가이던스도 1,300억 달러로 예상치 상회. 하지만 고평가 부담과 규제 불확실성에 뉴욕증시는 혼조. 국제유가는 미국 원유 재고가 예상보다 큰 340만 배럴 증가하며 하락. 한편 일본의 10월 수출은 반도체 호황에 힘입어 전년대비 20.5% 증가하며 사상 최대 기록

주요 통화 전일 동향

주요 통화 전일 동향

마켓 이슈

[마켓 이슈] 반도체의 압도적인 힘, 2027년 연평균 적정환율은 1,330원대

앞선 세 차례 분석 (16~18일)을 통해 반도체 수출 호황에 따른 경상수지 흑자 확대가 거주자 해외투자 증가에도 불구하고 역내 외환시장의 구조적 달러 공급 우위로 이어질 가능성 확인. 이번에는 당사 달러/원 적정환율 모형에 반도체 수출가격별 경상수지 및 해외투자 추정치를 반영하여 2027년 적정환율을 산출

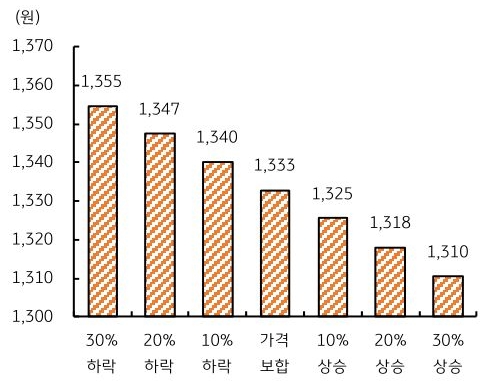
분석 결과, 반도체 수출가격이 보합을 유지할 경우 2027년 달러/원 적정환율은 연평균 1,333원으로 추정. 수출가격 변동률이 10%p 높아질 때마다 적정환율은 7~8원 하락하는 것으로 분석

수출가격이 연평균 30% 상승할 경우 적정환율은 1,310원, 반대로 30% 하락할 경우 1,355원이 적정. 주목할 점은 반도체 가격의 상당폭 조정을 가정하더라도 적정환율은 1,300원대 중반에 머문다는 것. 이는 꾸준한 반도체 물량 증가와 이미 높아진 가격으로 인해 원화 펀더멘털이 한동안 견고하게 지지될 수 있음을 의미

2027년 적정환율 추정치 (반도체 수출가격별)

2027년 한국 '적정환율' 추정치를 30%하락에서 30%상승까지 구분하여 그래프로 정리했다.

자료: KB국민은행 자본시장사업그룹 추정 / 주: 반도체 수출가격 변동률은 연평균 기준

한 눈에 보는 환율 동향

국내 외환 시장 동향

국내 외환 시장 동향

자료: 인포맥스

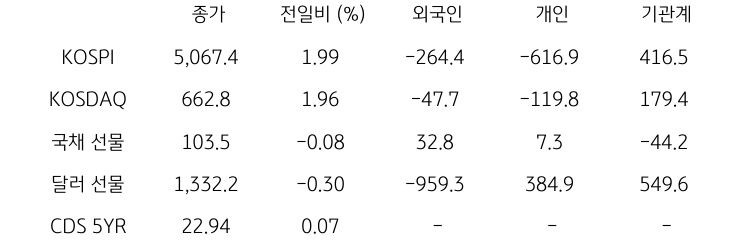
국내 금융시장 및 시장별 수급 동향

국내 금융시장 및 시장별 수급 동향

자료: 인포맥스 / 주: 주체별 수급 단위는 십억 원

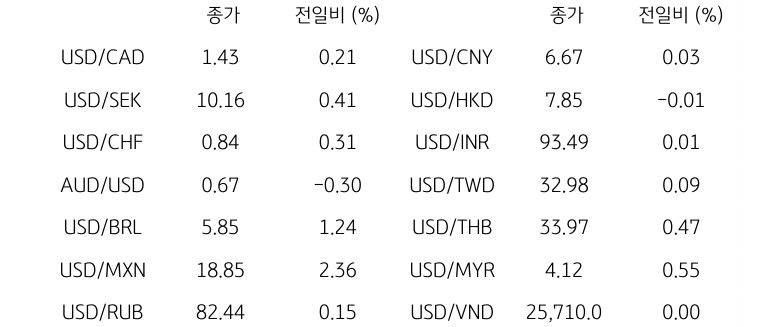
글로벌 주요 통화 동향

글로벌 주요 통화 동향

자료: 인포맥스

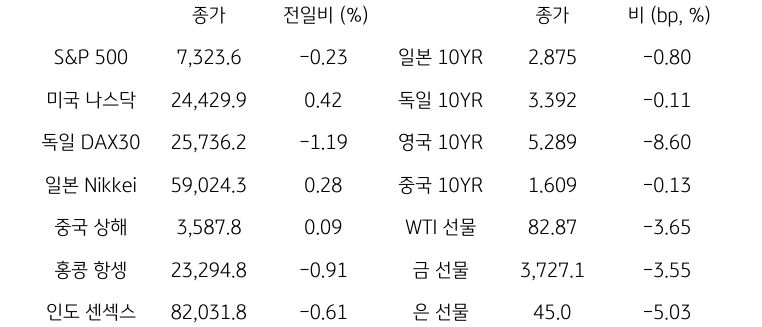
글로벌 증시, 채권금리, 원자재 시장 동향

글로벌 금융시장 동향

자료: 인포맥스

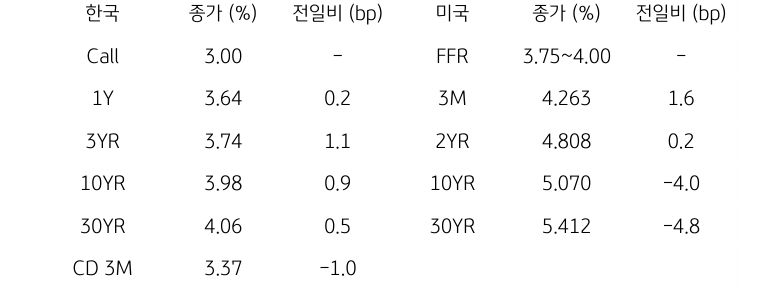
한국 및 미국 채권 금리 동향

한국과 미국 채권 금리 동향

자료: 인포맥스

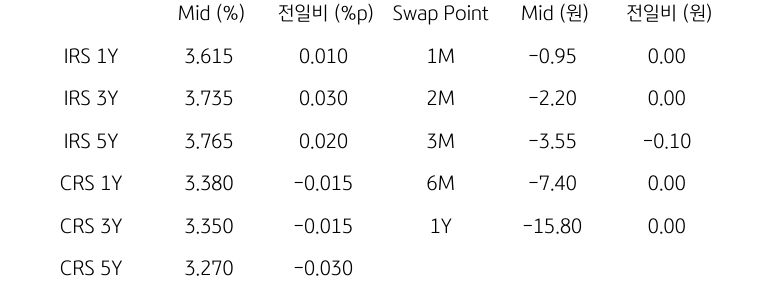
IRS/CRS 및 Swap Point

IRS/CRS 및 Swap Point

자료: 인포맥스

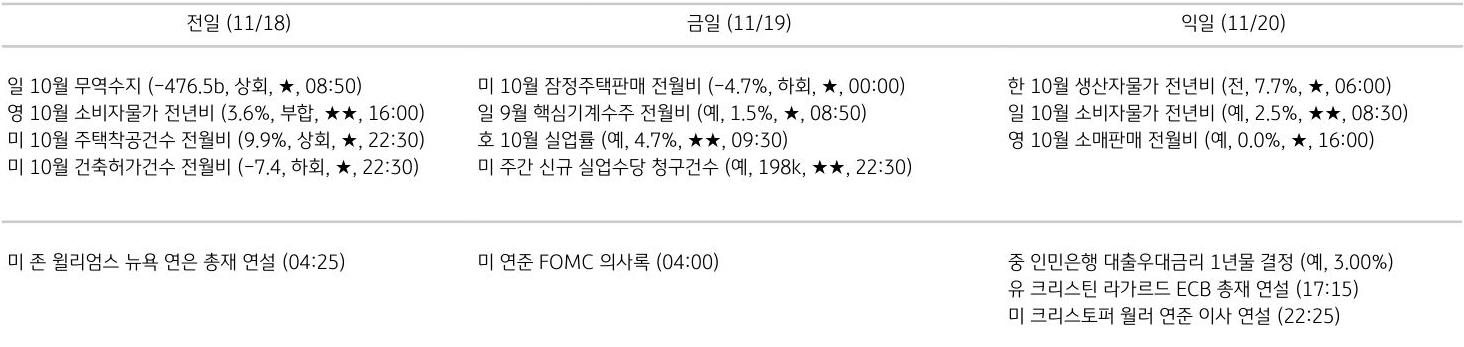
주요 경제지표 및 이벤트 일정

주요 경제지표 일정

자료: 인포맥스, Bloomberg 주: 예 (예상치), 전 (전기차) / ★은 지표 중요도 (개인 의견) / 지표 발표 시간은 한국 시간

본 자료는 경제 및 투자여건에 대한 이해를 돕기 위한 정보제공 목적으로 작성, 배포되는 조사분석자료로서 오직 정보제공만을 목적으로 합니다. 본 자료의 내용은 어떠한 경우라도 금융투자상품의 투자권유 또는 투자관련 또는 투 자판단 상담 자료, 고객의 투자 결과에 대한 법적 책임소재와 관련된 증빙 자료로 사용될 수 없으며 최종적 투자 결정은 고객의 판단 및 책임에 근거하여 이루어져야 합니다. 과거의 성과가 미래의 투자수익을 보장하지 않으며 본 자 료에서 제시된 어떠한 예상이나 예측 또는 전망도 실현된다는 보장은 없습니다. 당행직원은 투자권유 또는 투자관련 고객 상담 시 “자본시장과 금융투자업에 관한 법률” 및 당행 규정업무 프로세스를 준수할 의무가 있습니다. 또한 본 자료의 지적 재산권은 KB국민은행에 있으므로 당행의 사전 서면 동의 없이 본 자료의 무단 배포 및 복제는 금지됩니다.

금융용어사전

KB금융그룹의 로고와 KB Think 글자가 함께 기재되어 있습니다. KB Think

금융용어사전

KB금융그룹의 로고입니다. KB라고 기재되어 있습니다 KB Think

이미지