반도체와 한 배를 탄 원화, 투심 악화 시 달러/원 상방
10월 3주차 외환 및 스왑 시장 전망
26.10.19.
읽는시간 0분
작게
보통
크게
목차
핵심 내용 요약
- 지난주 달러/원 환율은 1,340원을 중심으로 등락하면서 뚜렷한 방향성을 보이지는 못했습니다
- 대외 환경은 원화에 약세 압력을 가했습니다
- 미국 고금리와 고유가 상황이 지속됨에 따라 달러 강세가 이어졌고, 이에 더해 반도체주에 대한 투자 심리까지 약화 탓입니다
- 하지만 역내 외환시장에서 수출업체의 달러 매도 물량이 쏟아지며 대외 악재로 인한 원화 약세 압력은 제한되었습니다 이번 주는 한국은행 금통위가 예정되어 있고 기준금리는 동결이 예상됩니다
- 하지만 향후 추가 긴축을 시사한 매파적 기조를 보일 것으로 예상됩니다
- 달러/원 환율은 금통위 이벤트 소화하는 가운데, 외국인 매매와 수출 네고가 대치하며 혼조를 전망합니다
반도체 투심 악화,
외인 자금유출 시 환율 상방 압력
- 최근 AI 투자 지속 가능성에 대한 의구심이 커지며 글로벌 반도체주 투자심리 급격히 악화. 미국 AI 인프라 업체 코어위브의 과중한 부채 및 자금 조달 우려가 불거졌기 때문
- 이러한 흐름은 이번 주 원화에도 부담으로 작용할 전망. 국내 반도체 수출 호황과 경상수지 흑자에 힘입어 달러 공급 여건은 견조. 하지만 외국인의 국내 반도체주 매도세가 이어질 경우 주식자금 유출에 따른 달러 매수 수요가 원화 약세 압력을 키울 가능성
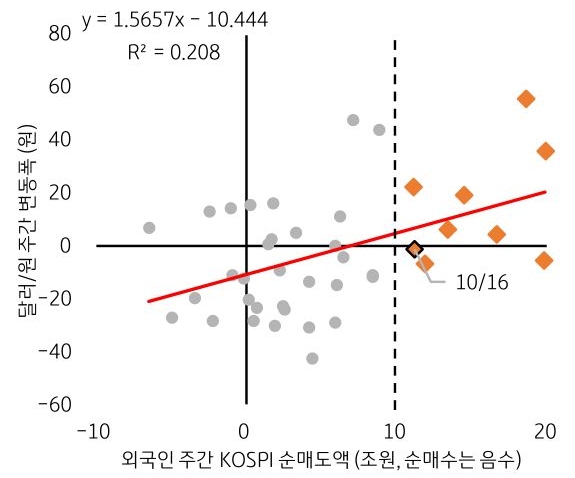
- 올해 KOSPI에서 외국인이 주간 기준으로 10조 원 이상 순매도한 9개 주 중, 6개 주에서 환율은 전주 대비 상승 (67% 확률). 다만 최근에는 외국인 순매도와 환율 간의 관계가 약해지고 있는 점은 감안할 필요
KOSPI 외국인 순매도와 달러/원 변동폭 (2026년 주간)
자료: Bloomberg, KB국민은행 자본시장사업그룹 추정
주간 환율 예상
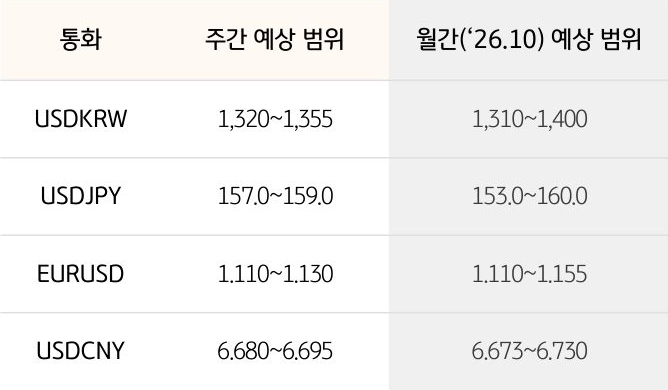
- 달러/원 환율은 한국은행 금통위 이벤트를 소화하는 가운데, 수출업체 달러 매도와 외국인 자금 유출 등 양방향 수급 대치에 혼조 흐름을 보일 것으로 예상. 대외 불안 심화 시 외국인의 국내 주식 순매도세 확대에 상방 압력을 받을 전망이며, 반대로 불안 진정 시 연 저점 도달 시도
- 일본 달러/엔 환율은 특별한 이벤트가 부재한 가운데, 158엔 중심으로 박스권 예상. 재정 불안은 하단 지지, 당국 경계는 상단 제한 재료
- 유로/달러 환율은 유가 등 에너지 가격 안정세에 힘입어 추가 하락은 제한될 전망. 다만 경기 부진에 반등 역시 제한적일 것으로 예상
- 중국 달러/위안은 글로벌 고금리와 달러 강세 등 대외 약세 재료에도 불구하고, 수출 호조 등 역내 달러 공급 증가에 힘입어 상단은 제한될 전망. 3분기 GDP 호조 시 6.8위안대에 안착 시도할 것으로 예상
환율 예상 범위
Note: 위 예상치는 국민은행의 공식견해는 아니며, 시장환경에 따라 변경될 수 있음
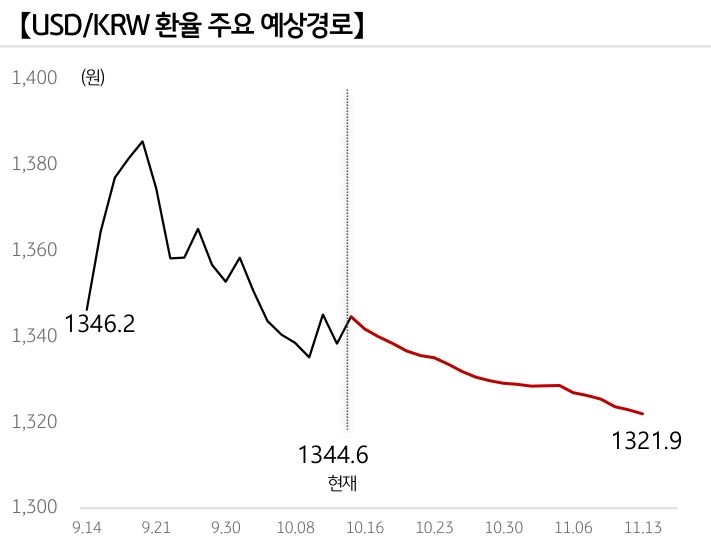
AI 환율 전망(26.10.15 기준)
AI환율 전망은 USD/KRW 환율에 영향을 미치는 데이터를 AI기술을 활용하여 분석한 것으로서 정보의 정확성은 보장하지 않습니다.
- 10월 15일 기준으로 AI 모델이 과거 유사 시기를 찾고, 그 시기 환율 데이터를 기반으로 향후 1개월 환율 움직임을 예측
- 최근 모델은 2021년 11월을 현재와 유사한 시기로 인식. 당시 테이퍼 탠트럼으로 신흥국 불안이 커진 가운데, 연준이 양적 완화 축소를 미루며 위험자산이 반등. 원화는 경상수지 흑자로 강세 흐름을 나타냄
- 이를 현재 흐름에 대비해 볼 때 달러/원 환율은 하락을 예상
※ 보합은 +/- 5원 범위로 설정
금리 스왑 및 통화 스왑 전망
금리 스왑 (IRS), 한국은행 금통위에서 매파적 기조에 주목하며 등락 전망
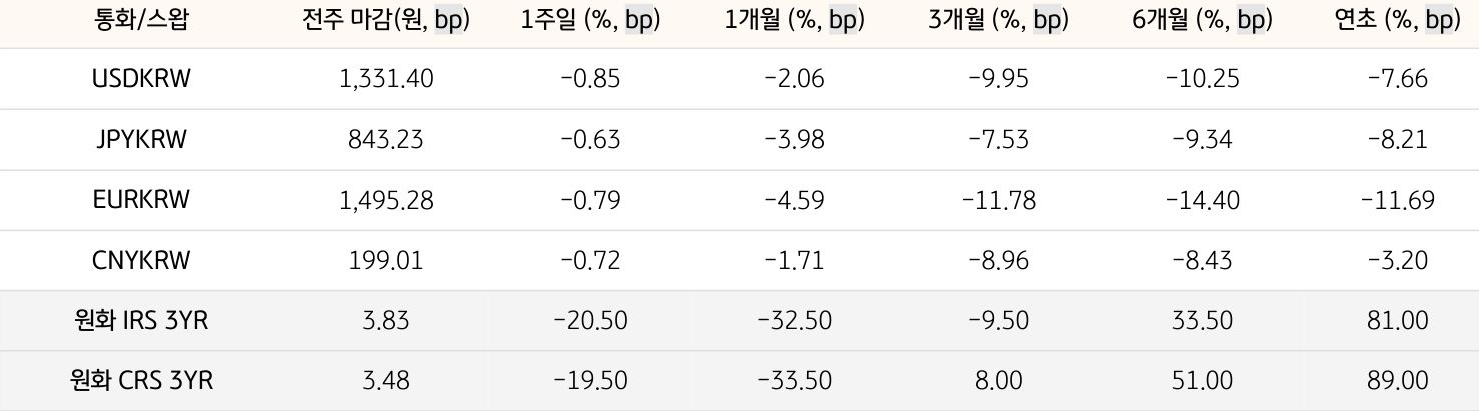
- 지난주 IRS 금리는 전 구간 큰 폭으로 하락 마감. 미국 CPI와 PPI가 예상을 상회했음에도, AI 반도체 우려에 따른 주가 하락과 위험회피 분위기에 금리 하락. 오퍼리쉬한 분위기에 현물 대비 큰 강세 폭을 보임
- 이번 주 IRS 금리는 금주 예정된 한국은행 금통위에서 향후 통화정책 방향성을 확인하며 움직일 것으로 예상. 기준금리 동결이 유력함에도 추가 인상 가능성 등 매파적 회의일 가능성에 주목할 것으로 전망
통화 스왑 (CRS), 한미 통화정책 경로에 따라 방향성 정해질 것으로 예상
- 지난주 CRS 금리는 전 구간 큰 폭 하락 마감. 미국 물가지표 예상 상회에도, 위험회피 심리 심화되며 강세 보인 글로벌 채권시장에 연동. 공기업 부채 소화 이후 장기물 에셋 물량 출회되며 불 스티프닝 장세 견인하는 모습
- 이번 주 CRS 금리는 위험회피 분위기 이어지는지 주목하는 가운데, 한국은행 금통위 앞두고 대기 장세 보일 것으로 예상. 또한 차주 예정된 FOMC와 한미 금리차 경로에 따라 방향성 정해질 것으로 예상
기간별 환율 및 스왑 금리 변동
비고: 2026. 10. 16 종가 기준 (1bp=0.01%p)
본 자료는 경제 및 투자여건에 대한 이해를 돕기 위한 정보제공 목적으로 작성, 배포되는 조사분석자료로서 오직 정보제공만을 목적으로 합니다. 본 자료의 내용은 어떠한 경우라도 금융투자상품의 투자권유 또는 투자관련 또는 투자판단 상담 자료, 고객의 투자 결과에 대한 법적 책임소재와 관련된 증빙 자료로 사용될 수 없으며 최종적 투자 결정은 고객의 판단 및 책임에 근거하여 이루어져야 합니다. 과거의 성과가 미래의 투자수익을 보장하지 않으며 본 자료에서 제시된 어떠한 예상이나 예측 또는 전망도 실현된다는 보장은 없습니다. 당행직원은 투자권유 또는 투자관련 고객 상담 시 “자본시장과 금융투자업에 관한 법률” 및 당행 규정업무 프로세스를 준수할 의무가 있습니다. 또한 본 자료의 지적 재산권은 KB국민은행에 있으므로 당행의 사전 서면 동의 없이 본 자료의 무단 배포 및 복제는 금지됩니다.