증권사가 본 10월 채권시장 "금리 상단 예단 못해…장기채보다 단기채"
(서울=연합인포맥스) 송하린 기자 = 10월 채권시장도 통화정책 불확실성이 여전할 것으로 보인다. 금융투자업계는 장기채권보다는 단기채권으로 대응하라고 조언한다.
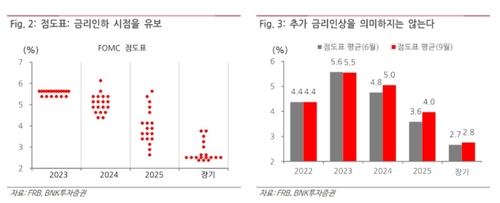
2일 금융투자업계에 따르면 미국 연방준비제도(Fed) 위원들은 금리 전망치를 담은 점도표에서 올해 말 기준금리를 5.6%(중간값)로 제시해 1회 추가 인상 가능성을 열어뒀다.
점도표가 발표된 이후 증권사들은 금리인하 예상 시점을 일제히 내년 하반기로 이월했다.
김성노 BNK투자증권 연구원은 "점도표를 보면 내년 Fed 금리는 4.8%에서 5.0% 수준으로 상향 조정됐는데, 이는 내년 3분기에나 금리인하에 나설 수 있다는 의미"라며 "내년 금리인하 시기가 당초 2분기에서 3분기로 이월되고 있음을 보여준다"고 분석했다.
다만 실제 금리인상 가능성은 여전히 제한적일 것이라고 판단했다.
백윤민 키움증권 연구원은 "연내 기준금리 동결 기조를 유지할 것이란 의견을 유지한다"며 "다수 연준 의원이 연내 추가적인 금리인상 가능성을 열어두고 있지만, 기본적으로 인플레이션 제어를 위해서 추가적인 금리인상이 필요한 상황은 아니다"고 판단했다.
하재석 NH투자증권 연구원은 "추세 이하의 성장률이 전망되는 상황에서 기준금리 추가 인상 우려는 기우"라며 "현재 선도 금리 시장에서 6개월 내 한 차례 이상의 기준금리 인상 가능성이 반영된 만큼 시장금리 추가 상승 여력은 제한적"이라고 말했다.
10월 채권시장은 약세 우위 장세가 지속될 것으로 봤다.
안예하 키움증권 연구원은 "연준의 연착륙 전망 등 경기에 대한 판단 변화도 약세 요인으로 작용할 것으로 보인다"며 "최근 높아진 국제유가 레벨에 대한 경계감은 향후 인하 기대를 약화할 수 있다"고 설명했다.
안 연구원은 "고금리 장기화에 대한 우려가 현실화할 경우 금리는 추가 상승 압력을 받을 가능성이 높다"며 "실제 정책금리 인상 가능성은 작더라도 정책 불확실성이 이어지는 만큼 채권 매수 심리가 회복되기까지는 다소 시간이 소요될 수 있다"고 판단했다.
미국 정부의 셧다운 우려가 일시적으로 해소된다면, 재정 확대 기조에 따라 미국채 발행 확대가 지속될 가능성도 상존한다.
문홍철 DB금융투자 연구원은 "연방정부 셧다운 리스크는 또 다른 위험을 내포하고 있다"며 "현재 어떤 재료든지 금리 상승으로만 해석되는 중"이라고 말했다.
증권가는 위험관리가 필요한 상황이라며 장기채권보단 단기채권을 추천했다.
문 연구원은 "미국채와 원화채 금리 상단을 섣불리 제시할 수 없으며 고점을 뚫린 이상 위험관리만이 최선"이라며 "달러 단기 국채를 추천하는 이유는 시간가치가 매력적이고 혹시라도 위험이 현실화할 경우 재빨리 다른 자산을 저가 매수할 기회를 제공할 것"이라고 말했다.
하 연구원은 "국제유가 상승으로 헤드라인 물가는 상승했지만, 근원물가는 둔화 흐름을 지속해, 추가적인 시장금리 상승 여력이 높지 않다고 판단한다"며 "캐리 매력이 높은 단기채권 투자가 효과적"이라고 설명했다.
한광열 NH투자증권 연구원은 "9월 FOMC 점도표를 통해 기준금리 인하 기대가 낮아지면서 당분간 금리 하락에 따른 투자 성과는 높지 않겠지만, 만기수익률과 쿠폰금리가 높아진 만큼 캐리를 통한 투자 성과는 양호할 것"이라며 "펀더멘털과 수급 측면에서 안정성이 높은 BBB~A등급의 미국 크레디트 채권에 대한 비중 확대를 권고한다"고 말했다.
hrsong@yna.co.kr

송하린
hrsong@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


