보이스피싱 피해 시 소송 거치지 않고도 은행서 배상 받는다
(서울=연합인포맥스) 이수용 기자 = 앞으로 보이스피싱으로 피해를 본 금융소비자는 별도의 소송 절차를 거치지 않고도 은행에서 배상 받을 수 있는 길이 열린다.
금융감독원과 19개 국내 은행은 5일 점차 고도화하는 비대면 금융사고 예방을 위해 책임 분담 기준을 마련해 금융 범죄에 강력 대응하고자 협약을 체결했다.
은행들은 비대면 금융사고가 발생해 금융소비자가 피해를 입었을 경우 책임 분담기준에 따라 손해를 배상하기로 했다.
비대면 금융사고 책임 분담기준은 제삼자가 이용자 동의 없이 권한 없는 전자금융거래를 실행해 이용자에게 금전적 손해가 발생한 금융사고를 대상으로 하며 보이스피싱 등 통신사기의 일부를 포함한다.
배상 기준은 0%에서 50% 사이에서 은행의 사고 예방 노력과 이용자의 과실을 고려해 최종 손해 금액에서 은행이 배상할 비율과 금액을 결정한다.
이를 통해 보이스피싱 등 금융사고 피해를 본 경우 이용자는 소송절차를 거치지 않고서도 은행의 자율배상 절차를 통해 신속하게 배상받을 수 있게 된다.
비대면 금융사고 예방 노력을 위해 은행들은 이상금융거래탐지시스템(FDS) 운영 가이드라인에 맞춰 시스템을 구축하고 이를 정밀화할 계획이다.
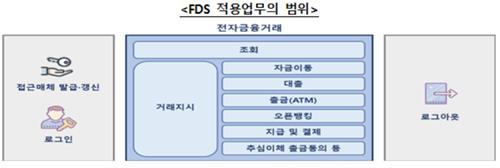
금감원과 금융보안원 및 주요 은행들은 FDS 가이드라인을 준비하기 위해 작년 12월부터 태스크포스(TF)를 구성했고, FDS 적용 범위, 운영 프로세스, 피해유형별 탐지조건 등을 마련했다.
금감원은 이상거래탐지룰이 적용되고 개별 은행이 자체 탐지룰을 추가로 적용할 경우 전자금융거래의 안정성이 크게 높아질 것이라고 기대했다.
책임 분담기준에서도 은행이 FDS 가이드라인 외에 개별적으로 이상거래 탐지에 강화한 기준을 마련했다면 책임 비율이 경감된다.
금감원은 이용자가 휴대전화에 신분증 사진이나 비밀번호를 저장해 사고로 이어지는 경우는 피해구제가 제약될 수 있다고 설명했다.
김병칠 금감원 부원장보는 "이용자들도 개인신용정보를 사진 등 형태로 휴대전화에 저장하지 않아야 하는 게 원칙"이라면서도 "다만 노년층의 경우 금융 앱을 사용하지 않다가 사용할 경우 등을 의심 거래로 탐지해 영상통화 등 확인 절차를 거치는 등 디지털 취약계층에 대한 포용적인 부분이 반영된 것"이라고 덧붙였다.
은행권은 FDS 운영 가이드라인에 맞춰 시스템을 구축하는 등 준비기간을 갖고, 내년 1월 1일 이후 발생한 은행권 비대면 금융사고부터 책임 분담기준이 시행된다.
금감원은 은행권을 시작으로 여전사 등 다른 금융권에도 이를 넓혀간다는 계획이다.
한편, 금감원은 우정사업본부 또한 협약을 체결해 은행권에 적용되는 FDS 시스템을 우체국 예금에도 대응할 수 있도록 지원한다고 밝혔다.
이복현 금감원장은 "은행에 합리적인 배상책임을 부과하면서도 은행 스스로 금융사고를 예방하기 위해 노력하는 동기부여가 될 것"이라며 "금융사가 금융 범죄를 예방해간다면 금융에 대한 소비자의 신뢰가 쌓여 결국 금융사의 수익 확대로 이어질 것"이라고 말했다.
sylee3@yna.co.kr

이수용
sylee3@yna.co.kr


