중국, 미국채 투매해 금리 급등 촉발하나…"크게 과장됐다"
(서울=연합인포맥스) 이재헌 기자 = 최근 미국채 금리 급등을 중국의 투매가 부추겼다는 추측에 대해 반박하는 주장이 제기됐다. 중국이 미국채로부터 얻은 원금 등을 국채가 아닌 다른 자산으로 옮겼다는 분석이다.
5일(현지시간) 마켓워치는 '중국의 미국채 투매 보도가 과장됐다'는 브래드 세터 이코노미스트의 주장을 보도했다. 그는 외교 관련 미국 싱크탱크인 미국외교협회(Council on Foreign Relations)의 선임연구원이다.
그는 미국 재무부가 내놓는 해외자본수지(Treasury International Capital·TIC) 통계에서 시장참가자나 언론이 간과하고 있는 부분을 지적했다. TIC에 따르면 중국의 미국채 보유액은 올해 7월 기준으로 8천218억달러로 집계됐다. 2009년 5월 이후 최저치다. 이 때문에 일부 언론과 시장참가자들은 중국이 위안화 약세 등의 이유로 미국채를 투매하고 있고, 이는 최근까지도 이어진다고 판단했다.
세터 이코노미스트는 중국의 투자 패턴이 달라졌다고는 점을 강조했다.
그는 "중국의 미국채를 투매했다고 주장하기 위해 TIC 데이터를 강조하는 사람들은 데이터의 미묘한 차이를 이해하지 못하고 있다"며 "중국의 미국채 보유액이 일부 감소한 것은 만기도래에 따른 원금 등을 다시 미국채에 재투자하지 않기로 결정했기 때문일 수도 있다"고 진단했다.
그러면서 "지난 8년간 미국 달러 자산과 관련된 중국 외환보유액의 흐름을 보면 대외채권 구성에서 국채보다 모기지 채권같은 기관 부채를 선호했다"고 설명했다.
세터 이코노미스트는 이에 대한 근거로 중국의 미국채 보유액이 줄어드는 대신, 미국 자산에 대한 총 익스포저(위함노출액)는 2015년 이후 거의 변하지 않았다는 점을 들었다. 중국이 미국과의 외교적 긴장 관계를 빌미로 '탈달러'를 가속했다는 주장과도 대비되는 부분으로 지목했다.
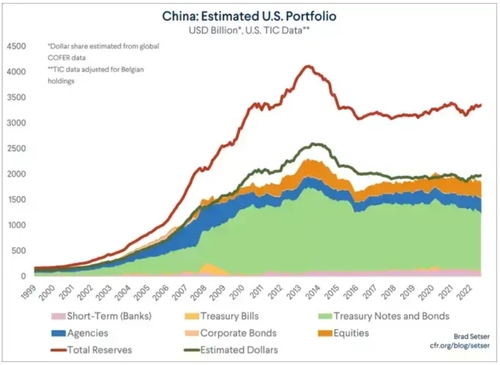
세터 이코노미스트의 분석을 참고하면 중국의 미달러 자산은 2015년 이후 1조8천500억달러 내외로 안정적이다. 이중 절반은 채권으로 구성됐고, 미국채의 비중만 달라지고 있다는 것이다.
매체는 세터 이코노미스트의 계산이 정확하다면, 지난 3개월간의 미국채 금리 급등은 대형 투자자의 독단적인 매도와는 거의 관련이 없다고 부연했다.
세터 이코노미스트는 TIC의 통계가 완벽하지 못한 부분도 있다고도 주장했다. 유로클리어나 클리어스트림 등 국제예탁결제기구(ICSD)가 관리하는 중국의 일부 외환보유액까지 미국 당국이 모니터링하기는 어렵다는 것이다.
매체는 "TIC는 권위 있는 통계이므로 다른 해외 보유 자산을 포함하도록 조정돼야 한다"고 제언했다.
jhlee2@yna.co.kr

이재헌
jhlee2@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


