전문가 '연준 통화정책, 과도하게 긴축적이지 않다고 보는 이유'
연합인포맥스
(뉴욕=연합인포맥스) 정선영 특파원 = 미 연방준비제도(Fed·연준)가 지난해 초부터 급격하게 금리를 인상했지만 경기 침체가 오지 않은 것은 통화정책이 그만큼 긴축적이지 않았기 때문이라는 분석이 나왔다.
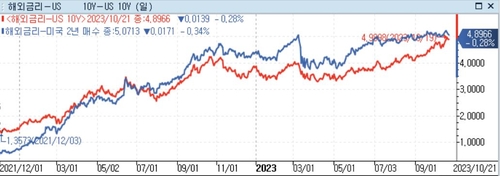
이 과정에서 장기물 국채수익률의 움직임이 통화정책의 긴축 정도를 줄이는 역할을 했을 가능성도 지적됐다.
20일(현지시간) 투자전문 매체인 배런스에 따르면 찰스 리버만 어드바이저 캐피탈 매니지먼트의 최고투자책임자(CIO)는 기고문에서 "연준이 금리를 대폭 인상하면 투자자들은 통화정책이 긴축적이라고 가정한다"며 "그러나 기업이 신용한도를 확보하기 위해 지불하는 금리보다 채권시장에서 낮은 금리로 자금을 조달할 수 있으면 정말 긴축적일 수 있을까"라고 언급했다.
그는 연준의 통화정책이 정말 긴축적인가에 대한 의문을 제기했다.
장단기 미 국채수익률이 역전되면 이는 경기 침체가 임박하거나 연준의 인플레이션 목표치인 2%로 빠르게 복귀할 수 있다는 것을 예측하는데 사용된다.
투자자들은 역전된 수익률 곡선을 보고 경기 침체에 대한 가격을 반영하는데 매번 그런 것은 아니라고 그는 지적했다.
그는 "2022년 연준이 조율한 금리인상은 주가 20% 하락, 채권 시장 대학살에 기여했다"며 투자자들이 경기 침체가 오고 있다고 믿었기 때문"이라고 설명했다. 그러나 "경기침체가 나타나지 않자, 주식시장이 반등했다"고 덧붙였다.
왜 경기가 침체에 빠지지 않았는지에 대해 리버만은 "대규모 기업이 채권시장에서 더 낮은 금리로 장기 자금 조달을 할 수 있으면, 은행 라인을 활용할 필요가 없다는 것이 적절해 보인다"며 "장기 금리가 성장을 억제할 만큼 충분히 오르지 못함으로써 단기 금리인상 효과가 약해졌다"고 분석했다.
그는 장기 금리가 저렴하게 제공될 때 통화정책은 실제로 그리 긴축적이지 않다고 언급했다.
모기지 비용도 상당히 높아졌지만 주택 건설이 지난해 부진한 흐름을 보인 이후 계속 유지되고 있다는 점도 언급됐다.
기존 주택의 재고가 부족한 영향이 반영된 것이라고 그는 설명했다.
2005년부터 2007년까지는 과도한 주택 건설 이후 대규모 신용위기가 발생했지만 2023년에는 모기지 금리가 지속적으로 오르고 있음에도 주택 건설이 안정적이라는 점에 주목할 만하다고 봤다.
팬데믹 기간 동안 쌓인 미국 가계의 초과 저축이 크게 줄어드는 것도 우려 요인이지만 현재 고용 증가세가 견고하고, 임금이 오르고 있는데다 파업 노동자들이 더 큰 임금 인상을 요구하고 있어 소비 지출이 급격히 감소할 가능성이 적다고 리버만은 진단했다.
고용시장에 노동력 유입이 강하고, 낮은 모기지 금리에 묶여있는 소비자들이 높은 금리의 영향에서 어느 정도 보호되는 점도 언급했다. 그는 "실제로 가계의 재정 여건이 매우 양호하다"고 덧붙였다.
이에 모든 고려사항을 볼 때 통화정책이 그리 과도한 수준은 아니라고 리버만은 강조했다.
syjung@yna.co.kr

정선영
syjung@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


