"저축은행, 과감하게 PF 익스포저 줄이는 양적 축소 나서야"
"저신용자 집중 가계대출, 예상외 손실 키울 가능성도"
(서울=연합인포맥스) 이수용 기자 = 부동산 시장 둔화가 지속될 것이란 전망이 우세한 가운데 저축은행이 과감하게 프로젝트파이낸싱(PF) 익스포저를 줄이는 '양적 축소'에 나서야 한다는 지적이 나왔다.
황보창 한국기업평가 연구위원은 14일 '2024 금융부문 산업전망 및 신용등급 방향성 점검 확인' 웹 세미나에서 "저축은행들이 PF 익스포저에 대해 적극적으로 부실을 인식하고, 옥석 가리기에 집착하지 말고 빠른 양적 축소에 들어가야 한다"고 강조했다.
한기평은 정부의 부동산 지원정책과 금융당국의 정상화 지원에 따라 PF 사업장의 부실이 이연되고 있다고 지적했다.
황보 연구원은 "PF가 한번 크게 꺾여야 가격이 하락하고, 다시 상승하는 동력이 있어야 하는데, 지금은 부실이 이연된 상태가 지속하면서 PF 부문의 침체가 장기화할 가능성이 높다"고 분석했다.
그는 PF 부문 부실이 이연되면서 저축은행의 내년 실적도 부진할 것이라고 전망했다.
한기평은 42.1%에 달하는 저축은행 PF 익스포저의 요주의이하여신 비율에 주목했다.
황보 연구원은 "요주의이하여신 비율은 그간 부실 단계 중에서 중요하게 인식하지 않았는데, 사업 진행 지연 및 상환 유예, 이자 유예, 만기 연장 등이 주를 이룬다"며 "이런 사유는 신용사건에 해당하는 것으로 큰 문제가 될 수 있다"고 지적했다.
그는 "저축은행별로 PF 익스포저의 질적 차별성이 크지 않기 때문에 각 저축은행은 부실을 인식하거나, 상각을 통한 양적 축소가 필요하다"며 "과감하게 양적 축소를 하지 않거나, 자본적정성이 낮은 저축은행은 신용등급 하방 압력이 지속할 것"이라고 짚었다.
한기평은 저축은행의 중저신용자 중심의 개인신용대출에 대해서도 경고했다.
올해 6월 말 기준 저축은행의 가계대출 연체율은 8% 수준으로 제2금융권 중 가장 높다.
한기평에 따르면 6개월 이상 연체된 가계대출 연체 채권 비중은 저축은행이 42.1%로 카드사 6.7%와 캐피탈사 12.4%보다 높은 수준이다.
가계대출 차주 구성면에서도 저신용자 대출 비중은 카드사가 52%, 캐피탈사가 60% 수준이지만 저축은행은 90% 수준에 달한다.
황보 연구원은 "저축은행의 가계대출 상태는 부실을 인식하되 연체채권 처리 속도가 늦고, 차주도 저신용자에 집중돼 급격한 충격 가능성이 있다"며 "그간 못 본 체해온 가계대출이 예상외의 손실을 키울 수 있다는 점에 주목하고 있다"고 말했다.
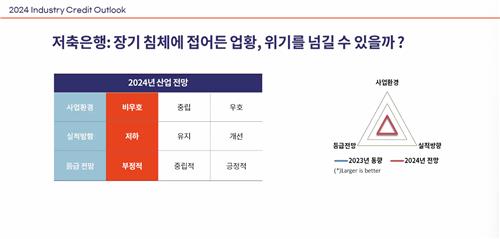
출처: 한국기업평가 웹 세미나 갈무리
sylee3@yna.co.kr

이수용
sylee3@yna.co.kr


