한신평 "저축銀, 금융위기 가정하면 PF 충당금 부족해"
(서울=연합인포맥스) 이수용 기자 = 지난해 저축은행들이 부동산 프로젝트파이낸싱(PF) 관련 충당금을 대거 쌓았음에도 금융위기를 가정한 상황에서 충당금이 부족할 수 있다는 진단이 나왔다.
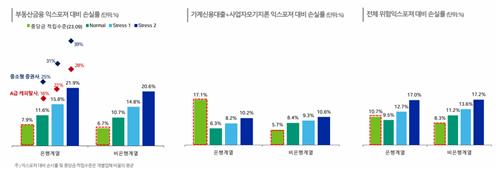
정호준 한국신용평가 연구원은 15일 웹 세미나에서 "금융위기 수준의 경착륙 시나리오를 가정하면 PF 손실률은 15% 수준"이라며 "현재 적립률이 익스포저 대비 7~8%임을 고려하면 절반에 해당한다"고 강조했다.
한신평에 따르면 경착륙 시나리오에서 은행계열 저축은행의 부동산금융 손실률은 15.8%, 비은행계열 저축은행은 14.8% 수준으로 각각 충당금 적립 수준인 7.9%, 6.7%의 두배 수준이다.
정 연구원은 "추가적인 충당금 적립 부담이 있을 것으로 전망한다"며 "현 부동산 시장의 수요 부진으로 담보의 경·공매도 쉽지 않은 상황을 고려하면 질적 측면에서 추가 하락이 지속할 수 있다"고 분석했다.
부동산 부문의 충당금 적립 전 영업이익 잠식률에 대한 스트레스테스트 결과 은행계열 저축은행이 경착륙 시나리오에서 95.7%에 달하는 높은 수준을 기록했고, 비은행계 저축은행은 8.3%로 낮은 편이었다.
한신평은 은행계 일부 저축은행 중 부동산금융 비중이 높은 상황에서 작년 영업이익이 감소한 영향이라고 설명했다.
한신평은 저축은행 브릿지론이 전체 PF 대출 중 절반 이상을 차지하면서 질적 수준이 낮다고 설명했고, 본 PF의 경우도 시공사의 대부분이 신용등급 'BB' 이하이거나 무등급인 경우가 많아 준공 위험이 크다고 분석했다.
질적 부담 측면에서는 브릿지론의 절반 이상이 1.5년 경과했고, 2회 이상 만기를 연장한 브릿지론 비중은 25%, 3회 이상은 18%로 자금 회수가 오래 걸릴 수 있다고 전망했다.
반면 가계신용대출과 사업자 모기지론의 충전 영업이익 잠식률은 경착륙 시나리오에서 은행계가 0%, 비은행계가 61.5%로 집계됐다.
정 연구원은 은행계 저축은행이 충당금 적립 규정을 엄격하게 실행한 결과라고 설명했다.
가계신용대출과 사업자 모기지 대출의 경우 작년부터 저축은행들이 신규 취급을 줄여 규모가 줄었고, 원리금 균등분할 상환으로 회수 위험은 낮은 편이다.
다만, 금리 상승에 따른 신용 리스크가 부각되고 있고, 아파트담보대출 등 자산가치 하락이 지속하면서 건전성 위험 요인이 커지고 있다고 짚었다.
자본비율에 대해서는 경착륙과 과거 저축은행 사태를 가정한 위기 상황에서도 저축은행의 국제결제은행(BIS) 비율이 규제 비율인 8%를 상회했으나, 일부 저축은행은 금융당국의 권고 비율은 11%를 하회하는 것으로 나타났다.
정 연구원은 "부동산금융의 부실여신 비율과 만기 연장 및 상환 부담, 가계신용대출의 연체 채권 매각, 사업자 대출의 높은 주택담보대출비율(LTV) 대출 잔액 등을 모니터링할 것"이라고 말했다.
sylee3@yna.co.kr

이수용
sylee3@yna.co.kr


