"10%대 연체율은 막자"…비상 걸린 저축銀, 증자 여력 우려
(서울=연합인포맥스) 정원 이수용 기자 = 부동산 프로젝트파이낸싱(PF) 부실과 대규모 적자로 한파를 겪고 있는 저축은행 업계가 치솟는 연체율을 떨어뜨리기 위한 건전성 제고와 함께 자본력 확충을 위한 증자에 제대로 대응할 수 있을지에 대한 우려가 커지고 있다.
금융당국을 중심으로 PF 부실채권 정리에 속도를 내기 위한 각종 제도적 기반이 마련되고 있고, 최근 수년간 쌓아온 이익 구조를 고려하면 당장 지난 2011년의 '저축은행 사태'와 같은 일이 재현될 가능성은 크지 않다는 전망도 있다.
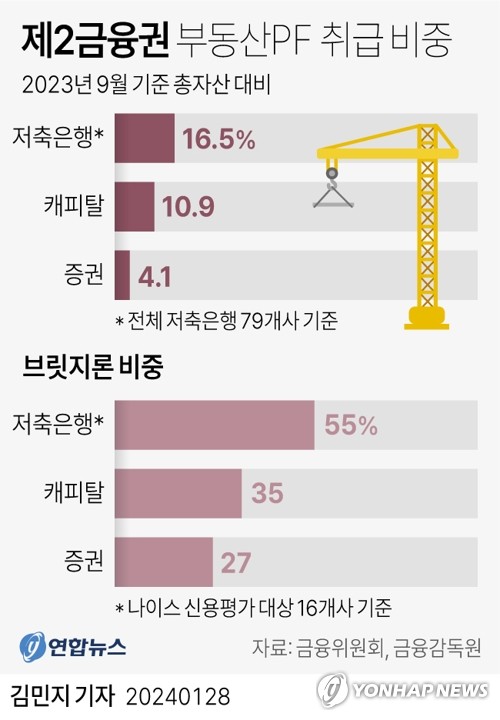
다만, 고금리 장기화에 따라 조달 측면의 어려움이 가중되고 영업력은 저하되면서 실적 개선이 녹록치 않은데다 자본력 확대를 위한 대주주의 증자 여력도 제한적이어서 당분간 경영상 어려움을 해소하기에는 한계가 있다는 지적이 있다.
◇ 연체율 급등 비상…"10% 넘기면 힘들어진다"
대형 저축은행의 대표는 2일 "현재 거의 모든 PF 대출이 부실이다. 1분기 실적이 소폭 반등하는 것으로 보이지만 올해도 연간 단위로 적자는 불가피하다"고 전했다.
그러면서 그는 "3월 말 기준 저축은행권 연체율이 7%대인데, 심리적 저항선인 10%가 넘어가면서 문제가 더 커질 수 있다"며 "일반 저축은행은 물론 은행지주 계열 저축은행 또한 대대적 증자를 준비해야 할 수 있다"고 강조했다.
연체율이 치솟으면서 저축저축 업계의 위기감은 커지고 있다.
올해 2분기 들어서 연체율이 더 올라 7~8%를 넘어설 것으로 보고 있다.
부실채권을 털어내 연체율을 떨어뜨리고자 한국자산관리공사(캠코)와 자체 부실채권 인수 자회사, 연합자산관리(유암코) 등 부실채권 인수 기관들을 '총동원'하고 있지만 단기간에 해소가 쉽지 않은 상황인 것으로 전해진다.
금융지주 계열의 저축은행이라고 연체율 비상 상황에서 벗어나 있는 것은 아니다.
하나저축은행의 연체율은 지난 2022년 말 3.22% 수준이었지만, 지난해 말엔 6.75%로 뛰었다.
NH저축은행의 경우는 같은 기간 2.02%에서 6.63%로 3배 이상으로 급등했다.
비교적 상황이 나은 금융지주 계열 저축은행들도 6% 이상의 연체율로 고전하고 있는 셈이다.
신한저축은행과 우리금융저축은행, KB저축은행 등도 비슷한 추세로, 지난해 말 4% 안팎 수준의 연체율을 보이고 있다.
◇ 적자 지속…커지는 자본확충 고민
지난해 국내 저축은행 79곳 중 절반 이상인 41곳은 PF 부실과 고금리 장기화로 6천억원에 육박하는 순손실을 냈다.
9년 만에 저축은행업계 전체가 적자로 돌아선 셈이다.
은행지주 산하 저축은행들의 상황도 다르지 않았다.
지난해 5대 금융지주 계열 저축은행들은 신한저축은행을 제외하고 모두 대규모 적자를 냈다.
이렇다 보니 금융당국은 건전성에 문제가 생길 가능성이 있는 일부 저축은행을 중심으로 자본확충 방안을 선제적으로 강구할 것을 주문하기도 했다.
하지만 문제는 증자 여력을 둘러싼 대주주 간 능력에 차이가 크다는 점이다.
금융지주의 한 최고재무책임자(CFO)는 "지주 계열 저축은행의 경우 일반 오너들이 보유한 저축은행들과는 상황이 완전히 다르다"며 "지주 계열의 경우 올해도 적자는 피할 수 없지만 모회사가 '조단위' 증자 여력을 갖추고 있는 만큼 향후 건전성에 문제가 생길 가능성은 없다"고 말했다.
다른 금융지주의 CFO는 "BIS비율이 나쁘지 않고, 충당금을 대규모로 쌓아 둔 점 등을 고려하면 아직까지 충분히 버틸만한 수준인 것으로 보인다"고 전했다.
일반 저축은행 가운데서는 상상인 계열 저축은행들이 최근 증자 작업을 마무리했다.
모회사인 상상인의 지원으로 430억원의 증자를 단행, 경영 불확실성 고조에 대비해 선제적 BIS자기자본비율 강화에 나섰다.
다른 금융권 관계자는 "일부 대주주들을 제외하면 저축은행업계에 증자 여력이 있는 대주주가 많다고 볼 수 있는 상황은 아니다"며 "연체율이 더 올라 분위기가 안 좋아지면 상황은 더 복잡해진다. 자본확충 플랜을 미리 강구하는 것이 중요하다"고 했다.
신용평가사들 또한 지속적으로 우려를 보내고 있다.
최근 페퍼저축은행의 신용등급은 'BBB(부정적)'에서 'BBB-(부정적)'로 강등됐다. 등급을 낮춘 것은 물론, '부정적' 등급전망까지 남겨두면서 추가 하락 가능성도 경고했다.
이에 더해 오케이저축은행과 웰컴저축은행, 키움저축은행, 더케이저축은행 등의 신용등급 전망도 '부정적'으로 하향 조정됐다. 바로저축은행의 신용등급은 'BBB+(부정적)'에서 'BBB(안정적)'로 한 단계 낮아지기도 했다.
◇ "수년간 이익 축적…충당금·자본금 비교적 안정적"
다만, 금융당국은 저축은행업계의 자본금과 충당금이 비교적 안정적인 수준이어서 큰 위기로 번질 가능성은 없다고 선을 긋고 있다.
과거 저축은행 사태 당시와는 차이가 분명하다는 게 금융당국의 판단이다.
금융당국 고위 관계자는 "최근 연체율이 오르는 추세지만 담보 위주의 연체라는 점에서 과거와 차이가 분명하다"며 "담보 또한 예전처럼 부실한 담보를 잡고 있는 것도 아니다"고 전했다.
대주주 구성 또한 과거와는 다르다는 평가다.
저축은행 사태 등을 거치면서 비교적 체력이 강한 대주주들이 업계에 남은 만큼, 향후 자본확충 과정도 원활할 것으로 본다는 의미다.
이 관계자는 "아직까진 증자 니즈가 크지 않지만, 하게 되더라도 증자 여력이 있다고 본다"며 "아울러 지난 수년간 호황기를 거치면서 자본을 많이 쌓아둔 측면이 있는 만큼 당장의 위기를 넘기는 데는 큰 문제가 없다"고 덧붙였다.
이렇다 보니 금융당국은 우선 연체율이 뛰는 상황을 개선하는 것이 가장 중요하다고 보고, 부실 PF 사업장을 적극적으로 정리해 건전성 개선을 유도하고 있다.
금융당국의 다른 관계자는 "그간의 이익 규모와 자본금 등을 고려하면 위험한 상황이 아니라는 점은 명확하다"면서도 "다만, 저축은행들이 버티기만 하면 연체율은 다시 치솟을 수밖에 없다"고 강조했다.
그러면서 "그럼 '뱅크런'은 생길 수밖에 없고 그땐 이미 늦는다. 뱅크런은 신뢰의 문제라 상황이 어떻게 더 악화할 지 가늠할 수 없다"며 "그 전에 건전화시키는 과정을 반드시 거쳐야 한다"고 말했다.

[촬영 이충원]
jwon@yna.co.kr

정원
jwon@yna.co.kr


