[고유권의 쿰파니스] 10년이 걸린 '밸류업'
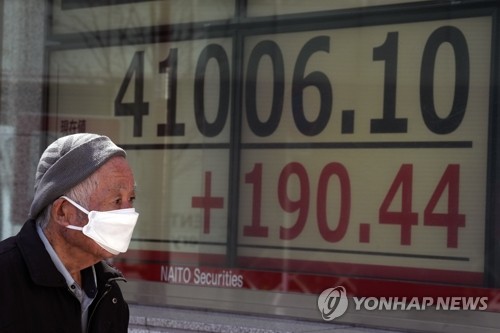
(도쿄 AP=연합뉴스) 22일 한 행인이 일본 도쿄 시내에 설치된 증시 시황판을 쳐다보고 있다. 이날 일본 증시 대표 주가지수인 닛케이225 평균주가(닛케이지수)는 사상 처음으로 장중 4만1000선을 돌파하며 사상 최고치를 기록했다. 2024.03.22 passion@yna.co.kr
(서울=연합인포맥스) 2012년 12월 일본의 아베 신조 정권이 출범했다. 당시 아베 총리는 지긋지긋한 디스플레이션을 탈피하고, 지속 가능한 경제 성장 실현을 목표로 '아베노믹스' 추진을 선언한다. 아베노믹스는 '세 개의 화살'을 축으로 요약된다. '대담한 금융정책, 기동력 있는 재정정책 그리고 일본재흥전략'이 그것이다. 일본 경제를 뼛속부터 바꿔놓겠다는 세 개의 화살은 2013년 1월부터 6월까지 순차적으로 굵직한 정책들로 구체화됐다. 일본 정부와 일본은행의 찰떡 공조도 동반됐다. 그렇게 만들어진 정책들은 10년이 넘은 최근까지도 이어져 왔다.
일본은 1990년대 이후 극심한 디스플레이션에 시달렸다. 기업들은 투자를 하지 않았고, 국민 소득은 감소하고, 결국 소비는 침체했다. 국가 경제는 우울함에 시달렸다. 그렇게 일본은 20년을 잃어버렸다. 일본의 침체는 버블경제의 붕괴 탓만은 아니었다. 인구는 점점 노쇠해져 가고, 출생률은 떨어져 생산가능인구는 줄어 일본 경제를 지탱하던 노동생산성은 한없이 추락했다. 결국 구조적 문제였다.
아베노믹스가 추구하던 세 개의 화살 중 역사상 유례없을 규모의 양적완화와 대규모 재정지출을 핵심으로 하는 금융·재정정책은 디스플레이션을 끊어낼 즉각적 처방이었다. 경제 활성화로 이끌기 위한 수요 진작 대책이었다. 하지만 세 번째 화살인 재흥전략은 공급 측면을 건드려 성장 기반을 확충하기 위한 중장기 성장전략이었다. 산업기반을 튼튼히 하고, 국내외에서 시장을 넓혀 본질적인 지속 가능한 성장을 이끌 그랜드 플랜이었던 셈이다. 20년 장기 침체를 벗어날 돌파구이자 옛 영광을 회복하자는 가열찬 목표였다. 재흥전략을 영문으로 표기하면 'JAPAN is BACK'이었다. 목표는 성장의 과실이 국민에게 고루 전달될 수 있도록 하는 것이었다.
3개의 카테고리, 총 16개의 세부 과제로 구성된 재흥전략의 핵심은 '민간의 힘을 최대한 가용한다'였다. 활력이 떨어진 민간의 투자를 확대하고, 기업들의 사업재편을 독려·지원했다. 동시에 기업의 지배구조를 선진화하고 공적자금의 운용 방식을 획기적으로 개선하게 했다. 여기에 활력있는 금융·자본시장을 실현한다는 목표도 더해졌다. 일단 2020년 도쿄올림픽에 시계를 맞추고 개혁을 가속했다. 2016년엔 국내총생산(GDP) 600조엔 달성을 목표로 4차 산업혁명을 새롭게 추가했다. 2017년에는 수렵-농경-공업-정보사회에 이은 5번째 사회(Society 5.0)라는 개념을 담은 미래 투자전략도 포함했다. 부흥을 위한 정책적 업데이트는 계속됐다.
재흥전략 발표 10년이 지난 2023년 일본의 닛케이225 지수는 25,716.86으로 시작해 본격적으로 오르기 시작했다. 재흥전략의 핵심 정책 중 하나였던 금융·자본시장 전략은 이때부터 빛을 발휘한다. 올해 3월22일 닛케이225 지수는 장중 역대 최고인 41,087.75까지 치솟았다. 날아오르는 수준이 아니라 천장 모르고 솟아오르는 모양새였다. 아베노믹스의 세 번째 화살인 재흥전략의 결실이 10여년 만에 증시의 놀라운 비상(飛上)이라는 결실로 나타난 것이다. 주가는 기업의 미래를 보여준다. 투자자들이 기꺼이 내 돈을 맡겨도 될 만큼의 기업이라면 주가가 훨훨 날아오르는 게 어찌 보면 당연하다.
그런데 그 밑바탕에는 강한 신뢰가 있어야 한다. 일본 정부는 재흥전략을 통해 산업과 기업의 성장을 추구하기 위한 각종 정책을 추진한 것과 동시에 기업의 지배구조와 책임 있는 투자원칙을 확립하는 데도 발벗고 나섰다. '일본판 밸류업'의 핵심 축이 그래서 기업지배구조 코드와 스튜어드십 코드가 된 것이다. 기업이 성장하더라도 저평가를 벗어날 수 없는 데는 지배구조의 후진성에 있다고 본 것이다. 의사결정이 투명하지 않고 경영 추진의 정보가 공유되지 않는 데 돈을 맡길 투자자는 없다고 봤다. 형식이 아닌 실질적인 지배구조 선진화가 이뤄져야 한다고 일본 정부는 판단했다.
이에 더해 기관투자자의 책임성을 강화해야 한다고 봤다. 기업을 압박하는 효율적이고 실질적인 수단은 결국 자산 수탁·운용자인 기관투자자의 책임성 있는 투자에 있다고 봤다. 지배구조와 스튜어드십은 맞물려 돌아가야 기업도 변화할 수 있다고 보고 가열차게 개혁을 밀어붙였다. 세 번째 화살의 '두 개의 바퀴'가 결국 닛케이225 지수를 힘차게 끌어 올린 핵심이었던 셈이다.
그런데 우리의 현실은 어떠한가. 밸류업을 추진한다면서 투자자들의 기대는 잔뜩 부풀게 했는데 아직 뭐 하나 딱 떨어지는 대책이 없다. 투자자들이 반드시 알아야 할 중요 정보들에 대해서는 자율 공시라는 명목으로 기업들의 선의에 기대도록 했다. 스튜어드십 코드는 사실상 공적 연기금에만 해당한다. 지난 1월30일 윤석열 대통령은 "과거 정부 투자 기업 내지 공기업이었다가 민영화되면서 소유가 분산된 기업들은 소위 스튜어드십이라는 것이 작동돼야 한다"고 말했다. 주인 없는 기업의 지배구조를 선진화해야 한다고 강조한 말이다. 하지만 윤 대통령은 "주인 있는 기업에 스튜어드십이 과도하게 작동되면 연금 사회주의화 시키는 부분이 있다"고 했다. 기업 지배구조에 대한 대응을 주인이 있고 없고로 구분해 적용해야 한다고 밝힌 셈이다. 투자자들은 이를 사실상 정부의 공통된 인식이라고 본다.
올해 초부터 정부가 밸류업 프로그램을 추진하면서 외국인 투자자들이 대거 국내 증시로 들어왔던 적이 있다. 외국인 투자 동향을 잘 아는 국내 금융사의 고위 관계자는 "리얼 머니는 아닌 것으로 알고 있다"고 했다. 레버리지를 일으키지 않는 중장기 실수요 자금이 아닌 소위 정부의 정책에 따른 단기 차익을 노린 투기성 자금이 대거 들어온 것이란 분석이었다. '간 보기 장사'를 한 것이란 말이다.
정부 고위 관계자들을 만나면 공통으로 하는 말이 있다. "외국인 투자자들을 만나면 정부가 진짜 밸류업에 대한 의지가 있고 지속해 추진할 것이냐 묻는다". 정부가 밸류업을 성공시키기 위해 다양한 유인책을 내놓고 있긴 하지만, 일본의 사례를 보면 본질을 놓치고 있다. 경영을 잘해 기업가치를 높이고, 주가를 올릴 노력을 하고, 주주들에게 배당으로 이익을 환원해야 하는 기업들을 너무 선의의 눈빛으로만 보고 있는 것은 아닌지. 우리 기업들의 지배구조는 분명 이전보다 개선됐다. 하지만 왜 여전히 투자자들은 의심의 눈길을 보내고 있을까. 그런 의심을 해소해 줄, 선의를 넘어선 무언가가 더 필요하기 때문이다. 일본이 10여년에 걸쳐 추진해 결실을 보기 시작한 것을 단 몇 개월 만에 복붙(복사해 붙여넣기)해 달성하고자 하는 것은 봉이 김선달의 마음과 같다.
(정책금융부장)
pisces738@yna.co.kr

고유권
pisces738@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


