채권 은행환산수익률 뜯어보니…'예금 비교 자체가 무리'
(서울=연합인포맥스) 윤은별 기자 = 은행 환산 수익률을 내세운 증권사 등의 채권 판매 관행에는 개인 투자자를 혼동케 할 요인이 나타나고 있다.
14일 금융시장에 따르면 국내 다수 증권사는 개인 투자자를 대상으로 장외채권을 판매할 때 은행 환산 수익률이라는 개념을 내세우고 있다.
채권시장에서 일반적으로 사용되는 시장 수익률과는 별도의 개념이다.
예를 들어 2019년에 발행된 표면금리 1.125%의 국고채 20년물 19-6호는 전날 기준 여러 증권사에서 은행 환산 수익률을 4%대 초반으로 제시하고 있다.
◇채권=예금?…거래비용도 깜깜이
우선 채권은 중도 매도 시 손실이 발생할 수 있는데 무위험 안전자산인 은행 예금과 같이 비교해 판매하는 것 자체를 지적하는 목소리가 있다.
특히 현재는 금융투자소득세(금투세) 도입을 약 7개월 앞둔 시점이다. 금투세로 인해 그동안 비과세되던 채권 매매차익이 과세 되기 시작하면, 개인 채권 보유자의 투매가 이어질 수 있다.
이 경우 시장 상황에 따라 큰 손실이 발생할 수 있다. 개인 투자자가 선호하는 장기채의 경우 단기채보다 약세에 따른 손실 폭이 더 커진다.
투자자가 거래비용을 제대로 알기 어렵게 한다는 점도 문제다.
장외채권의 경우 같은 채권이어도 증권사별로 다른 가격(금리)에 판매된다. 장내 거래가 수월한 국고채여도 마찬가지다.
증권사별로 장외채권 판매 수수료를 명시하고 있지만, 수수료 이상의 스프레드를 장외채권 금리에 녹여 판매하는 것이 일반적이다.
매수금리와 시장금리를 비교하면 가늠할 수 있지만, 은행 환산 수익률을 내세운 판매 방식은 이런 거래 비용을 제대로 파악하기 어렵게 만드는 셈이다.
시장금리가 어느 정도인지 개인 투자자가 알기 어려운 외화채권의 경우 이런 혼동 가능성이 더 커진다.
한 채권시장 관계자는 "은행 환산 수익률이란 말을 내세워 예금처럼 판매하고 있지만 시장금리가 급등한다면 큰 손실이 발생할 수 있는 것 아니겠느냐"면서 "금투세 시행 전 개인들의 채권 매도 움직임이 있다면 문제가 될 수 있다"고 말했다.
이어 그는 "의미 없는 수익률을 제시하면서 10bp 이상 수수료를 녹일 수 있는데 고지도 제대로 없다"고 덧붙였다.
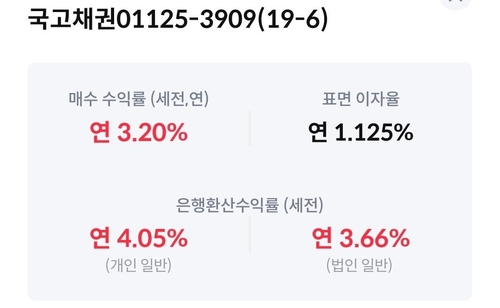
증권사 MTS 갈무리
◇은행환산수익률, 예금과 비교에 부적절
은행 환산 수익률이 단리로 계산되면서, 실제 은행 예금에 준하는 수익률이라고 보기 어렵다는 점도 문제다.
투자자들이 선호하는 저쿠폰 장기채 중 하나인 국고채 '19-6호'를 예로 들어보자.
국고채 19-6호는 2019년 9월 10일 발행돼 2039년 만기 되는 20년물 국고채다. 표면금리는 1.125%, 액면가 1만원이다.
이날 기준 한 증권사는 19-6호를 은행 환산 수익률 4.05%에 판매하고 있다.
이런 은행 환산 수익률을 계산하기 위한 단계는 이렇다.
첫째, 15.4% 세율로 세금을 뗀 채권 이자수익과 만기 시 자본차익을 합한 뒤, 이를 잔존만기 대비 1년 단위로 단순 나눈다.
19-6호처럼 잔존만기가 15년이 남았다면, 15로 나눠서 연간 세후 수익을 계산한다. (실제 19-6호의 잔존만기는 약 15년 4개월)
둘째, 이 연간 세후 수익을 전부 예금처럼 15.4%의 이자소득세로 과세한다고 가정하고 과세 전 수익으로 되돌린다.
이렇게 계산된 과세 전 수익을 초기 투자금과 나눠 계산한 수익률이 바로 처음에 증권사에서 내세운 4.05% 등의 은행 환산 수익률(세전)이 된다.
그런데 이 같은 산정 방식은 시간가치를 무시하고 단리로 계산돼, 잔존만기가 긴 채권일수록 괴리가 커진다는 점이 문제가 된다.
첫 번째 단계처럼 잔존만기 3년이면 3을, 10년이면 10을 단순히 나눠 연간 수익률을 구하는 것은 단리 계산법이다.
특히 19-6호처럼 투자 기간이 15년에 달하는 경우, 15년짜리 단리 은행 예금 상품은 시장에 드물다.
실제 예금 가입과 동일한 효과를 가정해보려면 금리 4.05%의 예금을 1~3년마다 새로 가입한다고 봐야 할 텐데, 이 경우 이자가 재투자되는 복리 효과가 발생한다.
19-6호의 은행 환산 수익률 4.05%를 내세운 증권사의 판매 조건을 자세히 살펴보면 (실제 채권시장에서 통용되는) 투자자 매수금리는 3.20%, 매수단가는 7천521원이다.
위 증권사의 조건으로 19-6호를 100개 매수했을 때 채권 만기 시 원금 포함 수익금(이자+상환 시 매매차익)은 세후 약 114만8천300원이다.
이제 연 4.05%를 적용한 예금 수익을 계산해보자.
같은 투자금 75만2천100원을 갖고 국고채의 잔존만기(15년3개월) 만큼 매년 4.05% 금리의 예금에 가입한다고 보면, 세후 수익금은 약 129만7천원으로 추산된다.
결국 연 복리 4.05%의 예금 가입 결과와 해당 은행 환산 수익률을 내세운 채권 수익금 간 차이가 원 투자금 기준 10~20%까지 발생한다.
예금 만기 기간을 3년으로 늘리더라도 수익금 차이는 나타난다.
해당 조건의 19-6호 투자 결과가 금리 4.05%의 예금을 같은 기간 투자한 결과와 비슷하다고 보기 어려운 셈이다.
은행 환산 수익률이 단리로 계산되면서 발생하는 문제인 만큼, 잔존만기가 짧을 때는 실제 수익률과 큰 차이가 없다. 그러나 만기가 길수록 괴리는 커진다.
◇중요한 건 매수금리…국고채라면 장내거래와 비교를
결국 채권 투자자라면 은행 환산 수익률보다 실제 시장에서 사용되는 '매수금리'를 비교해보는 것이 중요하다고 전문가들은 말한다.
잔존만기가 길수록 은행 환산 수익률보다 매수금리를 눈여겨봐야 한다.
저쿠폰 장기채들은 장내에서 쉽게 유통되니, 장내 금리와 장외 매수금리를 비교해보는 것도 방법이다.
채권운용사의 한 고위 관계자는 "판매자는 만기가 5년이 넘어가는 장기채라면 은행 환산 수익률을 사용하지 않아야 한다"면서 "투자자는 투자하려는 채권 만기가 3년만 넘어가더라도 환산 수익률보다 매수 수익률 기준으로 투자 여부를 판단해야 한다"고 말했다.
ebyun@yna.co.kr

윤은별
ebyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


