한화오션, 신용등급 'BBB+' 올라서나…등급전망 '긍정적'
(서울=연합인포맥스) 김학성 기자 = 한화오션[042660]의 신용등급이 'BBB+'로 상향될 가능성이 커졌다.
이미 한 곳 신용평가사로부터 'BBB+' 등급을 확보한 가운데, 기존 'BBB' 등급을 부여하고 있던 신평사도 등급 전망을 '긍정적'으로 높였기 때문이다.
[출처: 연합뉴스 자료사진]
한국기업평가는 21일 한화오션의 기업신용등급(ICR) 전망을 기존 '안정적'에서 '긍정적'으로 변경한다고 밝혔다.
그러면서 신용등급은 'BBB'를 유지했다.
한화오션은 나이스신용평가로부터 신용등급을 'BBB+(안정적)'로 평가받고 있는데, 이후 한기평까지 한화오션의 신용등급을 상향 조정할 경우 스플릿(신용평가사 간 등급 불일치) 상태에서 벗어나게 된다.
한기평은 이날 발표한 보고서에서 "양호한 수주여건 하에 수주잔고가 양적·질적으로 개선되고 있다"며 "저가 물량 축소와 건조량 확대로 매출이 증가하고 수익성이 제고될 전망인 점을 반영했다"고 설명했다.
한화오션의 수주잔고는 2020년 말 8조6천억원에서 지난 3월 말 27조3천억원으로 3배 넘게 늘었다.
같은 기간 LNG선과 대형 컨테이너선의 선가도 지속해 높아졌다.
한기평은 올해 하반기로 갈수록 고가 물량의 건조 비중이 높아지며 본격적인 수익성 제고가 나타날 것이라고 내다봤다.
다만 한기평은 추후 신용등급 상향을 결정하는 데 있어 충분한 인력 충원과 공정 효율화 등 공정 부하 제어와 원가 부담 통제 여부를 살필 것이라고 강조했다.
한기평은 "원가 부담과 인력 공급 부족에 따른 공정 부하가 실적 개선 추세에 영향을 미칠 수 있다"면서도 "잔고 구성상 고가 물량 비중이 늘고 있고, 저가 물량에 대한 예상손실이 이미 반영돼 있어 실적 저하 가능성은 크지 않을 것"이라고 전망했다.
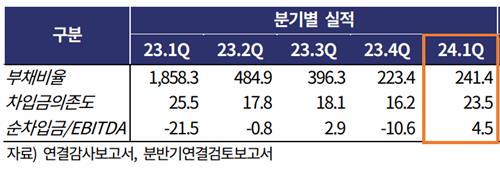
한화오션은 지난 1분기 매출 2조2천836억원, 영업이익 529억원을 기록하며 전년 동기 및 직전 분기 대비 흑자로 전환했다.
[출처: 한국기업평가]
hskim@yna.co.kr

김학성
hskim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


