[고유권의 쿰파니스] 부동산PF 옥석가리기와 벌처펀드
(서울=연합인포맥스) 국제통화기금(IMF) 외환위기는 우리에게 깊은 상흔을 남겼다. 많은 은행과 금융사는 물론 재벌기업들이 줄줄이 역사의 뒤안길로 사라졌다. 재벌기업에 기대 생존을 연명하던 중소기업들도 융단 폭격을 피할 수는 없었다. 당연히 수많은 국민은 엄청난 고통을 감내해야 했다. 외부에 의해 강요된 구조조정은 그렇게 대한민국 전체를 피폐하게 했다.
그런 와중에도 우리 시장에 들어와 돈 잔치를 벌이는 곳들이 있었다. 뉴브리지캐피털, 칼라일, 론스타 등 미국계 대형 사모펀드였다. 부실 금융기관으로 전락한 제일은행과 한미은행, 외환은행을 사들여 수년 뒤 수조 원의 차익을 남기고 떠났다. 골드만삭스 등을 비롯한 미국과 유럽계 투자은행(IB)과 사모펀드들도 먹잇감을 찾아 한국에 대거 상륙했다. 망한 기업들은 이들의 손에 들어갔고, 새로운 주인을 찾아 넘기면서 이들 역시 막대한 이익을 거뒀다.
당시 부실 금융사와 기업들을 인수한뒤 살벌한 구조조정을 거쳐 엄청난 이득을 본 그들을 향해 사기꾼 '벌처펀드'(Vulture Fund)라는 비난이 쏟아졌다. 살벌한 해고에 더해 합법과 불법의 칼날 위를 오가는 방식으로 수익을 내기 위해 각종 편법까지 동원했으니 그럴 만도 했다. 하지만, 쏟아지는 구조조정 수요를 받아주고 감당해 줄 우리 시스템은 없었다. 그저 바라만보며 욕만 할 수밖에 없었다. 여전히 국가 주도형 경제 체제에 익숙해 있던 국민과 금융사, 기업들 입장에선 그들의 행태가 사기처럼 보였다.
30년 가까이 지난 지금, 그간 여러 차례의 위기의 굴곡이 있었지만, 우리의 시스템은 엄청나게 변했다. 특히 수많은 구조조정을 거치면서 부실을 어떻게 털어내고, 재구조화하고, 건실한 상태로 회생시키는지에 대한 경험도 축적했다. 물론 IMF 외환위기 당시 우리나라에 들어와 무지막지하게 털어가던 벌처펀드가 우리에게 선진 금융기법을 전수했다고 생각하지는 않는다. 오히려 그런 경험을 다시 반복하지 않기 위해 우리만의 새롭고 선진적인 시스템을 갖춰 나가기 위해 정부와 시장이 부단히 노력한 결과로 보는 게 맞다.
여전히 우리 시장을 기웃거리는 해외의 수많은 벌처펀드가 암중모색하고 있지만, 과거처럼 기회는 많지 않다. 그들을 대체할 대안들이 이미 우리 안에 많이 있어서다. 부실채권(NPL)이 무엇인지, 그것이 거래가 되는지조차도 생소했던 과거와는 완전히 달라졌다. IMF 외환위기 당시만 해도 NPL 시장의 플레이어는 성업공사(현 자산관리공사)가 유일했다. 하지만 지금은 수많은 NPL 운용사가 활동하고 있다. 주요 금융지주와 증권사, 운용사들도 NPL 시장의 주요 플레이로 뛰고 있다.
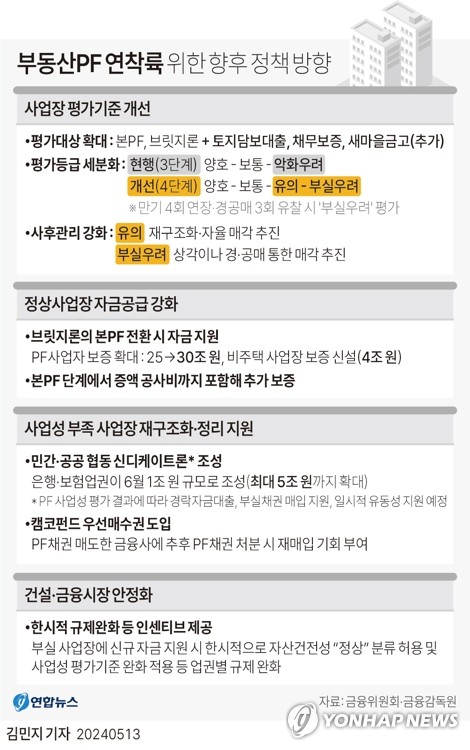
정부가 우리 경제의 최대 난제로 떠오른 부동산 프로젝트파이낸싱(PF) 부실을 신속히 털어내기 위한 연착륙 대책을 최근 내놨다. 만기 연장을 통해 연명해 왔던 부실 사업장에 대해 새로운 평가 기준을 적용한다. 정리해야 할 곳으로 판정되면 새로운 주인을 찾아주고, 정상 사업장으로 되살리기 위해 자금을 투입해 재구조화한다. 정상적으로 살릴 수 있는 곳이라면 각종 인센티브를 부여해 사업이 원활히 진행될 수 있도록 해 주기로 했다. 안될 곳은 좀비처럼 남겨두지 않겠다는 것이고, 될만한 곳은 쓰러지지 않게 해주겠다는 것이다.
시장의 관심은 결국 안 될 곳이다. 소위 문제사업장이다. 230조원에 달하는 PF 중 10%로 보면 23조원이고, 5%로 보면 10조원을 조금 넘는 수준이다. 정부는 경·공매를 통해 조정될 수 있는 사업장 규모가 전체의 2~3% 수준에 그칠 것으로 보고 있다. 굳이 금액으로 따지면 5조원 정도다. 금융사의 평가 결과에 따라 더 많아질 수도, 더 적어질 수도 있다. 우리 전체 경제·금융 시스템상 그렇게 큰 규모는 아닐 수 있다. 하지만 본격적인 조정 과정에서 적잖은 충격을 받는 곳들이 나올 수밖에 없다. 정리 사업장으로 결정이 나면 곧바로 NPL 시장의 새로운 매물이 되는 셈이다. 이 매물을 눈독 들이는 플레이어들은 적지 않다. NPL 운용사일 수 있고, 자금력이 있는 부동산 시행사일 수도 있다. 또는 외국계 금융사일 수도 있다.
누구에겐 위기이겠지만, 또 다른 누구에겐 기회다. 가격이 문제이겠지만, 이전보다 좀 더 속도전에 대한 압박이 거세진 상황에서 아무래도 셀사이드(Sell side) 보다는 바이사이드(Buy side)가 유리할 수도 있다. 벌처펀드의 마음가짐으로 시장에 뛰어들어 기회를 가져가고 싶은 플레이어도 분명히 있을 것이다. 하지만 기왕에 만들어진 연착륙 대책이 '연착륙'할 수 있으려면 최소한의 시장 질서는 필요하다. 부동산 PF라면 으레 위험 요인이라고 보는 시각이 많지만, 기회를 잡기 위해 호시탐탐 노려보는 곳들도 적지 않다. 정부가 직접 시장 플레이어로 참여할 수는 없겠지만, 분탕질 치는 곳들이 없는지도 모니터링을 해 봐야 한다. 큰 장이 서면 꼭 시끄럽게 하는 곳들이 나오기 마련이다. 특히 가격 형성 자체를 방해하는 무지막지한 벌처펀드는 걸러내야 한다. 질서 있는 연착륙에 별 도움이 되지 않을 것 같다.
(정책금융부장)
pisces738@yna.co.kr

고유권
pisces738@yna.co.kr


