"중도상환수수료 과도하게 낮추면 대출 금리 상승 초래할 수도"
(서울=연합인포맥스) 이수용 기자 = 가계의 금융비용 부담 완화를 위한 대출 중도상환수수료 개선 방안이 오히려 대출 금리를 높이는 부작용을 초래할 수 있다는 지적이 나왔다.
권흥진 한국금융연구원 연구위원은 26일 '주택담보대출 중도상환수수료에 대한 고찰과 시사점' 보고서에서 "주담대 중도상환수수료를 지나치게 낮추는 정책은 대출금리 상승 및 대출 접근성 하락 등 의도하지 않은 결과를 초래할 수 있다"고 말했다.
금융사는 중도상환수수료로 대출에 대한 수익성과 현금흐름 영향을 가늠할 수 있으나, 수수료가 과도하게 낮아질 경우 중도 상환이 쉬워져 이에 대한 예측 가능성도 작아지게 된다고 지적했다.
예측 가능성의 하락은 은행의 중도 상환 리스크로 이어지면서 은행들이 리스크를 고려해 금리를 조정할 수 있다는 것이다.
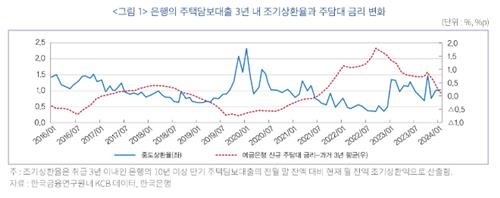
금융연구원에 따르면 은행의 만기 10년 이상 주담대 잔액 중 조기 상환되는 비중은 월별 0.5%~2% 수준으로 상당히 높고, 조기 상환율은 대출금리가 과거 대비 높아질수록 상승한다.
권 연구위원은 "주담대 중도 상환이 금융사 수익성에 상당한 영향을 미칠 수 있다"며 "주담대 중도 상환이 금융사 자금 운용에 미치는 영향은 민간 장기 고정금리 주담대 확대 및 대환대출 도입에 따라 더 커질 수 있다"고 분석했다.
특히 그는 금융당국이 은행 자체적으로 장기 고정금리 또는 주기형 대출을 취급하도록 유인하고 있는데, 금리 고정 기간이 길수록 중도 상환이 금융사 수익성과 현금흐름 예측 가능성에 미치는 영향이 확대된다고 설명했다.
권 연구위원은 "중도상환수수료 수준을 지나치게 낮추는 정책은 금융사와 차주간 효율적인 계약을 저해해 소비자 후생을 낮출 가능성이 있다"며 "일방적으로 중도상환수수료를 낮추기보다 체계의 다양성을 확대하는 정책이 소비자에게 더 큰 도움이 될 수 있다"고 말했다.
sylee3@yna.co.kr

이수용
sylee3@yna.co.kr


