CB 악용한 대주주 편법승계 막는다…공시 강화·전환가액 하향선 설정
3분기 중 실시
(서울=연합인포맥스) 송하린 기자 = 앞으로는 전환사채(CB) 콜옵션 행사자를 지정할 때 구체적으로 누구인지 공시해야 한다. 고무줄이던 증자, 주식배당 등에 따른 전환가액 하향 조정 기준도 마련됐다.
금융위원회는 27일 이러한 내용을 담은 '증권의 발행 및 공시 등에 관한 규정' 변경을 예고했다.
코리아 디스카운트(한국증시 저평가) 해소방안 중 하나로 지난 1일 발표한 전환사채 시장 건전성 제고방안에 대한 후속조치다.
CB는 일정 기간이 지나면 주식으로 전환할 수 있는 회사채다. 대주주가 미리 정해진 가격에 CB 등을 매수할 수 있는 권리인 콜옵션을 행사해 CB를 저렴하게 취득한 뒤 주가가 오르면 이를 주식으로 바꿔 지분을 편법으로 취득하는 불공정거래가 만연하다는 지적이 제기됐다.
이에 금융위는 CB 관련 공시를 강화하기로 했다.
회사는 콜옵션 행사자를 지정하거나 콜옵션을 제3자에게 양도한 경우, 주요사항보고서를 공시해야 한다. 현행 규정에서도 콜옵션 행사자를 공시하도록 하지만 '회사 또는 회사가 지정하는 자'로만 공시하고 있어 일반투자자가 정확한 정보를 파악하기 어렵다.
회사가 만기 전 CB 취득 시에도 주요사항보고서를 통해 취득 사유와 소각 또는 재매각 등 처리 계획 관련 정보를 공시하도록 했다. CB를 최대주주에게 재매각해 주식으로 전환하는 불공정거래를 막기 위한 조치다.
시가 변동에 따른 전환가액 조정(리픽싱) 규제도 강화한다.
전환가액은 CB를 주식으로 전환할 때의 전환비율로, 발행 당시 주가 등을 토대로 산정한다. 현재 리픽싱 최저한도는 원칙적으로 최초 전환가액의 70% 이상이다. 예외적으로 주주총회 특별결의 또는 정관을 통해 70% 미만으로 정할 수 있다. 문제는 일부 기업들이 정관을 이용해 단순 자금조달이나 자산매입 등 일반적인 목적으로 예외를 적용하는 사례가 발생했다는 점이다.
이에 금융위는 주주총회 특별결의(건별)를 통해서만 리픽싱 최저한도에 대한 예외적용을 허용하기로 했다.
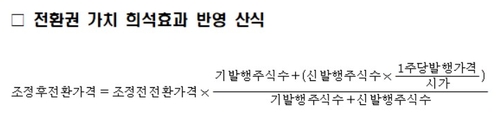
증자, 주식배당 등에 따른 전환가액 조정은 '증자, 주식배당 등에 따른 전환권 가치 희석효과를 반영한 가액 이상'으로만 하향하도록 한정했다.
기존에는 시가변동에 따른 전환가액 조정과 달리 증자, 주식배당 등에 따른 전환가액 조정은 발행기업이 이사회 결의로 자유롭게 조정 방법을 정할 수 있어, 이를 악용해 전환가액을 과도하게 하향 조정하는 사례가 있었다.
사모CB 등의 전환가액 산정 시 '실제 납입일'의 기준시가를 반영토록 하며 전환가액 산정 기준일을 명확히 규율했다. 전환가액 산정 후 주가 상승 때까지 납입일을 계속 연기하는 방법 등으로 정당한 시가 반영을 회피하는 사례를 차단한다.
개정안은 오는 28일부터 다음달 11일까지 규정 변경 예고를 실시한 뒤 규제개혁위원회 심사, 증권선물위원회·금융위 의결 등 절차를 거쳐 3분기 중 실시될 예정이다.
hrsong@yna.co.kr

송하린
hrsong@yna.co.kr


