이창용 '긴축 근거' 꼽은 금융상황지수…어떻게 봐야 할까
기여도 높은 실질주택가격 해석 주의해야
(서울=연합인포맥스) 김정현 기자 = 이창용 한국은행 총재가 현재 금융 상황이 긴축적인 수준에 있다며 '금융상황지수(FCI)'를 근거로 들었지만, 이를 해석함에 있어 주의가 필요하다는 지적이 제기된다.
FCI를 긴축적으로 만드는 가장 큰 요인인 '실질주택가격'이 현실을 반영하지 못할 수 있는 탓이다.
27일 한은에 따르면 이 총재는 지난 23일 금융통화위원회 직후 진행한 기자 간담회에서 "주담대(주택담보대출 금리)만을 가지고 금융시장 상황을 판단하기는 어렵다"면서 "제일 많이 보는 것이 FCI"라고 말했다.
이 총재는 "특히 긴축적인 것을 결정하는 것이 실질주택가격이라든지 주식(주가)이라든지 신용스프레드라든지 여러 가지 시장 변수를 다 같이 고려해보면 아직 금융상황이 긴축적인 상황"이라고 평가했다.
FCI는 한은이 매 3월과 9월 발간하는 통화신용정책보고서에 수록되는 지수다. FCI는 ▲실질단기금리 ▲실질실효환율 ▲실질주가 ▲실질주택가격 ▲기간스프레드 ▲리스크프리미엄 등 6가지 구성변수로 이뤄진다. 매번 측정할 때마다 과거(2000년)부터 현재까지 수치가 모두 변동하는 특성이 있다.
지난 3월 당시 FCI는 마이너스(-) 1 수준을 가리켰다. 이달(5월)에도 3월 수준과 지수 및 구성요소별 기여도 측면에서 큰 차이는 없는 것으로 알려졌다.
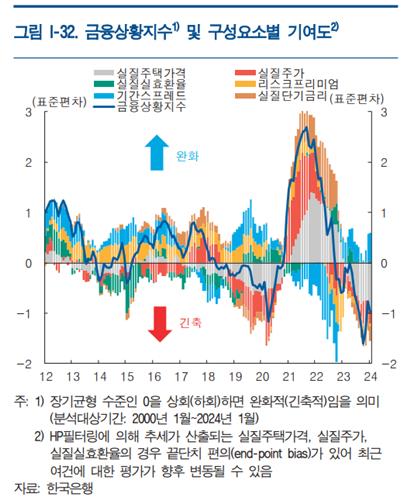
한국은행 통화신용정책보고서 (2024년 3월)
이 가운데 가장 눈길을 끄는 구성변수는 실질주택가격이다. FCI를 긴축적으로 만드는 핵심 변수여서다.
3월 기준 실질주택가격의 기여도는 -1 정도였다. ▲실질주가와 ▲실질단기금리는 도합 -0.5 정도 기여도를 나타냈다. ▲기간스프레드는 플러스(+)0.5였고 ▲리스크프리미엄과 ▲실질실효환율은 영향이 미미했다.
문제는 최근 FCI에서 가장 주요한 구성변수인 실질주택가격 추세를 구하는 공식이 현실을 정확히 반영하기 어려울 수 있다는 점이다.
실질주택가격은 최근 1개월 전국 주택 매매가격을 HP필터링으로 산출한 장기 추세와 비교하는 것이다. 장기 추세보다 최근 가격이 낮으면 긴축적이고 높으면 그 반대다. 주택 매매가격은 국민은행의 월간 KB주택가격동향을 따른다.
장기 추세 추출 기법상 가격 급등·급락기가 최근 시계에 포함되면 그 부분이 영향을 크게 미친다. 2021~2022년 주택가격 이상 급등기의 영향이 장기 추세에 비중 있게 녹아 있다는 의미다.
즉 주택가격의 최근의 이상 급등세가 영향을 미친 주택가격 장기 추세와 현재 주택가격 상황을 비교하는 것이 적절하냐는 의문이 제기될 수 있다.
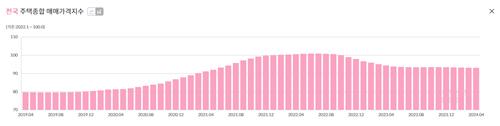
KB부동산 갈무리
금융권 관계자는 "현재 주택 가격을 2022년 영향이 상당한 장기 추세와 비교해야 하는지에 의문을 제기할 수 있다"면서 "지수 산출 자체는 동일한 방법론을 적용하는 것이고 해석은 해석자의 영역으로 남겨둬야 하는 한계가 있다"고 평가했다.
다른 채권시장 관계자는 "이 총재가 FCI를 언급한 맥락이 주담대 금리만으로 완화적이라고 판단하지는 말라는 것 같았다"면서 "다만 주택가격을 놓고 보면 최근 서울 지역은 완화적, 그 외 지방은 긴축적으로 보이는데 진실은 그 사이 어딘가 있을 것"이라고 말했다.
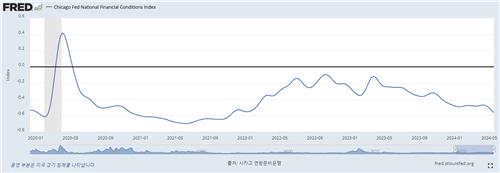
시카고 연은
한편 주요국 가운데 금융상황지수를 정례적으로 발표하는 것은 미국이 대표적이지만 미국 연방준비제도(Fed·연준)는 이를 비중 있게 주목하지는 않고 있다. 연준의 금융상황 판단과 다소 차이가 있어서다.
시카고 연방준비은행이 매주 발표하는 NFCI(National Financial Conditions Index, 미국 금융상황지수)는 지난 17일 기준 -0.56222를 기록했다. 1년 전 -0.25 수준보다 마이너스 폭이 확대된 것이다.
NFCI는 한은의 FCI와 달리 마이너스라는 것은 금융상황이 완화적이라는 의미다. 연준의 고강도 긴축에도 불구하고 금융 상황은 오히려 완화되고 있다는 의미다.
jhkim7@yna.co.kr

김정현
jhkim7@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


