"한미 국채금리, 줄어든 변동성…대응 전략은"
(서울=연합인포맥스) 김정현 기자 = 한국과 미국의 국채 금리 변동성이 5월 들어 동반 축소한 가운데 당분간 저가 매수 대응 전략을 유지해야 한다는 제언이 나왔다.
28일 안재균 신한투자증권 연구원은 '축소된 금리 변동성'을 주제로 한 보고서를 통해 "낮아진 채권시장 변동성은 6월 FOMC까지 이어질 전망"이라며 이 같이 말했다.
안 연구원은 미 국채 10년물과 국고채 10년물의 변동성을 분석했다. 4월 미 국채 10년 금리의 일중 변동성은 평균 10bp였는데 5월 1~10일 8.2bp로 축소됐고 1~24일까지는 6.6bp였다는 것이다. 국고 10년물 역시 4월에는 일평균 4.8bp 등락했지만 5월에는 3.3bp로 축소됐다.
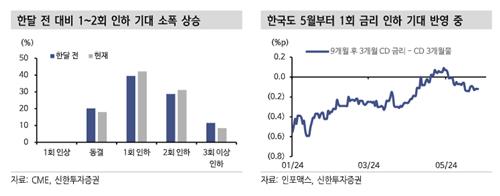
그는 "연초 대비 한미 통화긴축 정상화에 대한 기대가 약화되고 경제지표 경계심이 짙어진 영향"이라며 "관심이 높았던 5월 한국은행 금융통화위원회 회의에서 큰 변화가 있지 않았던 점도 감안해야 한다"고 진단했다.
낮아진 채권시장 변동성은 6월 FOMC까지 이어질 것으로 내다봤다.
그는 "올해 들어 미국 주요 경제지표 결과는 시장 컨센서스에 대체로 부합하고 있다"면서 "4월 PCE(개인소비지출) 물가와 5월 고용지표가 예상치 수준으로 나와도 연초 대비 줄어든 시장 기대를 높이기는 어렵다"고 봤다.
그러면서 "올해 장중 기록한 미 국채 10년물 기준 4.74%(4월25일), 국고채 10년물 3.74%(4월26일)를 넘어설 동력도 부족하다"면서 "6월 FOMC까지 미 국채 10년은 4.50%, 국고 10년은 3.50%를 기준으로 좁은 범위 내에서 움직일 것"이라고 덧붙였다.
한편 안 연구원은 재정증권 발행 확대에 따라 단기자금시장 위축 우려가 있어 한은의 유동성 관리가 중요해질 것이라고 보기도 했다.
그는 다만 "국내 단기자금시장 모니터링이 필요하지만 중요한 건 6월 FOMC까지 대외 여건 확인"이라며 "공격적 금리 하락 베팅보다는 기준금리 근접시 저가 매수 대응이 여전히 유효하다"고 강조했다.
신한투자증권
jhkim7@yna.co.kr

김정현
jhkim7@yna.co.kr


