[데이터로 본 코리아 디스카운트-①] 주요 원인은 무엇인가
[※편집자 주 = '코리아 디스카운트'(Korea discount)는 2000년대 초부터 관찰되기 시작해 현재까지 해소되지 않고 있는 것으로 평가됩니다. 코리아 디스카운트는 한국 증시의 취약성을 집약적으로 드러내는 표현으로 널리 사용돼 한국 시장이 선진 주식시장으로 도약하기 위해 반드시 해결해야 할 문제로도 지적됩니다. 연합인포맥스는 코리아 디스카운트의 주요 원인과 디스카운트 해소 이후의 코스피 및 주요 종목 전망 등을 빅데이터 분석을 통해 기획 기사로 송고합니다.]
(서울=연합인포맥스) 권용욱 기자·이석훈 연구원 = 한국 주식의 가치평가 수준이 다른 유사한 외국 시장에 비해 낮게 형성되는 '코리아 디스카운트'의 주요 원인은 여러 가지가 꼽힌다.
연합인포맥스가 30일 코리아 디스카운트와 관련한 빅데이터를 분석한 결과, 오랫동안 지적되어 온 전통적 원인 이외에 기업들의 자금조달 용이성과 지정학적 위험도 최근 들어 새로운 배경으로 부상하는 것으로 나타났다.
코리아 디스카운트가 논의될 때 꾸준히 제기되어 온 구조적 원인은 한국 기업의 부진한 주주환원과 저조한 수익성 및 성장성이다.
연합인포맥스가 우리나라를 포함한 34개국(대한민국, 미국, 일본, 대만, 이탈리아, 스페인, 이스라엘, 인도, 덴마크, 그리스, 멕시코, 중국, 말레이시아, 독일, 벨기에, 페루, 필리핀, 인도네시아, 프랑스, 튀르키예, 칠레, 싱가포르, 캐나다, 영국, 호주, 스위스, 태국, 뉴질랜드, 노르웨이, 남아프리카, 이집트, 베트남, 카타르, 브라질)을 대상으로 지난 5년(2019~2023년)간 평균 배당 성향을 조사한 결과, 우리나라는 34개국 가운데 31위로 배당 성향이 낮은 것으로 조사됐다.
수익성을 나타내는 자기자본이익률(ROE)도 우리나라는 34개국 가운데 25위로 낮은 편이었고, 국내총생산(GDP) 성장률은 34개국 가운데 16위에 그쳤다.
이에 더해 국내 상장기업들의 자금조달 여건과 우리나라의 지정학적 위험도 각각 코리아디스카운트에 일조하는 것으로 진단됐다.
세계은행이 매년 발표하는 기업환경 보고서(Doing Business)의 10개 항목 가운데 자금조달(Getting Credit)은 채권자의 법적 권리와 신용 정보 시스템을 평가한다. 구체적으로는 채권자의 권리보호 수준과 신용정보 제공 수준이 높을수록 높은 평가를 받는다.
경제평화연구소(IEP)는 글로벌평화지수(Global Peace Index·GPI)를 매년 발표하는데, 사회적·지정학적 위험도를 따져 각 나라가 얼마나 안전하고 평화로운지를 평가한다.
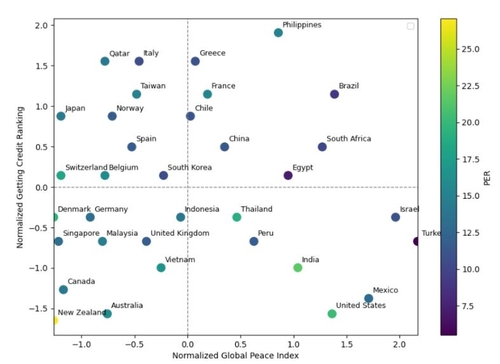
연합인포맥스가 세계은행의 자금조달 순위, IEP의 글로벌 평화지수를 각각 해당 나라 증시 주가수익비율(PER)과 비교한 결과, 두 평가 수치가 낮을수록(평가 순위가 상위권일수록) 높은 PER을 갖는 것으로 분석됐다.
자료: 연합인포맥스
위 그래프에서 한국과 자금조달 순위가 유사한 스위스, 벨기에, 이집트의 경우 글로벌 평가지수가 높을수록(평가 순위 상위권일수록) 각 나라의 PER은 낮아지는 것을 확인할 수 있다.
동시에 한국과 평화지수가 유사한 인도네시아, 영국, 베트남의 경우 자금조달 순위가 낮을수록(평가 순위 하위권일수록) 각 나라의 PER이 높은 것을 볼 수 있다.
이석훈 연합인포맥스 연구원은 "자금조달 용이성과 세계평화지수를 코리아 디스카운트의 새로운 원인으로 본다면, 두 지수의 개선을 통해 코리아 프리미엄(PER 상승)을 얻을 수 있을 것"이라고 내다봤다.
그는 "남북관계와 같은 지정학적 위험을 쉽게 바꾸기 어렵다면 자금조달의 용이성을 개선하는 게 코리아 프리미엄을 위한 당장의 현실적인 방안일 수 있다"고 덧붙였다.
ywkwon@yna.co.kr

권용욱
ywkwon@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


