SNB 총재 "자연이자율 재상승 중인지 판단하기 이른 상황"
(서울=연합인포맥스) 오진우 기자 = 토마스 요르단 스위스중앙은행(SNB) 총재는 자연이자율(중립금리·R*)이 구조적으로 재차 상승하고 있는지 판단하기는 아직 이르다고 말했다.
낮은 잠재 성장 등 중립금리의 하락 요인과 생산성의 향상 등 상승 요인이 혼재되어 있다는 이유에서다.
요르단 총재는 또 단기적인 통화 여건은 R*와 무관하게 실질금리의 변화로 판단할 수도 있다고 덧붙였다.
연합뉴스
요르단 총재는 30일 서울 중구 한국은행 본관에서 열린 'BOK 컨퍼런스' 기조연설에서 "팬데믹 이후 주요국의 긴축적 통화정책 등으로 실질금리가 상승하면서 R*이 앞으로 상승할지 또는 팬데믹 이전의 낮은 수준으로 회귀할지 관심이 증대되고 있다"면서 이같이 말했다.
요르단 총재는 주요 선진국의 실질금리(명목금리-물가상승률)은 지속해서 내려 글로벌 금융위기 이후 0%를 약간 밑도는 수준까지 하락했다가 코로나19 이후 최근 2년간 제로금리를 약간 상회하는 수준으로 상승했다고 분석했다.
그는 실질금리의 장기적인 하락 추세는 잠재성장률 하락, 은퇴대비 저축 증가, 안전자산에 대한 수요 증가 등에 기인했지만, 팬데믹 이후 최근 2년간 실질금리 상승은 주요국의 고인플레이션에 대응한 긴축적 통화정책에 주로 기인한다고 분석했다.
요르단 총재는 실질금리가 높아졌지만, 이를 구조적으로 R*이 높아진 것으로 받아들이기는 불확실하다는 견해를 표했다.
그는 "R*이 재상승하고 있는지 판단하기에는 아직 이르다"고 말했다.
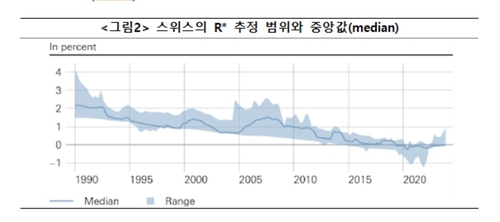
낮은 잠재성장률, 기대수명 증가 등 실질금리를 낮추는 요인과 비경제활동인구 증가로 인한 저축률 하락, 대규모 재정적자, 신기술에 따른 생산성 향상, 녹색 전환(green transition)에 따른 대규모 투자 등 실질금리를 높이는 요인이 혼재되어 있기 때문이라고 그는 설명했다.
한국은행
요르단 총재는 또 "R*은 관측이 불가능하고 다양한 자료와 모형을 통해 추정해야 하므로 R*의 추정에는 상당한 불확실성이 내재한다"면서 "R*을 정책에 활용하기 위해서는 신뢰할만한 추정치(policy-relevant R*)를 도출하는 것이 중요하다"고 조언했다.
신뢰할 만한 추정치는 단순히 다양한 모델 추정치의 기계적인 평균으로 도출해서는 안 되며, 모형 내에서 포착할 수 없는 구조적 요인들의 영향을 평가할 수 있는 전문가적 판단에도 기반할 필요가 있다고 덧붙였다.
또 R*이 과소 혹은 과대 추정되었을 가능성을 열어두고, 다양한 시나리오에서의 통화정책 전략을 준비해야 한다고 제안했다.
요르단 총재는 이어 "단기적인 통화 여건 변화는 R*과 무관하게 실질금리의 변화만으로 설명할 수 있다는 점에 유의해야 한다"고 덧붙였다.
jwoh@yna.co.kr

오진우
jwoh@yna.co.kr


