[1분기 생보사 채권운용] 국채보다 크레딧
(서울=연합인포맥스) 손지현 노현우 기자 = 최근 상위 생명보험사들이 운용 포트폴리오상 국채 비중을 줄이고 금융채, 회사채 등 크레딧과 주식을 늘리고 있다.
경기 침체 없이 디스인플레가 진행된다는 연착륙 내러티브에 동조한 결과로 풀이된다.
30일 서울 채권시장에 따르면 올해 1분기 삼성생명의 유가증권 운용자산에서 국공채 비중은 30.48%로, 지난 2022년 말(36.52%)에 비해 6.04%포인트(p) 하락했다.
같은 기간 특수채 비중도 16.62%에서 14.55%로 줄었다.
반면 회사채 비중은 5.94%로, 2022년 말(3.59%)에 비해 2.35%p 늘었다.
같은 기간 주식 비중도 21.93%에서 25.02%로, 금융채 비중도 0.81%에서 1.56%로 확대됐다.
이같은 현상은 한화생명, 교보생명 등 업계 상위 생명보험사들에도 동일하게 나타났다.
한화생명의 유가증권 운용자산을 살펴보면 같은 기간 국공채와 특수채의 비중은 각각 34.45%, 15.72%에서 33.11%, 14.33%로 줄고 금융채 및 회사채, 주식의 비중은 각각 1.13%, 3.86%, 5.5%에서 1.46%, 6.09%, 7.9%로 늘었다.
교보생명의 경우도 국공채(35.50%→35.35%)와 특수채(10.65%→8.65%)의 비중은 줄고, 회사채(4.43%→7.17%), 주식(2.95%→3.44%)의 비중은 늘었다.
여기에는 생명보험사들이 큰 틀에서 연착륙 내러티브를 기반으로 자산을 운용하고 있다는 것이 녹아있다.
지난해 1월 말부터 한국은행이 11차례 연속 기준금리 동결 기조를 이어가는 등 통화 긴축이 이어지고 있고 올해 하반기 금리 인하 불확실성 또한 여전한 상황에서 경기에 큰 충격 없이 물가가 쭉 내려올 것이라는 기대가 자리 잡고 있는 셈이다.
실제 올해 들어 크레딧은 연착륙 내러티브에 발맞추는 듯 스프레드를 계속 좁혀왔다.
생명보험사가 대체로 담는 5년물 기준 'AA' 등급 회사채와 국고채 간 스프레드는 최근 51bp 수준까지 하락하면서 역사적 저점 수준까지 좁혀졌다. 올해 연초에 78bp 수준이었던 것을 감안하면 30bp 가까이 축소됐다.
연초에 비해 금리 인하 기대감이 후퇴하면서 국고채 금리는 올랐으나, 크레딧 스프레드는 꾸준히 축소되면서 생명보험사들의 눈길을 사로잡은 것으로 보인다.
윤여삼 메리츠증권 연구원은 "생보사들이 수익성 때문에 회사채 등 크레딧 자산 비중을 늘린 곳이 많을 것"이라며 "연초 이후 국고채는 기준금리를 하회하면서 캐리가 나오는 크레딧으로 눈을 돌리는 와중에 경기가 심각하게 나빠지는 국면도 아니어서 크레딧 쪽에서 먹을 게 있다는 분위기"라고 말했다.
한 생명보험사 채권 운용역은 "AAA급 크레딧은 금리가 너무 낮고, A급 크레딧은 담기에 부담스러운 측면이 있으나 AA급의 경우 다소 안정적이면서 적당한 캐리를 얻기에 적절하다고 본다"며 "본드포워드를 늘리면서 발생하는 자본 여력으로 크레딧을 사면서 추가 이익을 추구하는 측면이 있을 것"이라고 언급했다.
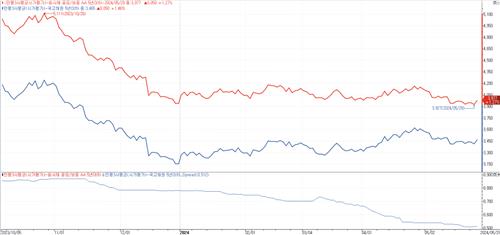
5년물 기준 AA등급 회사채(빨간)와 국고채 금리 및 스프레드
jhson1@yna.co.kr
hwroh3@yna.co.kr

손지현
jhson1@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


