한은 "韓 장기중립금리 -0.2%~1.3%"…코로나 전보다 약 1%p 상승
(서울=연합인포맥스) 오진우 기자 = 우리나라의 장기 중립금리가 코로나19 팬데믹 이전과 비교해 약 1%포인트(p) 높아졌다는 연구 결과가 나왔다.
도경탁 한국은행 정책연구팀 과장은 31일 중구 한은 본관에서 진행된 'BOK컨퍼런스'에서 개인적인 견해임을 전제로 올해 1분기 기준 우리나라 장기 중립금리가 마이너스(-)0.2%~1.3% 수준으로 추정된다고 발표했다. 이는 코로나19 팬데믹 이전과 비교해 약 1%포인트p 높은 수준이다.
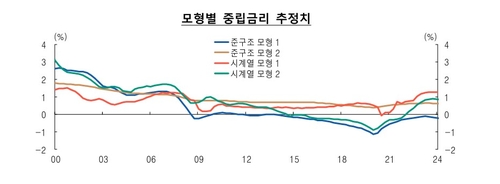
도 과장은 준구조 모형 2개, 시계열 모형 2개 등 총 4개 모형을 활용해 우리나라 장기 중립금리 추이를 추정했다.
추세적으로 보면 우리나라 중립금리는 장기 시계에 걸쳐 하락하다가, 팬데믹 이후 하락세가 멈추고 소폭 상승한 모습이다.
지난 2000년 1분기 기준 모델별 중립금리 추정치는 1.4%~3.1% 범위를 기록했다. 이는 지난 2020년 1분기에는 -1.1%~0.5%까지 떨어졌다.
하지만 팬데믹 이후에는 소폭 상승하면서 올해 1분기 기준으로는 모델별로 -0.2%~1.3% 범위인 것으로 추정됐다. 팬데믹 전인 2020년에 비해 저점은 0.9%p 높아졌고, 고점은 0.8%p 상승했다.
한은 관계자는 해당 중립금리에 물가 목표치 2%를 더하면 명목중립금리가 된다고 설명했다. 현재 기준금리는 3.5%로 추정된 명목중립금리 상단보다 높다.
한국은행
도 과장은 "다만 추정치의 불확실성이 높다는 점을 감안할 때 상승 전환 여부는 향후 데이터가 충분히 쌓인 후 재평가해 볼 필요가 있다"고 덧붙였다.
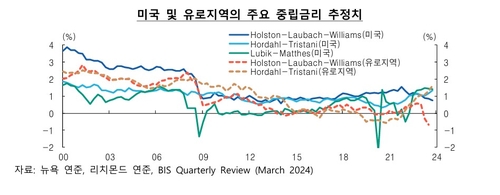
도 과장의 연구에 따르면 주요국 중립금리 추정치의 경우에도 우리나라와 크게 다르지 않게 팬데믹 이후 최근에는 상승하는 모습을 보였다.
도 과장은 "이는 생산성 및 잠재성장 변화, 인구구조 변화, 안전자산 수요 및 공급, 글로벌 중립금리의 파급(spillover) 등 다양한 사회경제적 요인과 관련 있는 것으로 알려졌다"고 평가했다.
한국은행
도 과장은 향후 장기의 중립금리의 향방은 생산성 향상 문제가 가장 중요할 것으로 내다봤다.
그는 "인구구조 변화, 기후 변화 대응, AI 관련 생산성 변화 등 다양한 사회경제적 요인들이 제기되고는 있지만, 글로벌 경제 환경이 변화하는 상황임을 감안할 때 지속적인 생산성 향상에 기반한 잠재성장 제고 여부가 향후 추이 관련 핵심 이슈로 작용할 것"이라고 말했다.
구체적으로 우리나라의 경우 인구구조는 중립금리를 내리는 요인이 될 것으로 봤다. 재정정책은 고령화로 인한 지출 증가는 상방 압력을 생산성 재고를 위한 지출의 감소 가능성은 하방 요인이 될 수 있다고 진단했다.
AI 기술 등을 통한 생산성 향상 가능성과 기후변화 투자 증가 등은 상방 요인으로 꼽혔다.
반면 소득불평등의 심화는 고소득층 중심 저축률을 높여 중립금리에 하방 압력이 될 수 있다고 진단했다.
도 과장은 "중립금리의 향후 추이와 관련하여, 인구 고령화·생산성 등 구조적 요인 변화의 영향에 대한 연구가 긴요하다"고 덧붙였다.
한편 도 과장은 "이번 연구는 장기 중립금리(longer-run r*)만을 살펴보았으나 주요국 중앙은행은 다양한 구조모형을 이용해 단기 중립금리(shorter-run r*)를 추정하고, 보완적으로 이용한다는 점을 감안할 때 이에 대한 연구도 필요하다"고 덧붙였다.
jwoh@yna.co.kr

오진우
jwoh@yna.co.kr


