[배수연의 전망대] 매파 연준의 믿는 구석을 보여주는 그래프
(서울=연합인포맥스) 경제학 교과서를 다시 써야 할 듯하다. 미국의 중앙은행이면서 사실상 세계의 중앙은행 노릇을 하는 연방준비제도(연준·Fed)가 고금리 기조를 이어가지만 자산가격이 꾸준하게 오르고 있어서다. 뉴욕증시의 3대 지수는 신고가 경신 행진을 이어가고 금가격도 사상 최고치 행진을 거듭하고 있다.
월가는 이제는 연준의 고금리 기조가 더 오랫동안 이어질 것이라는 점을 기정사실로 여겨야 한다는 목소리까지 커지고 있다. 우리가 닷컴 버블과 글로벌 금융위기 국면에서 일상으로 여겼던 제로금리가 되레 비정상이라는 이유에서다.
연준의 일부 고위관계자들은 관계자들은 최근 미국의 인플레이션 상황을 보면 기준금리를 되레 더 올려야 할 수도 있다고 주장하기도 했다.
이에 대해 월가 전문가들은 연준의 매파적인 기조 강화의 근거를 미국 국채 수익률과 하이일드 채권의 스프레드에서 찾아야 한다고 주장했다. 연준이 고금리 기조를 장기간 이어가고 있지만 해당 스프레드가 안정적인 흐름을 보여서다.
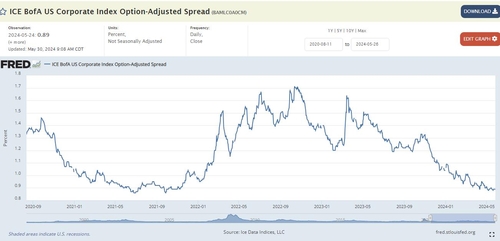
FRED
<하이일드 채권 스프레드 추이:FRED>
연준은 역사적으로 증시 폭락에는 무심해도, 해당 스프레드의 확대에는 통화정책 기조를 전광석화처럼 변경했다. 금융시장 안정의 책임도 지고 있는 연준이 증시의 조정에는 무관심할 수도 있지만, 회사채 스프레드 확대까지 손을 놓고 있을 수 없었기 때문이다. 기업들이 자금조달 비용 증가로 도산에 이르는 등 어려움을 겪을 경우 주가 조정과는 차원이 다른 경제 충격으로 이어지기 마련이다.
연준이 제로금리를 넘어 양적 완화까지 시행했던 2008년 글로벌 금융위기 당시에도 해당 스프레드가 벌어지며 연준을 몰아세웠다. 하일드채권 수익률에서 미국채 수익률을 뺀 하이일드 채권 스프레드 혹은 크레디트 스프레드는 2008년 11월 말에 한때 19.88%p까지 확대됐다. 불과 1년 전인 2007년 11월에는 해당 스프레드가 5.92%p에 불과했다. 자금조달 시장이 사실상 붕괴했다는 의미다.
나스닥 종합지수가 폭락하며 닷컴버블이 꺼졌던 2000년에도 주가 조정이 아니라 회사채 스프레드 확대에 따른 기업들의 줄도산 우려로 연준이 긴급 소방수로 나섰다. 당시 해당 스프레드는 2000년 1월 4.87%p에서 2001년 10월 9.61%p로 급등했다.
지난 2020년 팬데믹(대유행)에 연준이 유동성을 거의 무제한 살포한 것도 당시 우량 기업들까지 줄도산 위기로 내몰린 탓이 컸다. 2019년 12월 말 기준으로 3.60%p였던 해당 스프레드는 2020년 3월에 8.77%p까지 급등했다. 연준은 지체 없이 시장 살리기에 나섰고 미국에서만 111만 명이나 사망한 대재앙에도 증시가 사상 최고의 빅랠리를 펼친 원동력이 됐다.
이후 연준은 기준금리를 연 5.25~5.50 수준까지 공격적으로 올렸다. 과거 같았으면 미국채와 하이일드 채권 수익률 스프레드가 확대됐어야 했다. 신용도가 낮은 기업들부터 어려움을 겪으면서 경제의 약한 고리에서 문제가 발생했기 때문이다.
하지만 세인트루이스 연방준비은행(연은) 관리하는 방대한 경제 데이터베이스인 FRED(Federal Reserve Economic Data)에 따르면 최근 들어 해당 스프레드는 되레 줄어들고 있다. 해당 스프레드는 지난해 10월까지는 오름세를 보이며 불안감을 증폭시켰으나 올해 들어 꾸준한 하향 추세를 이어오고 있다.
연준의 기준금리 인하 시점이 궁금한 투자자들은 이제부터 FRED의 'ICE BofA US Corporate Index Option-Adjusted Spread'를 주목해 보자. (국제경제부)
neo@yna.co.kr

배수연
neo@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


