SK온, 신용등급 'A+' 사수…"계열 지원의지 매우 높아"
"자본 확충·전방 수요·공장 가동률 등 모니터링"
(서울=연합인포맥스) 김학성 기자 = 국내 신용평가사들이 SK온의 신용등급을 기존과 같은 'A+(안정적)'로 유지했다.
투자 부담 확대 추세가 이어지고 있지만 SK그룹 차원의 강력한 지원 의지가 신용도를 떠받쳤다.
[출처: SK온]
한국기업평가와 한국신용평가, 나이스신용평가는 31일 상반기 정기평가에서 SK온의 신용등급을 'A+'로 부여한다고 밝혔다.
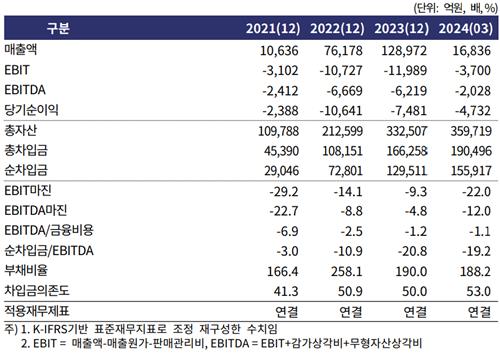
신평사들은 공통으로 전방 전기차 수요 둔화로 인한 실적 둔화와 대규모 투자에 따른 재무부담 확대 추세를 지적했다.
한기평은 "영업현금 창출력 개선이 미진한 가운데 국내외 증설 투자로 과중한 자금소요가 이어져 잉여현금흐름(FCF) 적자 규모가 확대되고 있다"며 SK온의 연결 기준 순차입금 규모가 지난 3월 말 기준 약 16조원에 달한다고 짚었다.
한신평도 "자본성 자금 조달을 지속하고 있으나 높은 수준의 투자 및 운전자금, 금융비용 부담을 감당하기에 부족해 차입금 증가 추세가 지속되고 있다"고 했다.
다만 이들은 SK온이 우수한 사업안정성과 시장지위를 확보하고 있다고 강조했다.
SK온은 지난해 기준 전기차 배터리 시장점유율 4.9%로 글로벌 5위의 지위를 차지했으며, 중국 시장을 제외하면 점유율과 순위는 각각 10.7%, 4위로 올라간다.
주요 글로벌 완성차 업체를 고객사로 확보해 약 400조원의 수주잔고를 쌓아둔 점도 긍정적 요소로 꼽혔다.
SK그룹 차원의 강력한 지원 의지도 신용등급을 지탱했다.
한신평은 SK그룹이 배터리 사업을 신성장 동력으로 육성하고 있다며 SK온의 신용등급을 2노치 상승해 반영했다.
한기평도 "(그룹의) 지원 의지가 매우 높은 수준"이라며 1노치 상향 조정했다.
실제로 최창원 SK수펙스추구협의회 의장을 비롯한 SK그룹 주요 경영진들은 최근 여러 차례에 걸쳐 배터리 사업의 경쟁력을 강화하겠다고 강조한 바 있다.
이들 신평사는 자본 확충을 통한 재무안정성 개선 여부와 수준, 전방 수요 추이, 주요 공장의 가동률 등을 중점적으로 살피겠다고 밝혔다.
한신평은 여기에 더해 SK그룹 차원에서 진행 중인 사업 포트폴리오 재편이 SK온에 미칠 영향도 모니터링하겠다고 덧붙였다.
[출처: 한국기업평가]
hskim@yna.co.kr

김학성
hskim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


