IRS 초장기 커브 역전폭 사상최대…이유와 향방은
(서울=연합인포맥스) 김정현 기자 = 금리스와프(IRS) 초장기 수익률곡선의 역전폭이 사상 최대 수준으로 확대돼 그 배경에 관심이 쏠린다.
초장기 구조화 채권의 헤지 수요에 따라 외국계은행을 비롯해 국내 은행 등의 초장기 IRS 리시브(매수) 수요가 몰린 것으로 관측된다.
3일 연합인포맥스 일별 CRS·IRS(화면번호 2403)에 따르면 전거래일인 지난달(5월) 31일 IRS 30년-20년 스프레드는 마이너스(-)37bp를 나타냈다. 한달 전(-27bp)고 비교하면 10bp, 1년 전(-22bp)과 비교하면 15bp 더 역전폭이 확대된 것이다.
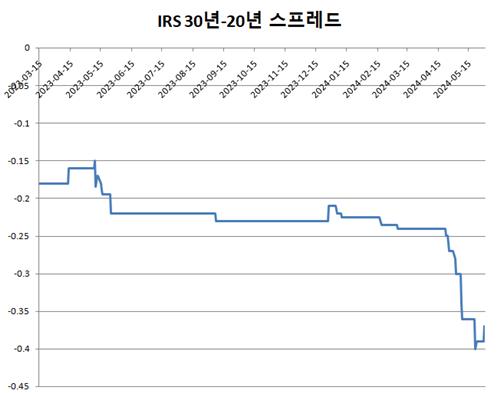
연합인포맥스
스프레드는 올해 5월 들어 사상 처음으로 -30bp 이상 벌어졌고 5월 22일에는 -40bp까지도 역전폭이 확대됐다. 최근 살짝 역전폭이 축소되긴 했지만 여전히 어색할 정도로 확대된 상황이다.
동일 만기 국고채 스프레드와 비교해도 추세가 뚜렷하다. 같은날 국고채 30년-20년 스프레드는 -7.5bp였다. 한달 전(-8.0bp)과 크게 변동이 없었던 것이다. 1년 전(0bp)과 비교하면 7.8bp 역전됐다.
IRS 시장에 20년 페이(매도), 30년 리시브(매수) 수요가 대거 유입되면서 해당 구간 수익률곡선이 빠르게 평탄화된 것으로 알려진다. 외국계 은행과 국내 은행에서 모두 수요를 보인 것으로 전해진다.
이는 구조화 채권 헤지 물량에 따른 것으로 보인다. 특히 올해 들어 5년 후 콜옵션이 있는 30년 만기 구조화 채권(콜러블 본드) 발행이 상당했는데 이로 인해 IRS 30년 리시브 수요가 생겼다는 것이다.
발행 기관은 콜러블 본드를 발행하면서 은행과 스와프 계약을 맺으면 일반 채권을 발행하는 것보다 저금리에 조달하는 효과를 본다.
이 때 스와프 은행은 콜옵션을 포함한 변동금리를 수취하는데 IRS 30년 페이 포지션이 생기게 된다. 이 포지션을 헤지하기 위해 IRS 30년 리시브 필요성이 생겼다는 것이다.
다만 시장에 IRS 30년 리시브 수요만 늘고 페이 니즈가 부족해 그 대신 20년 페이-30년 리시브 혹은 10년 페이-30년 리시브 스프레드 거래가 늘어난 것으로 전해졌다.
한 은행권 관계자는 "30년 만기 콜러블 본드(5년 콜옵션) 수요가 최근 상당히 늘어나면서 IRS 시장에서 30년 리시브를 통한 헤지 니즈가 커진 것"이라며 "IRS 10년 및 20년은 자체적인 비드(매도) 수요가 있는 반면 30년은 비드 수요가 없어서 스프레드 거래가 많았다"고 설명했다.
다른 은행의 채권 운용역은 "지난주에도 -35bp 스프레드 거래가 있었고 그 전에도 비슷한 거래가 나타났다"면서 "외국계나 국내 기관에서 고루 수요가 나타나는 것으로 보인다"고 귀띔했다.
또 다른 은행의 채권 본부장은 "구조화 채권 본부에서 나온 수요로 알고 있다"고 했다.
수익률곡선의 향방을 예단하기는 쉽지 않아 보인다.
은행권 관계자는 "콜러블 본드로 조달했던 기관들의 수요에 따라 커브가 변할 것"이라며 "30년 만기 콜러블 본드가 일반 채권 대비 저금리에 조달할 수 있는 상황이 종료되거나 수요가 20년 만기로 이동할 가능성도 있다"고 말했다.
jhkim7@yna.co.kr

김정현
jhkim7@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


