[건설사 구하기②] 이마트 재무구조에 울리는 경고음
이마트, 유통·건설부문 수익성 저하
국내 신평사, 이마트 신용등급 하향조정
(서울=연합인포맥스) 김용갑 정필중 기자 = 신세계그룹의 핵심 계열인 이마트의 재무구조 악화가 우려된다는 진단이 나왔다.
이마트가 유통업황 부진을 겪고 있는 데다 신세계건설을 살리기 위해 자금보충약정과 유상증자 등 다양한 수단을 동원하는 탓이다. 이 때문에 이마트 주가는 부진하고 회사채 신용스프레드도 확대되는 등 경고음이 울린다.
◇ 이마트, 조선호텔앤리조트에 출자 결정…이익창출력은 저하
4일 관련업계에 따르면 지난달 말 조선호텔앤리조트는 1천억원 규모의 제3자 배정 유상증자를 결정했다.
신세계그룹은 조선호텔앤리조트가 레저부문 경쟁력을 강화하기 위해 증자를 실시하는 것이라고 설명했다.
앞서 조선호텔앤리조트는 지난 4월 신세계건설의 레저부문을 1천819억원에 양수했다.
결국 조선호텔앤리조트가 신세계건설 레저부문을 양수해 신세계건설을 지원하고 이마트가 조선호텔앤리조트를 지원하는 구조가 된 셈이다.
또 이마트는 자금보충약정을 통해 신세계건설을 도왔다. (연합인포맥스가 4일 송고한 '[건설 구하기①] 이마트, 자금보충약정으로 공정거래법 '회피'' 기사 참고)
하지만 이마트 상황이 녹록지 않은 것으로 분석됐다. 유통과 건설부문 중심으로 수익성이 저하된 결과로 풀이됐다.
지난해 연결기준 이마트 매출액은 29조4천722억원으로 전년 대비 0.5% 증가했다.
같은 기간에 영업손실은 469억원으로 전년(영업이익 1천357억원) 흑자에서 적자로 전환했다. 당기순손실도 1천875억원으로 적자로 돌아섰다.
올해 1분기 이마트 실적이 반등 조짐을 보였으나 아직 멀었다는 평가가 많다.
1분기 연결기준 이마트 매출은 7조2천67억원으로 지난해 같은 기간보다 1.0% 증가했다. 영업이익은 471억원으로 245.0% 늘었다. 당기순이익은 294억원으로 큰 폭 증가했다.
증권사 한 연구원은 "1분기 실적은 양호한 본업 때문"이라며 "다만 구조적인 턴어라운드(전환)를 논하기에는 시기상조"라고 진단했다.
그는 "객수 회복 대비 객단가 하락이 지속됐기 때문"이라며 "공휴일수가 2일 적었던 4월 실적은 재차 부진하다"고 설명했다.
◇ 이마트 재무구조 악화…신용등급 하향조정
이마트 재무구조도 부진한 상황이다. 이마트가 신세계건설을 살리는 과정에서 재무부담이 확대될 수 있다는 우려도 만만찮다.
실제 연결기준 이마트 부채총계가 2020년 말부터 올해 1분기 말까지 68.3% 증가할 때 자본총계는 33.4% 늘었다. 차입금 증가가 부채 증가를 주도했다. 이 기간에 차입금은 93.9% 증가했다. 순차입금도 119.9% 늘었다.
이 같은 영향 등으로 재무지표도 나빠졌다. 차입금 의존도는 2020년 말 27.7%에서 올해 1분기 말 35.3%가 됐다. 같은 기간 상각전영업이익(EBITDA) 대비 순차입금은 3.6배에서 5.3배가 됐다.
국내 신용평가사도 이마트 신용등급을 하향조정했다.
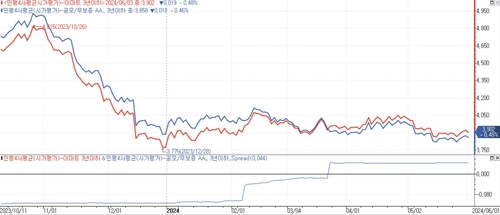
한국기업평가는 지난해 12월 이마트 무보증사채 신용등급을 AA(안정적)에서 AA(부정적)로 조정했다. 올해 3월엔 이마트 무보증사채 신용등급을 AA(부정적)에서 AA-(안정적)로 하향했다.
이 때문에 이마트 회사채 신용스프레드는 자기 등급 대비 벌어지고 있다. 이런 추세는 이마트 자금조달 부담을 키울 수 있을 것으로 분석됐다. (첫 번째 차트)
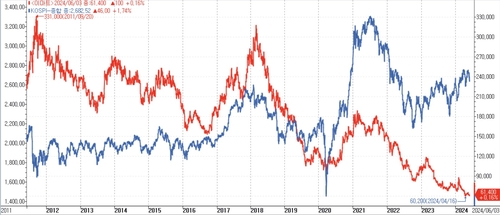
이마트 주가도 부진하다. 코스피지수 대비 성과도 나쁘다. (두 번째 차트)
인포맥스 화면번호 5000
인포맥스 화면번호 5000
이에 대해 신세계그룹은 신세계건설이 신종자본증권 이자를 지급하지 못하지 않는 이상 자금보충약정으로 이마트가 책임을 져야 할 일이 생기지 않는다고 설명했다. 자금보충약정이 이마트에 부담이 되지 않는다는 얘기다.
또 조선호텔앤리조트 유상증자 등도 감내할 수준이라고 판단했다.
ygkim@yna.co.kr
joongjp@yna.co.kr

김용갑
ygkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


