"엔비디아 독주에서 주가 상승 확산으로…고금리 우려는 반영"
(서울=연합인포맥스) 한상민 기자 = 엔비디아가 미 시가총액 2위 애플과의 순위 역전을 앞둔 가운데, 영업이익과 매출 비중 차이가 아직 커 엔비디아의 독주보다는 주가 상승의 확산이 예상된다는 분석이 나온다.
민병규 유안타증권 연구원은 4일 보고서를 통해 "스탠더드앤드푸어스(S&P)500지수 내 애플의 영업이익 비중은 4.9%이고 엔비디아는 2.5%"라며 "매출은 2.3%와 0.6% 비중으로 여전히 큰 차이가 있어, 향후 실적 추정치를 고려해도 엔비디아의 독주보다는 확산이 예상되는 시점"이라고 설명했다.
최근 엔비디아의 편입 여부로 다우지수와 나스닥지수 간 큰 수익률 차이가 발생했다. 지난달 엔비디아의 나스닥 시총 상승 기여도는 29.9%에 달한다. 엔비디아의 주가는 단기적 고점 논란도 제기된다.
연초 이후 엔비디아의 수익률은 121%를 웃돌고 있지만, 애플은 보합권에 머물고 있다. 두 기업의 시총 차이는 연초 59.2%에서 현재 8% 수준으로 축소됐다.
민 연구원은 "엔비디아의 아웃퍼폼은 높아진 기대치를 웃도는 실적을 정당화하고 있다"면서도 "탑다운 관점에서 보면 시총과 달리 영업이익과 매출 차이가 있어 다소 과도해 보이는 부분도 있다"고 진단했다.
그는 최근 뉴욕증시의 섹터별 주당순이익(EPS) 추정치가 정보기술(IT)보다 커뮤니케이션과 기타 경기민감 섹터 중심으로 상향되고 있다고 분석했다. 이에 올해 하반기 엔비디아에 대한 집중과 양극화보다는 주가 상승 확산에 기대감을 가져볼 수 있다고 내다봤다.
한편 미 국채 금리 상승으로 촉발된 글로벌 증시의 변동성은 길게 유지되지 않으리라고 전망했다. 미국의 개인소비지출(PCE) 둔화가 확인된 가운데 고금리 장기화 가능성이 이미 시장에 반영된 것으로 민 연구원은 판단했다.
그는 "유동성 측면에서 4월 M2의 지난해 같은 기간 대비 증감률이 17개월 만에 플러스 전환됐다"며 "6월 양적 긴축(QT·시중의 유동자금을 줄이는 정책) 축소도 예정됐고, 통화정책에 민감한 2년물 금리가 작년 10월 고점에 근접했다는 점 등을 봤을 때 고금리 장기화 가능성은 이미 상당 부분 반영됐다"고 강조했다.
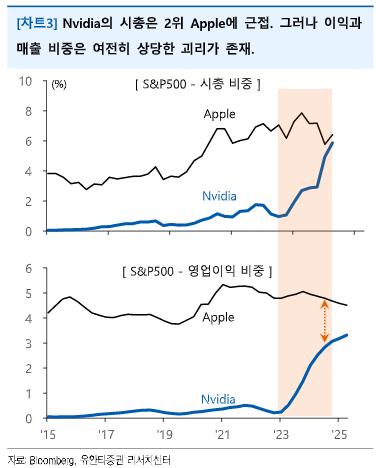
출처: 유안타증권
smhan@yna.co.kr

한상민
smhan@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


