[황병극의 파인앤썰] '반면교사' 프랑스 신용등급 강등
(서울=연합인포맥스) 국내에서는 크게 주목받지 못했으나 지난 주말 국제신용평가사 스탠더드앤드푸어스(S&P)가 글로벌 7위 경제 대국인 프랑스 국가신용등급을 11년 만에 강등하는 일이 있었다. S&P가 프랑스의 국가신용등급을 'AA-'로 하향 조정했는데, 이는 S&P가 한국에 부여한 신용등급 'AA'보다 한단계 낮은 수준이다.
유럽에서도 내로라하는 선진국인 프랑스가 한국보다 국가신용등급이 낮아졌다는 점에서 우쭐할지 모르겠지만, 그 배경을 뜯어보면 썩 유쾌하지만은 않다. S&P가 프랑스 국가신용등급을 낮춘 가장 큰 이유가 재정적자 때문인데, 현재 우리나라가 겪고 있는 문제와 너무나 닮아서다. S&P는 코로나 팬데믹 과정에서 이뤄진 막대한 재정지출, 경기침체와 예상을 넘어선 세수 부족, 국내총생산(GDP) 대비 높아지는 국가채무비율 등을 프랑스의 국가신용등급 강등의 이유로 꼽았다.
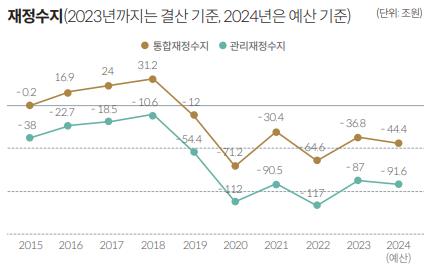
2023회계연도 국가결산보고서에 따르면 작년 우리나라 관리재정수지 적자는 87조원으로 집계됐다. 역대급 세수 결손이 낳은 재정 적자다. 지난해 국세 수입이 344조1천억원으로 세입예산(400조5천억원)보다 56조4천억원이나 적게 들어왔다. 지난해 GDP 대비 관리재정수지 적자 비율도 3.9%로 치솟았다.
국가채무도 1천126조7천억원으로 최대치를 기록했다. 이는 전년 결산보다 59조4천억원 증가한 규모로, GDP 대비 국가채무비율도 50.4%를 나타냈다. 해당 수치가 50% 선을 넘어선 것은 1982년 관련 통계 작성 이후 처음이다. 경기침체와 이를 타개한다는 명목으로 이뤄진 각종 감세정책 등으로 법인세 등이 급감한 탓이다. 반면 유리 지갑인 근로자들이 내는 근로소득세의 비중은 꾸준히 높아지는 추세다.
이런 상황에서 정부는 세수 확충을 위한 뾰족한 대책을 내놓지 못하고 있고, 정치권은 국회 개회와 동시에 엉뚱하게도 종합부동산세(종부세) 완화, 금융투자소득세(금투세) 폐지, 상속세법 개정 등 각종 감세정책을 먼저 화두로 꺼내 들었다. 지난해와 같은 세수 결손을 해결할 방안을 찾는 게 아니라 재정 적자를 심화시키는 방향으로 조세정책 등이 맞춰지는 느낌이다.
프랑스처럼 국가신용등급이 강등되지 않으려면 감세정책만 지속할 게 아니라 세입 기반을 다지고 이를 통해서 재정정책을 제대로 펼 수 있는 여건을 조성해야 한다. 더욱이 우리나라는 저성장에 저출산·고령화라는 절체절명의 국면에서 어느 나라보다 적극적인 재정의 역할이 필요하다. 이를 위해서는 지출구조를 개선하는 수준을 넘어 다양한 방식으로 세수를 확충할 조세정책이 선행돼야 한다.
경제는 한번 쪼그라들면 회복이 쉽지 않다. 자칫 장기적인 경기침체라도 온다면 한국 경제의 펀더멘털은 더욱 위축될 수밖에 없다. 이런 상황에서 재정마저 뒷받침하지 못하면 버티기가 쉽지 않다. 중산층의 삶은 타격을 받을 수밖에 없고, 서민층의 피해는 더 커질 수밖에 없다. 결국 경제적·사회적 양극화만 심화할 게 뻔하다.
사실 프랑스의 국가신용등급 강등은 마크롱 정부의 지나친 감세정책이 부메랑이 됐다는 평가가 적지 않다. 마크롱 프랑스 대통령은 낙수효과를 통해 성장을 높이고 세수를 끌어 올릴 수 있다며 법인세 감세를 추진했다. 그러나 감세에 따른 낙수효과는 거의 없었고 결과적으로 재정 적자와 국가신용등급 강등만 불러왔다.
올해 1분기 우리나라의 관리재정수지 적자가 벌써 75조원을 넘어섰다. 지난해에 이어 올해도 세수 결손이 재현될 가능성이 크다는 뜻이다. 이제는 입에 발린 재정건전성만을 강조하거나 대책 없이 감세와 퍼주기식 포퓰리즘 정책을 추진할 때가 아니라, 저출산·고령화라는 당면한 위기 국면에서 세수 결손에 대한 대응책과 탄탄한 재정을 만드는 방안을 고민해야 할 때다. (취재보도본부장)
eco@yna.co.kr

황병극
eco@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


