[데이터로 본 코리아 디스카운트-②] 디스카운트 해소 핵심은
(서울=연합인포맥스) 한상민 기자·이석훈 연구원 = 올해부터 정부가 기업 밸류업 프로그램을 추진하며 국내 증시에 디스카운트 해소 기대감이 나온다.
코리아 디스카운트 해소에는 근본적인 국내 산업 구조의 개선과 자본의 효율적 이용이 핵심이 될 것으로 보인다.
연합인포맥스가 5일 코리아 디스카운트와 관련한 빅데이터를 분석한 결과, 코스피 지수의 올해 1분기 기준 주가순자산비율(PBR)은 0.96으로 전 세계 주요 선진국, 신흥국 증시에서 가장 낮은 수준을 보였다.
전체 조사 대상국 44개국 중 코스피 지수의 PBR은 37위를 기록했다. 국내보다 낮은 PBR을 보인 글로벌 증시는 남아프리카공화국, 페루, 말레이시아, 칠레, 쿠웨이트, 필리핀, 싱가포르 등 7개국으로 집계됐다.
코스피의 낮은 밸류에이션 관측은 최근 일이 아니다. 자본시장연구원에 따르면 국내 증시는 2005~2011년 기준 전 세계 증시 45개국 중 43위, 2012~2021년에는 41위로 최하위권을 기록했다.
올해 1분기 기준으로는 순위가 올라섰지만, 2012~2021년 기간 평균 PBR이 1.2를 보인 것 대비로는 수치(0.96)가 더 낮아졌다.
다만 최근 1년 주가수익비율(PER) 기준으로 코스피 지수는 전체 상위권을 기록하고 있다.
지난달 31일 기준으로 1년 사이 코스피의 평균 PER는 20.34로 조사 대상국(44개국) 중 상위권인 7위를 기록했다. 코스피 지수보다 높은 곳은 미국, 일본, 대만, 인도, 덴마크, 호주 등 6개국이다.
다만 자본시장연구원에 따르면 장기 시계열상(2012~2021년) 한국의 PER는 평균 17.0으로 주요 선진국(22.2)과 신흥국(21.3) 대비 낮다.
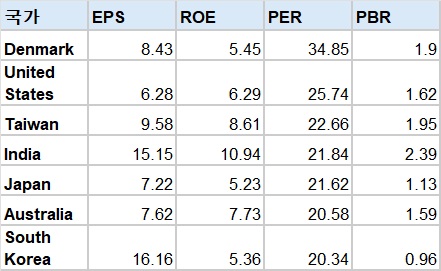
출처: 연합인포맥스
이석훈 연합인포맥스 연구원은 "국내 증시의 펀더멘털이 평균 이상이라는 점을 고려하면 현재 PER 기준 한국은 코리아 프리미엄이 있고, PBR 기준으로 코리아 디스카운트가 있다고 볼 수 있다"고 설명했다.
PER이 상대적으로는 높지만, 대만과 일본 등 주변국 대비로는 낮은 수준이다. 또 평균보다 PBR은 과도하게 낮다. 이는 주당순자산(BPS)이 과도하게 높음을 의미한다. 코스피 산업 구조상 BPS가 상대적으로 높은 전통 제조업이 편중돼 있거나, 비효율적인 자본이 많음을 뜻한다.
국내 제조업 비중은 지난해 세계은행(WB) 자료에 따르면 28.4% 수준으로 높다. 그런데도 제조업 비중이 비슷한 중국(27.4%)과 대만(34.2%)의 PBR은 각각 2.24, 1.95로 코스피 대비 2배가량 높다. 결국 비효율적인 자본 활용에 디스카운트 초점이 몰린다.
대만 가권지수(TAIEX) 상장기업의 자기자본이익률(ROE)은 평균 8.61이다. 한국의 최근 1년 ROE 5.36보다 높다. ROE와 PBR은 유의미한 선형관계를 보이는데, EPS가 일정하다는 전제로 BPS를 38%가량 줄여야 도달할 수 있는 수치다.
배당성향을 높이는 것도 PBR 개선에 영향을 끼친다. 일례로 대만의 배당성향은 올해 1분기 기준 49%로, 한국의 38%보다 높다. 배당성향을 대만보다 높여 BPS로 적립되는 자본을 외부로 돌리고, 자사주 매입과 소각 등을 통해 자본을 슬림하게 해야 코리아 디스카운트가 해소될 것으로 보인다.
EPS 성장률의 증가도 ROE를 높일 수 있다. 이는 국내에서 연구개발 등을 통해 기술을 확보하고 성장동력을 마련하며 개선될 수 있다.
이 연구원은 "대만의 PBR은 1.95이고 44개국의 평균 PBR은 1.41 수준"이라며 "PBR이 0.96인 코스피의 레벨업 잠재력은 상당하다"고 강조했다.
smhan@yna.co.kr

한상민
smhan@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


