"SK하이닉스, 자세히 보면 더 예뻐…목표주가 상향"
(서울=연합인포맥스) 서영태 기자 = 인공지능(AI) 칩에 필요한 고대역폭메모리(HBM) 강자 SK하이닉스의 목표주가를 한국투자증권이 상향 조정했다.
채민숙 한국투자증권 연구원은 10일 SK하이닉스 레포트를 통해 "자세히 보면 더 예쁘다"며 목표주가를 기존보다 9% 높은 24만 원으로 올렸다. 현 주가는 20만7천500 원이다.
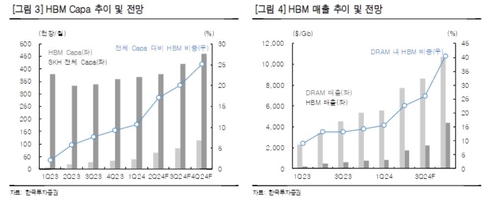
채 연구원은 "HBM 수량 증가와 가격 상승을 반영하고, 엔터프라이즈 SSD(대용량 저장장치) 판매 호조를 고려해 자회사인 솔리다임의 실적 추정치를 상향했다"고 설명했다.
채 연구원은 "IT 세트 수요 회복이 더뎌 전체 DRAM과 NAND 수량 증가는 크지 않지만, HBM과 엔터브파이즈 SSD 같은 고부가가치 제품 판매 비중이 늘면서 평균 판매가가 상승해 호실적을 기록할 것으로 본다"고 전망했다.
한국투자증권은 SK하이닉스가 올해에도 HBM 우위를 이어갈 것으로 봤다. SK하이닉스는 2022년 10월 엔비디아에 HBM3를 인증 완료해 양상 판매 중이다. 차세대 제품인 HBM3e는 지난 3월 인증 완료해 양산 판매를 시작했다.
채 연구원은 "고객사는 신제품 출시 전부터 부품 구매를 시작해 안전 재고를 미리 확보한다"며 고객사 인증 일정에 맞춰 첫 번째 공급사로 선정된 SK하이닉스가 경쟁사의 인증 여부와 관계 없이 우위를 이어간다고 판단했다.
SK하이닉스는 엔터프라이즈 SSD 시장에서도 혜택을 볼 전망이다.
채 연구원은 "고부가가치 제품으로 가격이 높은 엔터프라이즈 SSD 수요가 증가해 NAND 가격이 오르고 있다"며 "특히 AI 서버용 초고용량 QLC SSD 판매 호조로 솔리다임 매출이 증가하고 수익성이 개선되고 있다"고 말했다.
이어 "오랜 기간 SK하이닉스 실적에 부정적 요인이었던 NAND 수익성 개선은 2024년 SK하이닉스 실적과 주가에 유리하게 작용할 것"이라고 했다.
ytseo@yna.co.kr

서영태
ytseo@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


