'SK부터 LG까지' 해외발 경고음 시작된 배터리업체…국내 신용도 부담은
S&P·무디스 속속 '부정적' 달아
'뜨는 반도체, 지는 화학' 속 그룹별 우려는 상이
(서울=연합인포맥스) 피혜림 기자 = 국내 전기차 배터리 업체에 대한 경고음이 커지고 있다. 글로벌 신용평가사들이 LG화학과 LG에너지솔루션, SK이노베이션 등의 등급 전망을 '안정적'에서 '부정적'으로 바꿔다는 등 신용도 측면의 변화가 속속 일어나고 있다. 전기차 배터리 성장세가 둔화하면서 설비투자 부담이 도마 위에 오른 여파다.
다만 SK그룹과 LG그룹을 보는 국내 크레디트 시장의 시선은 다르다. SK그룹은 반도체 업황 회복으로 주력 계열사인 SK하이닉스가 반등에 성공했지만 여전히 전기차 배터리 사업의 부담을 떨치지 못하고 있다. 반면 LG그룹은 그룹 전반의 탄탄한 실적은 물론 업황 둔화 속에서도 비교적 견조한 입지를 쌓은 LG화학 등에 힘입어 상대적으로 불안감이 덜한 분위기다.
◇기대감 높였던 전기차 배터리, 신용도 부담 본격화
17일 관련 업계에 따르면 최근 해외 신용평가사를 시작으로 국내 자동차 배터리 회사에 대한 신용등급 부담이 가시화하고 있다.
지난 3월 S&P는 SK이노베이션의 'BBB-' 신용등급을 'BB+'로 하향 조정했다. 이어 지난달에는 LG화학과 LG에너지솔루션의 'BBB+'에 달았던 '안정적' 전망을 '부정적'으로 변경했다. 전기차 배터리 사업의 수요는 둔화하고 있지만 대규모 설비투자로 재무 부담은 심화하는 점 등이 영향을 미쳤다.
LG에너지솔루션은 전기차 배터리 시장에서 글로벌 2위 수준의 시장지위를 자랑하는 곳이다. 국내 자동차 배터리 업체로는 최고 지위를 보유 중인 LG에너지솔루션과 모회사 LG화학까지도 신용등급에 적신호가 켜진 모습이다.
SK이노베이션 역시 전기차 배터리 사업을 주력으로 하는 자회사 SK온 부담이 영향을 미쳤다. 과거 신성장 동력으로 기대를 모았던 전기차 배터리 사업이 이젠 모회사의 신용도까지 뒤흔들고 있는 셈이다.
무디스 역시 이달 SK이노베이션(Baa3)의 신용등급 전망을 '안정적'에서 '부정적'으로 바꿔 달았다. S&P에 이어 무디스도 전기차 배터리 수요의 완만한 성장세 상 배터리 사업 실적이 부진한 수준에 머무를 것이라고 전망했다.
다만 국내의 경우 해외보다 높은 신용도를 인정받고 있어 아직 여력은 남아있는 분위기다. SK이노베이션과 LG화학이 해외 시장에서 A급 이하 신용등급을 보유하고 있는 것과 달리 국내에서는 AA급을 달고 있다. 심지어 전기차 배터리 업체인 LG에너지솔루션도 국내에선 'AA' 등급에 해당한다.
해외의 경우 신용등급이 비교적 낮은 탓에 대외 환경 등에 대한 민감도가 비교적 클 수 있다. 반면 국내에서는 견고한 신용도를 자랑하고 있어 상대적으로 신중하게 접근하는 모습이다.
특히 SK온은 지난해에도 국내 크레디트 시장 내 불안감이 감지됐지만 신용평가사들은 올해까지는 지켜보는 분위기다. 이미 SK온은 지난달 국내 신용평가사 3사의 정기 평가에서 'A+' 등급 방어에 성공하며 한숨 돌렸다.
장수명 한국신용평가 연구원은 지난달 웹캐스트를 통해 "SK온은 24년 하반기 BEP(손익분기점) 달성이 가능할 것으로 전망하지만 사업 여건 악화 가능성도 배제할 수 없다"며 "하반기에도 가시적인 수익성 개선이 나타나지 않으면 신용도 저하 여력이 크게 약화할 수 있다"고 밝혔다.
◇SK·LG그룹 전망은 상이…해외는 석유화학도 흔들
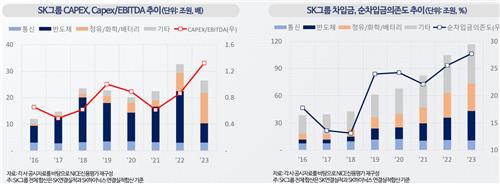
전기차 배터리 사업은 SK그룹 신용도에 대한 불안도 높이고 있다. 배터리와 반도체 부문을 중심으로 한 투자가 지속되면서 재무 부담이 커진 여파다.
SK그룹 합산 차입금 규모는 2019년 61조원에서 2023년 117조원으로 4년 만에 2배가량 늘었다. 더욱이 SK그룹은 외부 자금 조달로 재원을 마련했다는 점에서 한동안 이어졌던 기준금리 인상의 부담이 더욱 컸다.
출처 : NICE신용평가
반도체 부문이 최근 반등했지만, SK그룹에 대한 우려의 시선은 쉽사리 사라지지 않고 있다. SK하이닉스가 올해 역대 최대 영업이익을 기록할 것이란 관측마저 나오면서 그동안 그룹 신용도 부담을 높였던 한 축이 옅어졌지만, 시장에서는 여전히 배터리 사업의 불안을 지우지 못하고 있다.
업계 관계자는 "반도체가 살아나면서 해당 사업부 부담이 덜어지긴 했지만, SK하이닉스가 그룹 전체를 지원할 여력까진 없는 상황"이라며 "배터리 사업은 앞으로도 더욱 압박이 가중될 것이라는 점에서 반도체 반등만으로 그룹 전반의 우려를 상쇄하기는 아직 쉽지 않아 보인다"고 전망했다.
다만 SK그룹의 신용도 변화까진 일어나지 않을 것이란 관측도 나온다.
다른 업계 관계자는 "SK그룹은 정유 사업이 비교적 선방하고 있는 데다 반도체도 올라오고 있어서 그룹 전반적으로 흔들릴 가능성은 적다고 본다"며 "해외 신용평가사가 SK이노베이션의 등급 전망을 변경하긴 했지만, 해외와 국내는 분명히 다른 측면이 있다"고 내다봤다.
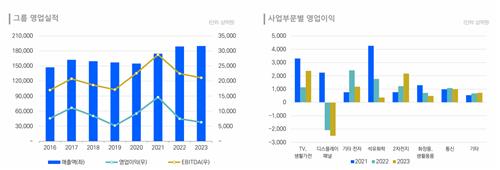
반면 LG그룹의 경우 배터리 사업이 미치는 부담이 상대적으로 덜한 분위기다. 그룹 주력 사업 중 하나인 석유화학마저 업황 부진에 빠졌지만, 전자 계열의 실적이 탄탄한 데다 LG화학의 경우 LG에너지솔루션의 부담을 방어할 수 있을 것이란 기대가 작용하고 있다.
출처 : 한국신용평가
앞선 업계 관계자는 "LG그룹은 기본적으로 재무 구조가 매우 안정적이라 해외발 신용도 부담이 국내에까지 변화를 가져올 개연성은 낮다고 본다"며 "해외 신용평가사는 글로벌 업체 전반과 견주기 때문에 업황 하락 등이 신용도에 미치는 영향이 비교적 크지만, 국내는 관련 기업이 많지 않은 터라 상대적으로 관련 여파가 덜하다"고 말했다.
다만 해외에서는 LG그룹의 전기차 배터리 사업은 물론 석유화학 사업에 대한 부담 또한 표면화한 상황이다.
무디스는 지난 2월 LG화학의 'A3' 등급에 달았던 '안정적' 전망을 '부정적'으로 변경했다. 배터리 사업 부담을 이유로 들었던 S&P와 달리, 무디스는 석유화학 부문을 주목했다. 이에 LG에너지솔루션은 여전히 'Baa1'에 '안정적' 전망을 달고 있다.
당시 유완희 무디스 부대표는 "석유화학 부문 실적 부진이 장기화하고 대규모 자금 지출을 위한 상당한 규모의 부채 증가를 고려할 때 향후 1∼2년 동안 재무 레버리지가 계속 높아질 가능성이 커지고 있다는 점을 반영한 것"이라고 설명했다.
phl@yna.co.kr

피혜림
phl@yna.co.kr


