[금리 연저점③] '역대급' 크레디트 강세…강세 여지 더 있을까
(서울=연합인포맥스) 윤은별 기자 = 크레디트 시장의 강세가 연일 이어지고 있는 가운데 추가 강세 여부에 관심이 모인다.
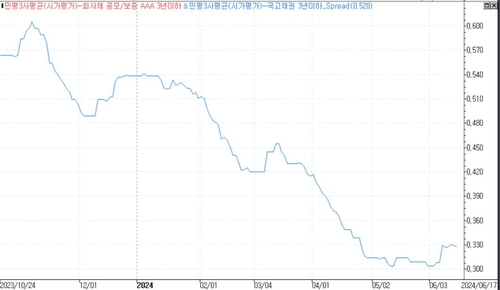
18일 연합인포맥스 시가평가 매트릭스(화면번호 4743)에 따르면 회사채 AAA급 3년물의 국고채 3년물 대비 민평금리 스프레드는 전날 기준 32.8bp를 기록했다.
이는 연초 50bp를 넘던 것에 비해 크게 줄어든 것이다. 이 스프레드가 30bp대로 줄어든 것은 2021년 9월 이후 처음이기도 하다.
같은 날 기준 공사채 AAA급이나 은행채 AAA급의 민평금리는 1.5~3년물에 걸쳐 기준금리를 하회하고 있을 정도로 크레디트 강세는 강하게 나타나고 있다.
연중 기준금리 인하 기대와 채권시장 자금 유입에 힘입어 크레디트 시장은 강세를 나타내고 있다. 부동산 프로젝트파이낸싱(PF) 위험에 대한 경계가 옅어진 영향도 컸다.
이달 들어선 디스인플레이션을 시사하는 지표로 기준금리 인하 기대가 강해지면서 크레디트 강세에는 더욱 힘이 실렸다.
다만 크레디트 시장 전문가들은 추가 강세 여부엔 의문을 제기한다. 스프레드가 줄어들 만큼 줄어들었다는 평가다.
약세 요인도 크게 보이지 않아, 이 부근의 박스권 레벨에서 등락하는 방향으로 의견이 모인다.
김상만 하나증권 연구원은 "지난주 크레디트 스프레드가 반등한 것도 그렇고 더 이상 스프레드가 줄어들기엔 한계에 부딪힌 것 같다"면서 "그렇다고 크레디트 이슈가 있는 것도 아니라 확대되지도 않을 것 같다. 관망세 정도"라고 말했다.
이어 그는 "회사채 발행이 비수기이고 수급적 요인으로 발행시장은 순항 중이다. 변수가 들어오지 않는 한 박스권을 벗어나기 쉽지 않을 것"이라고 덧붙였다.
회사채 AAA급 3년물의 국고채 3년물 대비 스프레드는 이달 초 저점 수준인 30.4bp를 기록한 뒤 소폭 반등하기도 했다.
이화진 현대차증권 연구원은 "크레디트 시장이 캐피탈채까지 강한 상황이라 투자자 입장에선 이 가격에 사야 하는지 고민이 깊은 것 같다"면서 "올해 크레디트 시장은 주식시장처럼 개별 종목별로 차별화되고 있어 종목별로 선별적 투자를 권한다"고 말했다.
이어 그는 "스프레드 추가 축소 여력은 많지 않지만, 하반기 기준금리가 내려가면 큰 폭은 아니더라도 한 번 더 스프레드가 축소될 수 있을 것"이라고 말했다.
약세 요인을 찾자면 대외 변수가 가능성이 있다는 전망도 나온다.
김 연구원은 "PF 경계도 줄었고 현시점에서 약세로 작용할 수 있는 요인은 대외 변수 정도"라면서 "프랑스의 정치적 혼란이 2022년 영국의 대규모 감세안 발표 이후 국채 금리가 급등했던 수준으로 번지지 않는 이상 국내에서 약세 우려를 찾긴 힘들다"고 말했다.
연합인포맥스
ebyun@yna.co.kr

윤은별
ebyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


