[현장에서] 최태원 회장에게 상법 개정이란
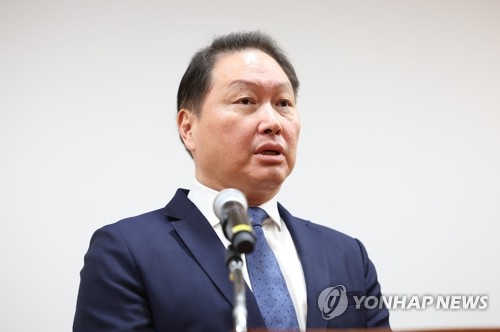
[출처: 연합뉴스 자료사진]
(서울=연합인포맥스) 김학성 기자 = "적대적 인수로 발전하지 않게 예방해야 하지만, 설사 그런 일이 생긴다 해도 막을 역량이 존재한다고 생각합니다. 너무 걱정하지 않으셔도 되지 않을까 말씀드립니다"
지난 17일 SK 서린빌딩에서 열린 최태원 SK그룹 회장의 이혼소송 관련 설명회에서 적대적 인수 시도에 대한 질문에 최 회장이 내놓은 답변이다.
서울고등법원은 지난달 30일 최 회장과 노소영 아트센터나비 관장의 이혼소송 항소심에서 1조3천808억원의 재산분할을 판결했다.
이에 업계에서는 SK그룹이 행동주의 펀드의 목표가 돼 경영권 분쟁에 휘말릴 수 있다는 시각이 나왔다.
최 회장 재산의 많은 부분은 SK그룹의 지주사인 SK㈜[034730] 주식이다. 만약 대법원에서 2심의 재산분할 규모가 확정될 경우 최 회장이 SK㈜ 주식 일부를 처분해야 할 것이란 전망도 제기된 바 있다.
지난 3월 말 기준 최 회장의 SK㈜ 지분율은 17.73%다. 동생인 최재원 SK이노베이션 수석부회장(0.14%)과 최기원 행복나눔재단 이사장(6.58%) 소유 주식을 더하면 24.45%다.
SK㈜와 시가총액 차이가 크긴 하지만 한국앤컴퍼니[000240]는 지난해 말 최대 주주 지분율이 40%가 넘는 상태에서도 적대적 인수의 대상이 됐다.
저평가된 주식은 행동주의 펀드를 부른다. SK㈜의 주가순자산비율(PBR)은 지난 10일 0.50까지 올랐다가 20일 다시 0.43으로 빠졌다.
여기까지만 보면 최 회장은 외부의 적대적 인수 시도에 취약한 상태로 보인다. 최 회장이 내비친 자신감은 어디서 비롯된 걸까.
전문가들은 그 근거를 SK㈜가 보유한 대규모 자사주에서 찾는다.
SK㈜는 지난 3월 말 기준 발행주식 총수의 25.32%에 달하는 자사주를 가지고 있다. 최태원·최재원·최기원 삼 남매의 지분율보다 높고, 국내 시가총액 3조원 이상 상장사 가운데 최대다.
경영권 분쟁 상황에서 방어 측이 우호 세력에 자사주를 처분해 의결권을 되살리는 것은 잘 알려진 대응책이다.
그러나 회사의 자산인 자사주를 특정 주주의 지배력 강화를 위해 임의로 저가에 처분하면 일반주주의 이익이 침해된다. 소각되지 않은 자사주가 주가 저평가를 유발하는 이유다.
최근 이사의 충실의무 대상을 주주로 확대하는 상법 개정에 대한 논의가 뜨겁다.
상법 개정이 현실화하면 총수의 경영권 방어를 위해 헐값에 자사주를 넘기는 의사결정은 면죄부를 받기 어려워진다. 이사가 전체 주주의 이익을 보호할 의무를 지기 때문이다.
최 회장의 믿을 구석이 대규모 자사주여서는 곤란하다. 이는 주주가치를 지속 창출한다는 SK 경영철학(SKMS)과도 맞지 않는다.
상장사의 경영권은 천부인권이 아니다. '누가 더 주주가치 제고에 적임자인가'를 가리는 경쟁에서 이긴 사람에게 주주가 맡기는 권리다.
최 회장이 모든 주주의 이익을 극대화할 의지와 능력을 보여준다면, 혹시 모를 분쟁 상황에서도 주주들이 앞장서 최 회장의 경영권을 지켜주려 할 것이다.
hskim@yna.co.kr

김학성
hskim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


