한투證 "커버드본드 활성화 유인에도…적극발행 불확실"
(서울=연합인포맥스) 김정현 기자 = 금융당국의 커버드본드(이중상환청구권부 채권) 활성화 유인에도 불구하고 은행권의 적극적인 발행이 이어질지는 불확실하다는 보고서가 나왔다.
은행채 발행 대비 경제적 실익이 있을지 불분명한 가운데 금리 인하 사이클 특성상 고정금리보다 변동금리 대출 수요가 늘어날 수 있다는 관측이다.
21일 김기명 한국투자증권 연구원은 '커버드본드, 이번엔 활성화될까' 제하의 보고서를 통해 "일반은행채와 달리 커버드본드는 발행시 추가되는 부대비용이 상당하고 주택금융공사(주금공)의 지급보증이 붙을 경우 보증수수료 부담도 발생할 것"이라며 "여전히 은행채 발행 대비 경제적 실익이 있을지 불확실하다"고 말했다.
커버드본드란 은행 등 금융회사가 보유하고 있는 주택담보대출, 공공기관 대출채권 등 우량 자산을 이용해 담보자산 풀을 만들고 이를 담보로 발행하는 채권을 뜻한다.
금융당국은 은행권의 장기·고정금리 주담대 기반을 마련하기 위해 커버드본드 활성화를 추진하고 있다.
주금공 지급보증을 통해 조달금리 경감 효과를 제공하는 것이 대표적이다. 당국은 5~21bp의 금리 경감 효과를 예상한다. 아울러 금융당국은 3분기중부터는 시장 소화가 불확실한 만기 10년 커버드본드를 주금공이 매입해 재유동화할 계획이다.
다만 이 같은 조치에도 불구하고 은행채 발행 대비 경제적 실익이 있을지 불확실하다는 것이 보고서의 견해다.
먼저 국내 은행은 신용등급이 최고 수준인 AAA로 커버드본드 발행을 통해 추가적으로 등급을 올릴 여지가 없어 조달금리 경감효과가 덜하다. 동시에 커버드본드 발행시 소요되는 부대비용이 20~30bp에 달하는 것으로 추정돼 은행채보다 비싼 자금조달 수단이 될 수 있다.
주금공의 지급보증에 따라 경감되는 조달금리와 비교하더라도 추가되는 부대비용이 더 클 수 있다는 것이다.
금리인하 기대가 확산하고 있는 상황도 커버드본드 발행을 크게 늘리기 힘든 이유 중 하나다.
고정금리보다 변동금리 대출 수요가 더 큰폭 증가할 수 있어서다.
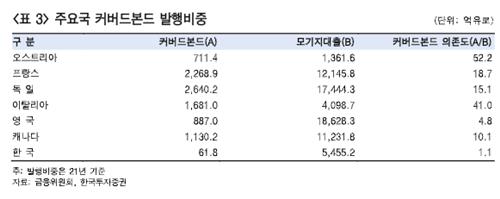
이 같은 점을 종합 판단할 때 보고서는 커버드본드 발행이 있을 것으로 보긴 하지만 크게 증가하기는 어려울 것으로 봤다.
아울러 보통예금 등 핵심예금은 합산 잔액이 안정적으로 유지돼 실질적으로 은행의 장기조달수단으로 기능하고 있는 만큼 갑작스럽게 커버드본드 발행을 대폭 늘릴 유인도 크지 않다는 지적이다.
한국투자증권
jhkim7@yna.co.kr

김정현
jhkim7@yna.co.kr


