한은 "금리 상승기 끝나면 '이자 못내는 기업 대출' 급증"
(서울=연합인포맥스) 윤은별 기자 = 금리 상승기가 끝나면 연체 등으로 이자를 내지 못하는 '부실 대출'이 증가한다는 한국은행 분석이 나왔다.
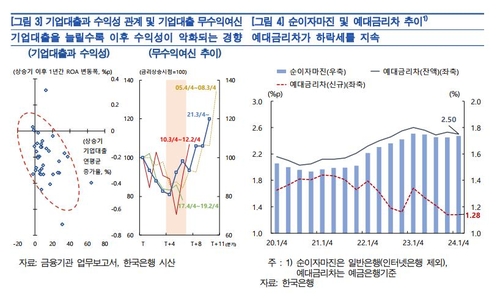
26일 한국은행이 발표한 2024년 상반기 금융안정 보고서에 따르면 과거 금리 상승기 직후 4~6분기 이후부터 무수익 여신이 증가세를 나타내는 것으로 분석됐다.
무수익여신은 3개월 이상 연체, 법정관리 등의 이유로 이자수입이 발생하지 않는 여신이다.
이는 통상 금리 상승기에 기업 대출이 큰 폭 늘어난 여파로 발생하는 현상이다.
한국은행
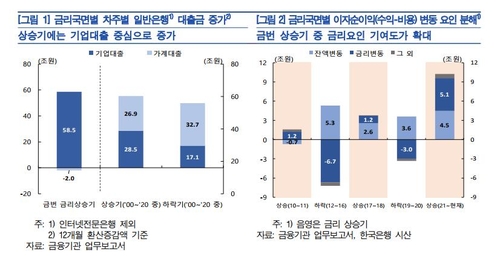
통상 금리 상승기에는 경기 요인으로 기업자금 수요가 늘면서 기업대출이 가계대출보다 증가 폭이 크다.
최근에도 기업대출 증가세가 은행의 수익성 개선에 기여했다.
이번 금리 상승기에 일반은행의 기업 대출금 12개월 환산 증가액은 58조5천억원이었다. 가계대출은 2조원 줄었다.
이는 코로나19 이후 기업들의 영업자금 수요가 증가했고 고금리로 채권시장이 위축되면서 은행 대출 수요가 늘어난 영향이다.
이에 지난해 은행의 이자순이익(수익-비용) 규모는 34조2천억원으로, 2010년 이후 금리 상승기 중 최대 수준을 기록한 바 있다.
한은은 기업 대출 부실이 시차를 두고 확대될 수 있어, 향후 대손비용 상승 등 은행의 수익성 저하 요인으로 작용할 수 있다고 우려했다.
한은은 "은행이 대손충당금 적립 등 미래 부실 가능성을 선제적으로 반영해 기간별 수익구조를 평탄화하는 노력이 필요하다"면서 "은행들의 기업대출 취급 확대는 실물경제 지원을 위해 필요하지만, 그 과정에서 산업별 리스크를 철저히 관리해야 한다"고 제언했다.
한국은행
한편 예대금리 차 확대도 최근 은행의 수익성 개선에 기여했다.
한은은 "최근 금리 상승기엔 기준금리가 300bp라는 큰 폭으로 오르면서 예대금리차도 크게(38bp) 확대됐고, 이에 따라 이자순이익 변동에서 금리 기여도도 커졌다"고 말했다.
다만 최근 예금 금리보다 대출 금리가 더 빠르게 하락하면서 향후에는 수익성 악화 요인으로 작용할 수 있을 것으로 우려됐다.
한은은 "향후 수익성을 평가할 수 있는 신규취급액 예대금리차가 2023년 1분기 이후 가계대출을 중심으로 하락세를 보여 향후 예대금리차의 수익 기여도도 축소될 것으로 보인다"고 말했다.
이어 "최근 금융기관들이 리스크관리 차원에서 레버리지를 축소하고 있어 자산 확대 등 양적 효과도 과거에 비해 제약될 수 있다"고 덧붙였다.
ebyun@yna.co.kr

윤은별
ebyun@yna.co.kr


