한은 "거시경제 충격시 저축은행 부실 비율 급격 상승"
취약 차주 대출 많으면 고정이하여신비율 상승…전반적 복원력은 '안정적'
"과도한 외형 성장 억제하고 서민금융기관 본연 역할 충실해야"
(서울=연합인포맥스) 윤은별 기자 = 금융 완화 지연, 경기 하방 압력 등으로 거시 경제 충격이 닥치면 취약 저축은행·상호금융조합의 대출 부실율이 급증할 것으로 예상됐다.
26일 한은이 발표한 2024년 상반기 금융안정 보고서에는 금융완화 지연, 경기 하방 압력, 신용 스프레드 확대, 자산 가격 하락 등이 동시에 발생하는 시나리오를 가정하고 금융기관 스트레스 테스를 진행한 결과가 담겼다.
테스트 대상 기간은 2024~2025년으로, ▲원가 상승 압력 ▲수출 여건 악화 ▲예상치 못한 부동산 PF 신용위험 발생 등이 가정됐다.
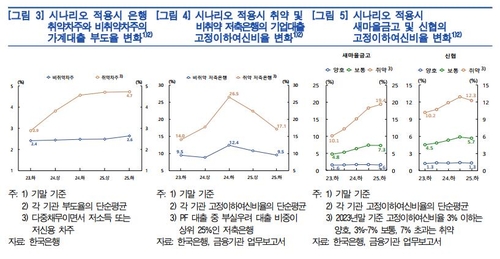
이 같은 충격이 발생하면 저축은행·새마을금고 등 취약 차주 대출 비중이 높은 기관의 고정이하여신비율이 10%P 이상 커질 수 있다고 추정됐다.
국내은행의 경우 취약 차주의 평균 부도율이 기준시점인 2023년 말 2.9%에서 2025년 말 4.7%까지 높아지는 것으로 나타났다.
반면 부실 우려 PF 대출 비중이 큰 취약 저축은행의 경우 기업대출 고정이하여신비율이 기준시점 14.0%에서 테스트 기간 중 최대 26.5%까지 상승했다.
또한 취약 새마을금고와 취약 신용협동조합의 고정이하여신비율은 각각 기준시점 10.1%, 10.2%에서 2025년 말 19.4%, 12.3%로 상승하는 것으로 추정됐다.
한국은행
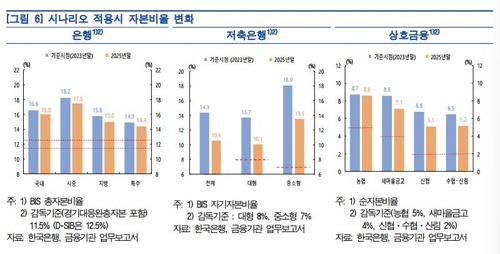
금융기관의 순자본비율은 충격에도 대체로 안정적으로 유지될 것으로 나타났다.
다만 취약 차주에 대한 대출이나 PF 대출 비중이 높을수록 자본비율 하락 폭이 크게 나타날 것으로 파악됐다.
국내 은행의 총자본비율은 충격 시에도 하락 폭이 1%포인트 이내에 그쳐 감독 기준을 상당 폭 상회하는 것으로 추정됐다.
반면 PF 대출 비중이 높은 저축은행이나 새마을금고, 신협, 수협·산림조합 중 기준 시점 자산건전성이 낮은 취약 그룹에 속한 조합들의 순자본비율이 크게 하락했다.
한국은행
거시경제 충격으로 일부 저축은행과 상호금융 조합에서 부실이 발생하더라도, 금융시스템 전반에 대한 영향은 크지 않을 것으로 한은은 판단했다.
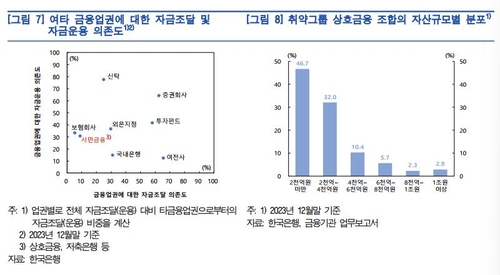
예금자로부터 대부분의 자금을 조달하는 저축은행과 상호금융 등 서민금융기관은 자금조달 시 다른 업권에 대한 의존도가 10% 미만이다.
이에 은행·증권회사·보험회사 등에 비해 금융시스템 내 상호연계성이 낮아 업권간 상호거래를 통한 파급력이 제한적이라는 결론이다.
한은은 "거시경제 충격 시 순자본비율이 크게 하락하는 상호금융 내 취약그룹을 살펴보면, 자산 규모가 상대적으로 작은 조합의 비중이 높아 시스템 리스크로의 전염 가능성은 높지 않을 것"이라고 덧붙였다.
한국은행
이에 저축은행 등의 과도한 고위험·고수익 위주의 외형 성장을 억제해야 한다는 언급도 나왔다.
한은은 "급격한 기업대출 확대와 같은 과도한 고위험·고수익 위주 외형성장을 억제해 충격에 대한 취약성을 낮추고 관계형 금융 등 서민금융기관 본연의 역할에 충실하도록 유도할 필요가 있다"고 제언했다.
ebyun@yna.co.kr

윤은별
ebyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


