한은 "스트레스DSR 연기는 '미세조정'…부채 늘면 DSR 범위 확대"
(서울=연합인포맥스) 김정현 이규선 기자 = 한국은행이 금융당국의 스트레스 DSR(총부채원리금상환비율) 연기와 관련해 소폭 미세조정한 것이라고 평가했다. 아울러 가계부채가 추가 확대될 경우 그간 DSR에 적용되지 않아 왔던 전세대출 등으로 적용범위를 늘릴 수 있다고 시사했다.
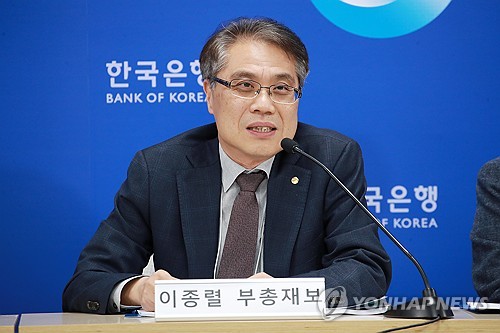
26일 이종렬 한국은행 부총재보는 금융안정보고서 설명회에서 "(스트레스 DSR 연기는) 소폭 미세조정한 것으로 이해하고 있다"면서 "스트레스 DSR 연기 조치가 어떤 가계부채 관리 기조가 변했다는 의미는 아니며 가계부채 증가율은 GDP 성장률 범위 내서 안정적으로 관리돼야 한다"고 말했다.
지난 25일 금융위원회가 2단계 스트레스 DSR 시행일을 기존 7월에서 9월로 2개월 연기한다고 발표한 데 따른 한은의 해석이다. 금융위는 3단계 스트레스 DSR은 기존에는 2025년 초부터 시행할 계획이었지만 2025년 7월 시행으로 잠정 변경했다.
한은은 GDP 대비 가계부채 비중이 100%를 하회한 데 대해서는 높게 평가하면서도 가계부채는 여전히 높은 수준이라고 우려했다. 이 부총재보는 GDP 기준년도 개편 이전 수준으로 추정하더라도 올해 1분기 100% 이하로 떨어졌을 것으로 판단했다.
장정수 한은 금융안정국장은 "최근 가계부채가 늘어나고 있어 예의주시하고 있다"면서 "100%를 목표로 했을 때 그걸 달성했으니 이제 가계부채를 조금 여유 있게 (관리)해도 되냐 하면 그건 절대 아니다"고 강조했다.
그는 "가계부채 비율이 적정 수준을 이야기할 때 여러 견해가 있지만 일반적으로 가계부채가 소비나 어떤 경제활동에 영향을 미치는 수준을 임계치라고 하는데 그 추정에 따라서 보면 70%, 75%부터 한 85% 이렇게 나온다"며 "중장기적으로 계속해서 하향 안정화해나가야 한다"고 덧붙였다.
가계부채가 추가 확대할 경우 DSR 적용 범위를 넓히는 방안을 빠르게 검토할 수 있다는 점도 시사했다.
장 국장은 "기존 DSR을 적용할 때 예외가 많은데 전세대출, 중도금대출, 정책금융 등이 제외된다"면서 "가계부채가 많이 늘어날 경우 DSR을 적용받는 대상을 늘리는 것도 검토해볼 수 있다는 것"이라고 설명했다.
그러면서 "3단계 스트레스 DSR을 (DSR 대상 확대보다) 꼭 먼저 해야 하느냐 하면 그렇지 않을 수 있다"고 덧붙였다. 3단계 스트레스 DSR이 시작될 것으로 계획된 2025년 7월 이전에도 DSR 대상 확대를 검토할 수 있다는 뜻이다.
가계부채가 가속할 위험에 대해서는 시간을 두고 지켜봐야 한다고 했다.
이 부총재보는 "서울 일부 지역의 주택가격이 상승 전환하고 금리인하 기대감도 있어 가계부채가 더 늘어나지 않을까 하는 걱정이 있다"면서 "(주택가격이) 기조적 상승 전환인지 아닌지는 시간을 두고 지켜봐야 할 것으로 보이며 필요시 적절한 조치를 취할 것으로 생각한다"고 했다.
연합뉴스
jhkim7@yna.co.kr

김정현
jhkim7@yna.co.kr


