석화업체 신용도 줄강등…HD현대케미칼 등급전망 '부정적'
비우호적 업황 지속…"단기간 재무안정성 개선 어려워"
(서울=연합인포맥스) 김학성 기자 = 한국기업평가가 HD현대케미칼(A)의 신용등급 전망을 '부정적'으로 하향 조정했다.
석유화학 업황이 불황을 이어가면서 석유화학 업체들의 신용등급이 연이어 흔들리고 있다.
한기평은 26일 "비우호적 업황으로 실적이 저하됐다"며 HD현대케미칼의 신용등급 전망을 낮췄다고 밝혔다.
한기평은 지난해 중국을 중심으로 역내 신증설 물량 출회에 따른 공급 부담 가중과 글로벌 경기 침체로 인한 수요 위축으로 HD현대케미칼의 실적이 나빠졌다고 지적했다.
HD현대케미칼의 지난해 매출은 5조7천700억원으로 전년 대비 29% 줄었으며, 영업이익은 16억원으로 전년(3천328억원)과 비교해 급감했다.
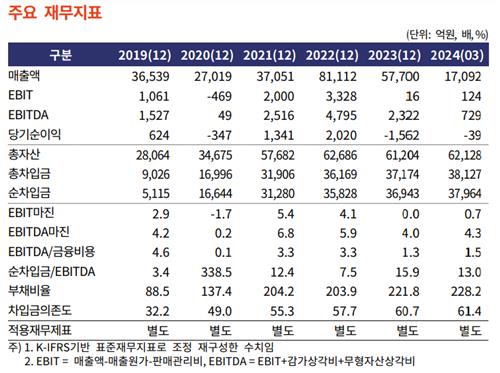
[출처: 한국기업평가]
한기평은 HD현대케미칼이 올해 1분기 들어 부타디엔 강세에 힘입어 실적을 개선했지만, 여전히 부진한 수준이라고 진단했다.
이에 따라 잉여현금흐름(FCF) 적자가 이어졌으며 차입금의존도 등 재무안정성도 나빠졌다고 짚었다.
한기평은 HD현대케미칼이 단기간에 재무안정성을 개선하기 어려울 것으로 내다봤다.
한기평은 "올해 상저하고의 완만한 업황 회복으로 실적 개선이 가능하겠지만, 2019년 이후 누적된 초과 공급 물량과 나프타분해시설(NCC) 업체의 낮은 가동률이 업황 개선 폭을 제약할 것"이라며 "업황 개선으로 설비 가동률이 상승하는 경우 운전자본투자 부담이 증가할 가능성도 있다"고 분석했다.
한기평은 HD현대케미칼의 신용등급 하향 요인으로 EBITDA(상각 전 영업이익) 대비 순차입금 6.5배 초과, 차입금의존도 45% 초과 장기간 지속을 들었다.
지난 3월 말 기준 HD현대케미칼의 두 지표는 각각 13배, 61.4%로 하향 요인을 충족했다.
HD현대케미칼은 HD현대오일뱅크와 롯데케미칼이 각각 60%, 40% 지분을 보유하고 있다. 정유와 석유화학 사업을 영위한다.
최근 한국 석유화학 제품의 주요 수출 시장이었던 중국이 자급률을 높이고 역내 경쟁이 심화하며 국내 업체들은 비우호적인 업황에 직면했다.
이에 국내 석유화학 기업들의 신용도 하향 압력은 크게 높아졌다.
한기평은 지난 21일 여천NCC의 신용등급 전망을 '부정적'으로 낮춘 바 있다.
hskim@yna.co.kr

김학성
hskim@yna.co.kr


