"실적 시즌 주도업종 쏠림 심화 전망…반도체·화장품 주목"
(서울=연합인포맥스) 온다예 기자 = 7월 본격적인 2분기 실적 시즌이 시작되면 기존 주도업종으로의 쏠림 현상이 심화할 가능성이 높다는 진단이 나왔다.
유명간·황지애 미래에셋증권 연구원은 27일 주식전략 보고서에서 "국내 기업의 상반기 대비 하반기 실적 증가가 제한적이고 하반기에는 추가적인 실적 하향 조정이 예상되기 때문"이라며 이같이 밝혔다.
그러면서 "그동안 소외됐던 업종에 관한 관심이 높아지고 있지만 주가상승 부담에도 기존 주도업종이 유리한 선택이라고 판단한다"고 설명했다.
유 연구원은 반도체·화장품·자동차·조선 4개 업종을 선호 업종으로 꼽았다.
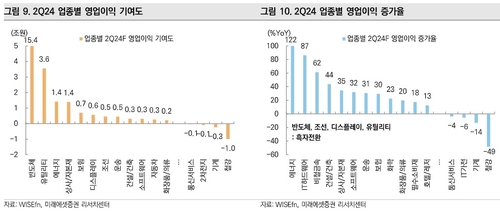
이들은 "반도체는 이익 증가율과 이익 변화율이 다른 업종 대비 매력적"이라며 "인공지능(AI) 향 메모리 수출액 증가가 본격화되고 메모리 현물가격 반등 가능성이 높은 점도 센티먼트(투자심리)에 긍정적"이라고 적었다.
반도체가 전체 영업이익에서 차지하는 비중은 1분기 17%, 2분기 22%에서 4분기에는 29%까지 높아질 것으로 예상했다.
화장품 업종의 경우 분기별 실적이 우상향하면서 2024년 합산 영업이익은 지난해 대비 76% 증가할 것으로 내다봤다.
유 연구원은 "자동차는 완성차 중심의 호실적이 기대된다. 미국 내 점유율 증가, 제품믹스 개선 지속, 원화 약세 환경, 원재료비 하락이 실적 증가에 주요 요인"이라며 "밸류업(기업가치 제고)과 현대차의 인도법인 기업공개(IPO) 기대감으로 외국인 수급도 긍정적인 모습"이라고 설명했다.
또 "조선은 실적에 대한 신뢰가 높아졌다. 수주가 중요하지만 결국 주가는 이익과 연동된다"며 "올해 1분기에는 어닝서프라이즈(깜짝실적)를 기록했고 2분기와 하반기에는 높은 선가의 선박들의 건조물량이 반영되면서 수익성 개선이 본격화될 전망"이라고 강조했다.
[미래에셋증권 제공, 재판매 및 DB 금지]
dyon@yna.co.kr

온다예
dyon@yna.co.kr


