"CJ제일제당 주가 20% 상승 가능…여전히 K푸드 1위"
(서울=연합인포맥스) 서영태 기자 = CJ제일제당의 주가가 현 수준보다 20%가량 더 오를 수 있다는 전망이 나왔다.
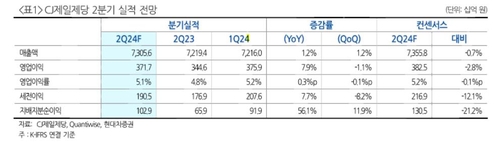
하희지 현대차증권 연구원은 27일 보고서를 통해 CJ제일제당 '매수' 의견을 제시하며 목표주가를 48만 원으로 상향 조정했다. 전일 종가인 39만8천 원보다 20.6% 높은 수준이다.
하 연구원은 "CJ제일제당의 현재 주가는 12개월 선행 주가수익비율(PER) 10.7배 수준으로 밸류에이션 부담이 낮다"고 설명했다. 또한 2분기 실적에 관해 "조금은 아쉽지만 기대감이 유효하다"라고 했다.
CJ제일제당의 국내 식품 사업의 경우 경기 부진으로 외식 수요가 가공 식품 수요로 전환한 점이 긍정적이다. 다만 비비고 브랜드 리뉴얼 영향으로 판관비가 다소 증가했을 전망이다. 해외 식품 사업은 미주·유럽·호주 중심으로 견조한 판매가 이어지고 있다. 아시아의 경우 중국 자회사 매각과 수익성 중심 운영으로 매출 축소가 이어졌을 것으로 분석됐다.
바이오 사업은 수익성 개선을 이어갔을 것으로 보인다.
하 연구원은 "고수익 제품군인 스페셜티 중심의 견조한 수요가 이어졌다"며 "제품 믹스 개선 및 원가 개선으로 인한 수익성 개선 흐름이 지속될 것"이라고 했다. 사료 사업인 F&C 부문도 베트남 돼지가격 반등과 원가 안정화 영향으로 흑자 전환했을 것으로 분석됐다.
하 연구원은 "CJ제일제당은 여전히 음식료 업종 내 K푸드 규모 1위"라며 "브라질 자회사 셀렉타 매각 등 사업포트폴리오 재편과 하반기 증익 모멘텀에 대한 기대감이 유효하다"라고 했다.
ytseo@yna.co.kr

서영태
ytseo@yna.co.kr


