"현대차 우선주 매력적…2014년 삼성전자와 유사"
(서울=연합인포맥스) 한상민 기자 = 배당기준일인 2월 말을 지난 뒤 현대차 우선주 주가가 현대차 보통주 대비 부진하다. 다만 재차 관심이 필요하다는 분석이 나온다.
김준성 메리츠증권 연구원은 27일 보고서를 통해 "2013~2015년 삼성전자의 우선주 주가 변동에서 아이디어를 얻을 수 있다"며 "의결권에 대한 무용론, 배당 증가, 우선 매입 비율 상향 등 당시 삼성전자와 현재 현대차가 상당히 유사하다"고 설명했다.
그는 보통주의 주가 프리미엄의 근거인 의결권에 대한 무용론 등이 당시 주목받았다는 점을 예시로 제시했다.
2014년께 삼성전자의 오너일가 및 특수관계인 지분율은 18%였는데, 현대차는 30%로 더 높다. 이는 보통주 일반주주의 의결권 가치가 제한적으로 반영된다는 것으로 이어진다.
또한 김 연구원은 현대차가 우선주 기준 배당이 지속해서 증가하고 있는 점을 강조했다.
2020년 기준 3천100원 수준이었던 1주당 배당은 지난해 1만1천500원으로 증가했다. 올해는 1만3천100원가량으로 전망된다.
그는 현대차의 대규모 자사주 매입 가능성도 매력적이라고 봤다.
김 연구원은 "지금까지는 현대차는 주주가치 제고 관점에서의 대규모 자사주 매입을 실행한 바 없다"며 "다만 이번엔 자사주 매입 추진을 명백히 밝히고 있고, 기아와 같은 환원율 31%로 진행하면 약 1조원 규모가 예상된다"고 분석했다.
또한 현대차가 지배구조를 개편할 시 규모가 더 확대될 수 있다고 내다봤다.
만약 2014년 삼성전자처럼 우선주 매입 비중을 늘릴 경우 기존 주주들의 주당 이익, 주당 기업가치 상승 논리로 작용한다.
김 연구원은 "우선주는 이와 같은 논리를 배제하고 보더라도 매력적이다"며 "올해 1만3천100원의 배당금을 가정했을 때 배당수익률은 7.5%에 달한다"고 강조했다.
이에 김 연구원은 주주가치 제고를 위한 자사주 매입의 세부 사항 공개를 앞둔 만큼, 현대차 우선주 매수를 추천했다.
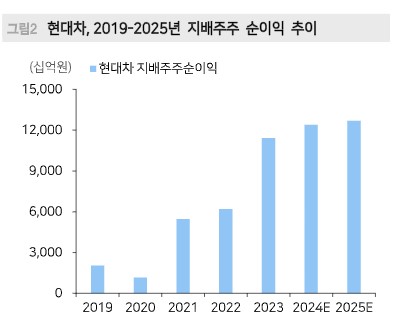
출처: 메리츠증권
smhan@yna.co.kr

한상민
smhan@yna.co.kr


