롯데케미칼 신용등급 전망 '부정적' 하향…계열사에도 영향
작년 'AA+'→'AA' 강등 이어 올해도 신용도 하향 압력↑
롯데물산·롯데렌탈도 등급 전망 '부정적'으로
(서울=연합인포맥스) 김학성 기자 = 한국신용평가는 롯데케미칼(AA)[011170]의 신용등급 전망을 기존 '안정적'에서 '부정적'으로 하향 조정한다고 27일 밝혔다.
롯데케미칼은 지난해 상반기 정기평가에서 신용등급이 한 단계 강등된 바 있는데, 비우호적인 업황이 길어지며 추가로 등급이 떨어질 처지에 놓였다.
[출처: 연합뉴스 자료사진]
한신평은 롯데케미칼이 부정적 수급환경에 직면해 2년 연속 적자를 기록하는 등 실적 회복세가 더디다고 지적했다.
롯데케미칼은 2022~2023년 각각 6천81억원, 2천121억원의 영업손실을 냈다. 올해 1분기에도 924억원의 적자를 나타냈다.
한신평은 고유가 기조와 중국발 증설 부담 심화, 전방 수요 침체 등에 따른 석유화학 업황 둔화가 장기화하고 있다고 짚었다.
한신평은 또 롯데케미칼의 사업구조 재편 효과가 나타나기까지는 시간이 걸릴 것이라고 예상했다.
롯데케미칼은 최근 범용 석유화학 비중을 줄이고 정밀화학과 동박, 수소 등 신규 사업을 육성하는 포트폴리오 전환 전략을 발표한 바 있다.
한신평은 "여전히 기초화학 부문이 전체 매출의 70%를 차지하고 있어 사업다각화 수준이 유의미하게 제고되기 위해서는 시간이 걸릴 것"이라며 "특히 동박 부문은 전기차 수요 둔화와 중국 업체 진입에 따른 경쟁 심화로 인수 당시 기대했던 수준 대비 낮은 수익성이 지속될 우려가 있다"고 설명했다.
아울러 대규모 투자로 재무 부담도 상승했다고 봤다.
롯데케미칼은 롯데에너지머티리얼즈(옛 일진머티리얼즈) 인수(2조7천억원)와 인도네시아 나프타분해시설(NCC) 건설(총 투자 규모 약 5조원)이 중첩되며 연결 기준 순차입금이 2021년 말 3천억원에서 지난 3월 말 6조4천억원으로 급증했다.
한신평은 "일부 한계사업 정리 과정에서 자금 유입이 기대되지만, 최근 빠르게 확대된 재무 부담이 지속될 전망"이라고 말했다.
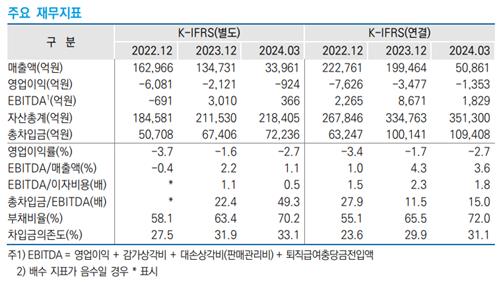
[출처: 한국신용평가]
한신평은 롯데그룹의 주력 계열사인 롯데케미칼의 신용등급 전망을 낮추는 동시에 롯데물산과 롯데렌탈 등 다른 계열사와 롯데렌탈이 지급보증한 롯데오토리스의 보증사채 등급 전망도 하향 조정했다.
한신평은 이날 롯데물산(AA-)과 롯데렌탈(AA-)의 신용등급 전망을 기존 '안정적'에서 '부정적'으로 낮춘다고 밝혔다.
한신평은 "롯데케미칼 등급 전망이 변경됨에 따라 롯데그룹 지원 주체 기준 신용도 하향 가능성이 증가했다"며 "유사시 계열 지원 가능성 적용 배제 가능성이 확대된 점을 반영했다"고 설명했다.
hskim@yna.co.kr

김학성
hskim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


