한기평, HDC현산 신용등급 전망 '안정적' 상향…"리스크 축소"
"사고 발생으로 브랜드 신인도 약화됐으나 영향 일단락"
(서울=연합인포맥스) 김학성 기자 = 한국기업평가는 HDC현대산업개발[294870]의 신용등급 전망을 기존 '부정적'에서 '안정적'으로 상향 조정한다고 27일 밝혔다.
신용등급은 'A'를 유지했다.
한기평은 HDC현대산업개발이 주택 사업 경쟁력을 강화하고 재무관리에 보수적으로 임해 사업 및 재무 리스크를 축소했다고 짚었다.
HDC현대산업개발의 수주잔고는 2022년 초 광주 화정 사고 이후 감소했다가 지난 3월 말 31조3천억원으로 상승 전환했다.
이에 따라 지난해 연결 기준 매출은 4조1천908억원으로 전년 대비 27% 증가했다.
영업이익률은 4%대를 기록했는데, 이를 두고 한기평은 "하방경직성을 확보한 것으로 보인다"고 진단했다.
[출처: 연합뉴스 자료사진]
한기평은 HDC현대산업개발이 프로젝트 파이낸싱(PF) 우발채무도 감축했다고 평가했다.
HDC현대산업개발은 2022년 초 사고 발생 직후 확대된 유동화증권 차환 리스크에 대응하기 위해 자체 현금을 활용해 사업비를 대여했다.
이에 도급사업 PF 우발채무는 2021년 말 2조7천억원에서 지난 3월 말 1조5천억원으로 줄었다. 순차입금도 2022년 말 1조9천억원에서 올해 3월 말 1조3천억원까지 축소했다.
한기평은 HDC현대산업개발이 대형 자체 사업을 통해 수익성을 개선하며 안정적인 재무구조를 보일 것으로 내다봤다.
한기평은 "선투입하는 자본을 고려하면 재무 부담이 확대될 수 있으나, 자체 사업을 중심으로 우수한 수익성을 시현했던 경쟁력을 감안하면 사업 및 재무안정성이 개선될 것"으로 예상했다.
한기평은 HDC현대산업개발이 올해 9월 광운대 역세권 개발사업을 착공하면 EBITDA(상각 전 영업이익) 이익률 10%, 차입금의존도 25%를 달성할 것으로 전망했다.
지난해 기준 HDC현대산업개발의 두 지표는 각각 6.1%, 31.1%였다.
2022년 안전사고 발생 직후 세 곳의 국내 신용평가사는 HDC현대산업개발을 '부정적 검토' 대상에 올리고 이후 신용등급을 기존 'A+'에서 'A'로 강등했다.
신용등급이 하향 조정된 이후에도 신평사들은 회사의 등급 전망을 '부정적'으로 부여했다.
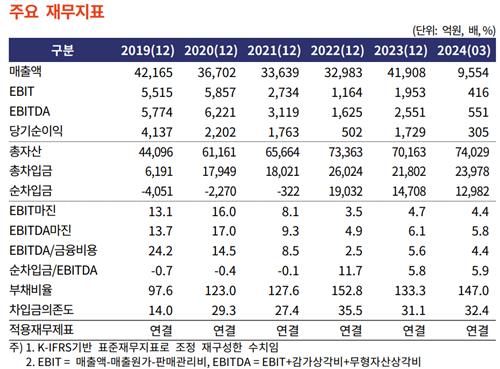
[출처: 한국기업평가]
hskim@yna.co.kr

김학성
hskim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


