"투자자, 미쓰비시전기 가격 인상 주목…분기 이익 감소 전망"
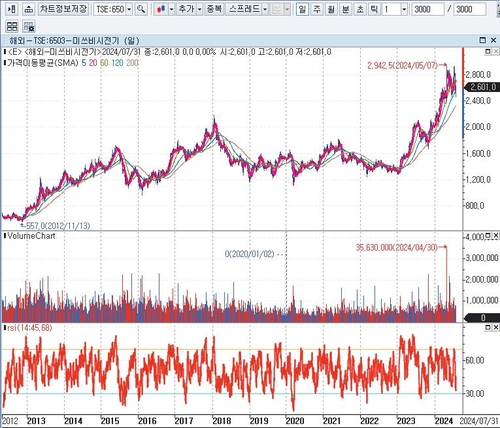
미쓰비시 전기 주가 차트:인포맥스 제공
(서울=연합인포맥스) 배수연 기자 = 일본의 미쓰비시전기(TSE:6503)가 의욕적으로 추진하고 있는 제품 가격인상 정책에 대해 투자자들이 시선을 고정하고 있다고 닛케이 아시아가 31일 보도했다. 미쓰비시전기(TSE:6503)가 중국의 공장 자동화 부문과 유럽의 에어컨 시장 부문에서 역풍을 맞아 이미 실적 부진에 시달리고 있다는 이유에서다.
닛케이 아시아에 따르면 이날 분기 실적을 발표하는 미쓰비시전기는 2025년 3월 종료되는 회계연도에 2년 연속 사상 최대 이익을 올릴 것이라고 예상하고 있다. 하지만 일본의 경제정보 전문 매체인 퀵이 집계한 데 따르면 시장 전문가들은 미쓰비시전기(TSE:6503)의 이번 분기 순이익이 13% 감소한 500억 엔(3억 2천500만 달러)에 그칠 것으로 보고 있다. 이익이 줄어든 것은 코로나19 팬데믹으로 사업이 전면 중단된 2022년 이후 분기 기준으로는 처음이다.
미쓰비시전기(TSE:6503)는 공장 자동화와 에어컨이 주요 수익원이다. 해당 사업 부문들은 4월에서 6월 사이의 분기에도 회사 영업이익의 80%에서 90%를 차지한다.
중국의 경제 침체가 공장 자동화 부문에 타격을 준 것으로 분석됐다. 전기차와 배터리에 대한 신규 투자가 지연되고 있어서다.
미쓰비시전기의 마스다 쿠니아키 최고재무책임자(CFO)는 "당초 공장 자동화 시장이 2024년 7월에서 9월 사이에 회복될 것으로 예상했지만, 이는 적어도 하반기까지 지연될 것"이라고 말했다.
유럽에서는 에어컨 부문이 타격을 받았다. 이탈리아와 같은 국가들이 정부 재정 악화에 직면하면서 에너지 효율이 높은 히트펌프 에어컨에 대한 보조금이 축소되면서다.
미쓰비시전기는 5월에 2026년 3월 종료되는 회계연도의 영업이익률 목표를 10%에서 8%로 하향 조정했다.
전 세계적으로 인플레이션이 확산되면서 시장은 미쓰비시전기가 각 사업에서 가격 인상에 얼마나 성공할 것인지 주목하고 있다.
회사는 4월부터 북미에서 에어컨 시스템 가격을 인상하고 있다. 회사의 제품은 경쟁사에 비해 우수한 에너지 효율성을 제공한다.
회사는 방위 및 우주 분야의 계약을 검토하는 한편, 공장 자동화, 자동차 장비, 전력 반도체 분야에서 가격을 인상하고 있다.
투자자들은 회사가 중장기적인 성장 경로를 명확히 제시할 수 있는지 주목하고 있다. 미쓰비시전기는 2026년 3월 종료되는 회계연도까지 5년 동안 기업 인수합병 등 전략적 투자에 5천억 엔을 배정했다.
미쓰비시전기 주가는 전날 2천601엔으로 마감해 2023년 7월 말 대비 27% 상승했다. 다만 5월 7일 사상 최고치인 2천942엔을 기록한 이후 주가는 정체돼 있다.
UBS증권의 야스이 켄지는 "주식 시장은 회사가 일본에서 단계적으로 발표한 공장 자동화 가격 인상에도 주목하고 있다"며 "다양한 사업의 가격 인상이 자리 잡을 수 있을 것"이라고 분석했다.
관련종목: 미쓰비시전기(TSE:6503)
neo@yna.co.kr

배수연
neo@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


