활황 끝난 크레디트 시장, 공사채 약세에 여전채는 관망
스프레드 부담 본격화…회사채는 숨 고르기
(서울=연합인포맥스) 피혜림 기자 = 올 상반기 내내 스프레드 축소를 이어왔던 크레디트 시장이 달라졌다. 'AAA' 공사채가 발행 및 유통시장 전반에서 민평보다 높은 수준을 보이는 것은 물론, 여전채 역시 이전보다 주춤해진 분위기를 드러내고 있다.
회사채 시장은 수급 불균형 속에서 호조를 이어갔으나 반기보고서 제출 시즌 등으로 숨 고르기에 돌입한 모습이다.
◇스프레드 확대하는 크레디트물…여전채도 주시
1일 연합인포맥스 '종합화면'(화면번호 5000)에 따르면 전일 3년물 기준 'AAA' 공사채와 국고채간 금리차는 18.9bp 수준이었다. 지난달 19일 15bp 수준이었던 해당 지표는 이후 소폭 상승해 현재 레벨에서 등락을 거듭하고 있다. 지난 30일 19.3bp를 기록해 20bp대 진입 가능성을 드러내기도 했다.
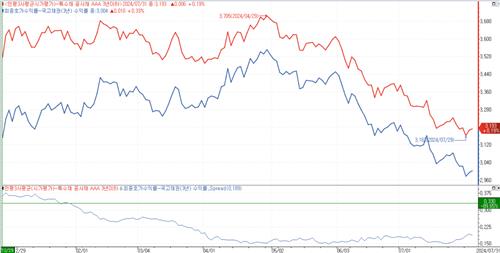
'AAA' 공사채와 국고채 스프레드는 올 초까지만 해도 30bp를 웃돌았으나 이후 상반기 내내 축소를 거듭해 15bp대에서 움직임을 이어갔다. 이어 최근 스프레드 부담이 드러나면서 소폭 반등한 모습이다.
달라진 기류는 발행 및 유통시장 전반에서 드러나고 있다. 이번 주 공사채 입찰에 나선 'AA+' 충남개발공사와 'AAA' 한국전력공사 모두 민평보다 높은 금리로 발행을 확정했다. 'AAA' 한국주택금융공사만이 모집 방식으로 조달에 나서 민평보다 1.2bp 낮은 금리를 보였다.
유통시장 분위기도 비슷했다. 연합인포맥스 '장외채권 건별체결내역'(화면번호 4502)에 따르면 거래량 100억원 이상을 기준으로 인천국제공항공사, 한국도로공사, 한국전력공사, 국가철도공단 등 다수의 공기업이 발행한 채권 일부가 이번 주 유통시장에서 민평보다 높게 거래됐다.
크레디트물 매력이 옅어지자 여전채 시장에서도 상황을 주시하고 있다. 여전채의 경우 발행 및 유통이 빈번해 시장 변화에 민감할 수밖에 없다.
여전채 역시 유통시장에서는 약세를 드러내고 있다. 카드채와 캐피탈채 유통물 대부분이 민평보다 높게 거래되고 있다.
다만 발행물은 아직 민평보다 낮은 수준을 이어가고 있다. 이날 BNK캐피탈(AA-)은 2년 6개월물과 3년물을 모두 동일 만기 민평보다 각각 5bp씩 낮게 찍었다. 전일 발행한 현대커머셜(AA-)도 비슷했다.
이는 발행일과 투자자 모집일 간의 시차가 존재하는 여전채의 특성이 반영된 결과다. 현재 발행물의 경우 지난주 초까지 투자자 모집이 이뤄진 물량으로, 이후 분위기가 반영되지 않은 셈이다.
이에 전일 언더 1bp 수준으로 모집에 나선 산은캐피탈에 관련 업계의 이목이 쏠리기도 했다. 다행히 발행을 마치는 데에는 무리가 없었지만, 이전보다 주춤해진 투자 심리가 드러났다는 후문이다.
특히 여전채의 경우 위메프·티몬 사태의 여파가 카드사에 영향을 미칠 수 있는 만큼 이를 예의주시하고 있다. 해당 사태를 두고 불확실성이 이어지면서 투자자들의 관망세가 더욱 짙어지고 있다.
업계 관계자는 "여전채 역시 과열 분위기가 일단락되고 유통 시장에서 민평보다 높게 거래되면서 발행시장에서의 기관들의 매수 움직임도 둔화했다"며 "레포펀드와 같은 대규모 자금 집행이 이뤄지지 않는 한 발행시장의 강세 역시 한풀 꺾일 수밖에 없다"고 내다봤다.
◇한숨 돌리는 회사채 시장, 하반기 조달 잰걸음
회사채 시장은 반기보고서 제출 등으로 숨 고르기에 돌입했다. 다행히 이번 주 발행물 대부분이 기대 이상의 성과를 거두면서 마지막까지 나쁘지 않은 분위기를 보였다.
특히 이번 주 수요예측에 나섰던 교보생명 후순위채(AA+)와 롯데리츠(AA-) 모두 녹록지 않은 조달이었다는 점에서 흥행에 더욱 관심이 쏠렸다.
교보생명의 경우 후순위채를 최대 7천억원 발행하겠다고 나서 물량 부담이 상당했다. 하지만 수요예측에서 6천980억원의 자금을 모아 모집액이었던 5천억원을 뛰어넘은 것은 물론, 결국 7천억원으로 증액 발행할 수 있었다.
롯데리츠 역시 조 단위 수요를 모으며 흥행에 성공했다. 1년물(모집액 800억원)과 2년물(1천600억원)에 각각 5천억원, 5천450억원의 자금이 유입됐다. 가산금리(스프레드)는 1년물과 2년물 각각 동일 만기 등급 민평보다 12bp, 18bp 높은 수준이었다. 등급 민평이 기준점이었다는 점에서 금리 측면에서도 괜찮은 결과였다는 평가가 나온다.
회사채 시장의 경우 발행량 감소로 수요 우위 현상이 지속되면서 흥행세가 이어졌다. 다만 기업들의 반기보고서 제출 시즌 등이 맞물려 당분간 조달은 주춤할 전망이다. 보고서 제출 이후 8월 말부터 9월 초 시기를 겨냥해 조달 움직임이 활발해질 것으로 보인다.
회사채의 경우 최근 절대금리 측면에선 기업들의 조달 매력이 커진 상황이다. 스프레드가 다소 약세를 드러내더라도 국고채 금리 하락 등을 고려하면 여전히 비교적 낮은 절대금리를 기대할 수 있기 때문이다.
다른 업계 관계자는 "국고채 3년물 금리 3%대가 깨지면서 절대금리 측면에선 기업들의 회사채 발행 이점이 드러나는 상황"이라며 "다만 다음 달 금통위와 추석 연휴, 9월 미국 FOMC 등의 이벤트가 예정된 만큼 이를 주시하면서 움직임에 나설 것"이라고 말했다.
phl@yna.co.kr

피혜림
phl@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


