'유리기판 자신감' SKC "빅테크 관심 커…그룹 내 기대↑"
"동박 수요 연초 계획 대비 30%↓…흑자전환 시점 4분기→내년"
"SK엔펄스·ISC 합병 검토 안 해…사업 단위 리밸런싱 진행"
(서울=연합인포맥스) 김학성 기자 = SKC[011790]가 자회사 앱솔릭스의 유리 기판(글라스 기판)에 대한 글로벌 빅테크와 SK그룹 차원의 관심이 크다며 자신감을 드러냈다.
유지한 SKC 최고재무책임자(CFO)는 1일 2분기 실적발표 컨퍼런스콜에서 "(저희 제품이) 시장을 선도한다는 걸 (다들) 알고 계시지 않나 생각한다"며 이렇게 말했다.
SKC가 70% 지분을 보유한 미국 법인 앱솔릭스는 내년 상업화를 목표로 유리 기판 사업을 전개하고 있다.
유리 기판은 표면이 매끄럽고 가공성이 우수해 초미세 선폭 반도체 패키징 구현에 적합하다는 평가를 받는다.
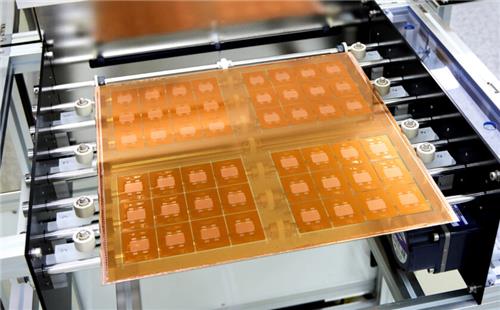
[출처: SKC]
유 CFO는 "글로벌 빅테크들이 글라스 기판에 왜 관심을 갖는지와 무엇을 기대하는지 보면 성능 개선과 전력 절감, 기판 디자인 자유도, 이 세 가지의 극대화"라며 "이런 지향점에 가장 부합하는 제품이 저희 솔루션이 적용된 임베딩 글라스 기판이라고 시장도 평가한다"고 밝혔다.
그는 앱솔릭스 외에는 글라스 기판 상업화를 위한 양산 공장을 구축한 곳이 없다면서, 미국 반도체법에 근거해 보조금을 받은 것도 유일하다고 강조했다.
SKC는 하반기 미국 상무부가 지급하는 첨단 패키징 제조 프로그램(NAPMP) 지원금 수혜도 기대하고 있다고 밝혔다.
현재 구축을 완료한 미국 조지아주 공장 외 후속 설비 증설에 대한 필요성은 회사 내부에 공감대가 충분하다며 내년부터 검토를 본격화하겠다고 했다.
여기에 많은 자금이 필요할 것으로 전망됨에 따라 증자와 거래처로부터의 투자 유치, 추가 정부 보조금 등 자금 조달 계획을 살피겠다고 덧붙였다.
유 CFO는 "SK그룹 내에서도 글라스 기판에 대한 관심이 뜨겁다"며 "저희 제품이 그룹 반도체 생태계 고도화에 많은 기여를 할 것"이라고 말했다.

[출처: SK그룹]
반면 SK넥실리스가 영위하는 동박 사업은 당분간 어려움이 지속될 것으로 내다봤다.
유 CFO는 연초 계획 대비 연간 동박 수요가 30% 감소했다며 4분기로 예상했던 흑자 전환 시점도 내년으로 미뤄질 것으로 전망했다.
3분기까지는 유의미한 판매 증가가 어려울 것이며, 보다 보수적인 전망이 요구된다고 했다.
그는 "폴란드 1공장 증설은 90% 진척도를 보이고 있고 2공장은 당초 내년 정도를 예상했는데, 유럽의 수요 회복이 너무 더디다 보니 준공 및 가동 시점을 탄력적으로 운영할 계획"이라며 "캐즘(일시적 수요 정체)이 완화될 경우 대규모 투자 없이 바로 시장 수요에 대응할 수 있다"고 말했다.
북미 지역 증설은 현재 생산력으로 수요에 충분히 대응이 가능한 데다 미국 대선을 앞두고 정책적 불확실성이 높아 검토할 시점은 아니라고 설명했다.
SK엔펄스와 ISC의 합병은 현재 검토하고 있지 않다고 밝혔다.
다만 SK엔펄스는 추가적인 비주력 사업 매각을 추진하고 있다고 부연했다.
유 CFO는 "사업 아이템의 성장성을 별도로 감안해 회사보다 개별 사업 단위의 리밸런싱을 진행할 계획"이라고 말했다.
최근 SK엔펄스의 1천600억원 규모 유상감자에 대해서는 SK엔펄스가 최근 자산 유동화로 충분한 현금을 보유하고 있는데 당장 설비투자가 많이 필요하지는 않아, 전사 재무건전성 강화를 위해 결정했다고 설명했다.
화학 사업은 그룹 차원에서 밸류체인 최적화를 위해 사업 매각과 구조조정 등 다양한 방안을 검토하고 있다고 했다.

[출처: SKC]
hskim@yna.co.kr

김학성
hskim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


