"삼성전자, 매력적인 진입 시점…목표가 13만 원"
(서울=연합인포맥스) 서영태 기자 = 최근 조정을 받은 삼성전자 주가가 바겐세일 수준이며 매력적인 투자 시점이라는 의견이 나왔다.
김동원 KB증권 연구원은 7일 보고서를 통해 삼성전자 주가가 2025년 추정 실적 기준으로 주가순자산비율(PBR) 1.1배, 주가수익비율(PER) 9.1배를 기록 중이라며 이같이 말했다.
KB증권의 삼성전자 목표주가는 13만 원으로, 컨센서스(11만1천167 원)보다 높은 수준이다. 삼성전자는 전날 유가증권시장에서 7만2천500 원으로 거래를 마쳤다.
삼성전자의 고대역폭메모리(HBM) 사업은 하반기부터 본 궤도에 오를 전망이다. 삼성전자는 4분기부터 엔비디아·AMD·아마존·구글 등에 HBM3E 공급을 본격화할 것으로 보인다.
김 연구원은 "삼성전자가 엔비디아, AMD 인공지능(AI) 가속기 및 애플 인텔리전스 기반이 되는 구글 AI 칩 TPU(텐서프로세서유닛), 아마존 AI 칩 트레이니움 등으로부터 3분기 최종 인증 후 4분기부터 HBM3E 공급 본격화가 예상된다"고 말했다.
삼성전자의 실적 전망도 긍정적이다. KB증권은 올 하반기 삼성전자 영업이익을 전년대비 5.3배 증가한 27조6천억 원으로 예상했다. 2021년 하반기의 29조7천억 원 이후 3년 만에 최대 실적이다. 2025년 영업이익은 65조 원으로 2023년보다 10배 증가할 전망이다.
김 연구원은 "HBM 매출 비중 확대와 범용 D램 가격 상승으로 2025년 반도체 부문 영업이익이 전년대비 73% 증가한 44조8천억 원으로 예상돼 내년 반도체 부문에서만 2024년 연간 영업이익 44조7천억 원 상회가 추정된다"고 말했다.
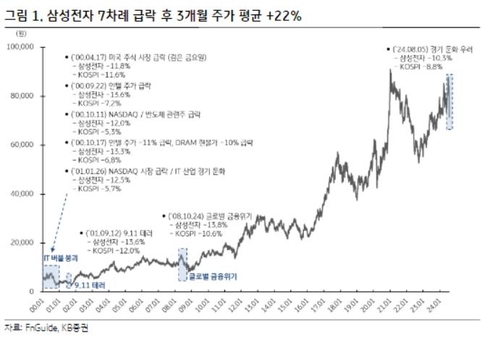
또한 김 연구원은 삼성전자가 지난 5일 10.30% 조정받은 것과 관련해 반등을 예상했다. 그는 "2000년 이후 10% 이상 주가 급락 후 3개월 만에 평균 22% 이상 상승했다"고 전했다.
ytseo@yna.co.kr

서영태
ytseo@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


