하나증권 "통신업 투자의견 '비중확대'로 상향…최선호주 SKT"
(서울=연합인포맥스) 한상민 기자 = 하나증권이 통신 서비스 업종에 대한 투자 의견을 기존 '중립'(Neutral)에서 '비중 확대'(Overweight)로 상향했다.
김홍식 하나증권 연구원은 21일 보고서를 통해 "2023~2024년 통신 산업 실적 부진에 대한 주가 반영이 충분히 이뤄진 것으로 판단된다"며 "제4 이동통신사업자 시장 진입, 이동통신 단말장치 유통구조 개선에 관한 법률(단말기유통법·단통법) 폐지 등 우려했던 규제 이슈가 소멸하는 모습"이라고 설명했다.
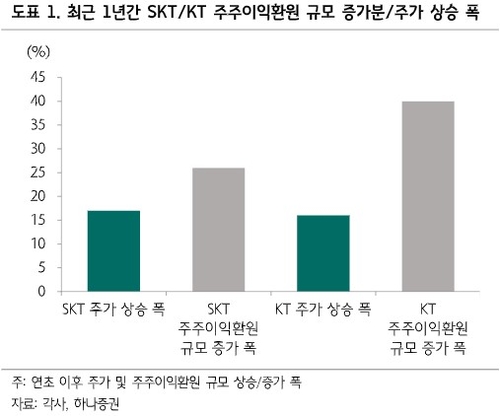
그는 주주 이익 환원 규모 대비 통신사의 주가 수준은 저평가 상황이라고 강조했다. 연말에는 내년 이후의 요금제 개편 가능성을 염두에 두고 통신주 주가가 움직일 가능성이 높다고 내다봤다.
또한, 만약 통신사 요금제 개편이 늦어진다고 해도 주가가 현재보다 내려갈 가능성이 작다고 봤다.
올해 통신 3사의 연결 영업이익 합계는 현 추세를 고려하면 4조2천944억원으로 전년 대비 2% 감소할 것으로 보인다. 이는 마케팅 비용과 감가상각비 등을 잘 방어한 결과로 봤다.
배당과 자사주 소각 등 주주이익 환원 규모가 증액된 부분은 주가에 반영되지 못한 것으로 김 연구원은 분석했다.
김 연구원은 "통신사의 기대 배당수익률과 조달 금리 간 차이 확대는 자사주 매입 기대감 강화와 더불어 통신주 매수세를 일으킬 수 있을 것"이라고 강조했다.
그는 최선호 주로 SKT를 꼽았다. 최근 실적 흐름이 양호하고, SK그룹의 지배구조 개편 작업이 SKT 주가에 유리하게 작용할 것이라는 전망에서다.
smhan@yna.co.kr

한상민
smhan@yna.co.kr


