한기평, 에쓰오일 신용등급 'AA+'로 높여…정유사 최고 수준
"'샤힌 프로젝트' 투자 부담에도 우수한 재무안정성 유지"
(서울=연합인포맥스) 김학성 기자 = 한국기업평가는 에쓰오일의 신용등급을 기존 'AA(긍정적)'에서 'AA+(안정적)'로 상향 조정한다고 21일 밝혔다.
'AA+'는 국내 정유사 가운데 GS칼텍스와 더불어 가장 높은 등급이다. SK에너지는 'AA', HD현대오일뱅크는 'AA-' 등급을 보유하고 있다.

[출처: 연합뉴스 자료사진]
한기평은 에쓰오일이 꾸준하게 영업현금을 창출하고 있으며 우수한 재무안정성이 유지되고 있다고 분석했다.
한기평은 "순차입금 증가에도 불구하고 견조한 영업현금 창출에 기초해 재무안정성을 제어했다"며 "2022년 이후 EBITDA(상각 전 영업이익) 대비 순차입금은 3배 이하를, 차입금의존도는 35% 미만을 유지하고 있다"고 짚었다.
그러면서 양호한 수급 조건 하에 향후 현금창출력도 견조할 것으로 내다봤다.
석유화학 부문은 정유와 화학 수직계열화에 기초해 원가경쟁력이 강화되는 점을 감안할 때 사업 포트폴리오 측면에서 긍정적으로 평가됐다.
한기평은 에쓰오일이 '샤힌 프로젝트' 투자로 차입 부담이 확대되겠으나, 영업현금과 대주주의 지원 등으로 재무안정성을 유지할 것으로 전망했다.
샤힌 프로젝트는 2026년 상반기까지 울산에 석유화학 복합시설을 구축하는 총 투자비 9조3천억원 규모의 사업이다. 올해와 내년 각각 2조7천억원과 3조6천억원의 지출이 예정돼 있다.
에쓰오일은 올해 상반기 연결 기준 매출 18조8천793억원, 영업이익 6천148억원을 기록했다. 상반기 말 기준 부채비율은 143.5%, 차입금의존도는 29.9%로 집계됐다.
한편, 한국신용평가와 나이스신용평가는 에쓰오일의 신용등급을 'AA', 등급 전망을 '긍정적'으로 평가하고 있다. 이들 두 신용평가사도 에쓰오일의 신용등급을 'AA+'로 상향 조정할 가능성이 있다.
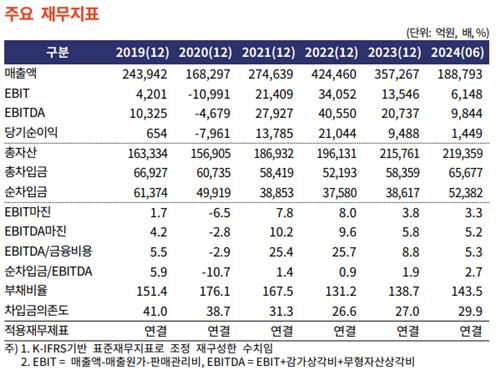
[출처: 한국기업평가]
hskim@yna.co.kr

김학성
hskim@yna.co.kr


