[노현우의 채권분석] 레벨을 푸는 비례식, 금통위원 '발끈'
5.50 : 3.50 = 0.75 : X
(서울=연합인포맥스) 26일 서울 채권시장은 제롬 파월 연방준비제도(Fed·연준) 의장의 잭슨홀 연설을 소화하며 강세를 나타낼 것으로 전망한다.
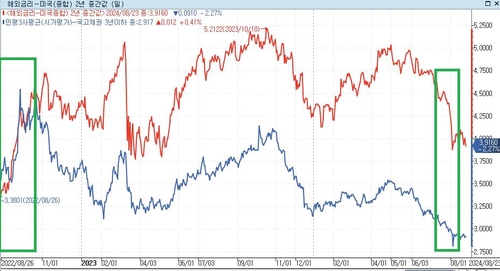
국고 3년 금리가 어디까지 강세를 시도할지가 관심이 간다. 지난 14일 기록했던 2.888%까진 하단이 열려 있어 보인다.
전 거래일 미국 2년 국채 금리는 9.10bp 하락해 3.9170%, 10년 금리는 5.30bp 하락해 3.8010%를 나타냈다.
당시엔 미국 소비자 인플레 둔화에 미국 2년 금리가 3.9340%까지 8.50bp 내렸고 서울 채권시장도 이에 연동해 강세를 보였다.
그때와 달라진 점은 금통위에서 만장일치 동결이 나올 정도로 매파 성향을 확인했다는 사실이다.
다만 3개월 내 인하 가능성을 열어둔 위원이 늘어나는 등 금통위의 유연성이 커진 점은 시장이 정당화할 수 있는 금리 범위가 넓어졌다는 의미기도 하다.
이스라엘과 레바논 내 헤즈볼라 세력간 교전 소식은 아시아장에서 처음 소화된다. 미국의 개입으로 번지지 않는 한 제한적 강세 재료로 판단한다. 미국 정부는 이스라엘의 방어를 지원할 준비가 됐다는 기존 입장을 재확인했다.
국고 5년 입찰은 선매출 포함 1조6천억 원 규모로 진행된다. 듀레이션이 길지 않은 데다 물량 부담도 크지 않다.
이날 장 마감 후엔 7월 미국 내구재 수주가 발표된다. 시장에선 운송 제외 내구재가 전월대비 0.1% 수준 증가했을 것으로 예상했다. 6월엔 0.4% 증가했다.
◇ 빅컷 기대에 반박하지 않은 파월 → FOMC 당시와 달라진 점
파월 의장 발언은 예상에 부합했다. 여러 차례 예고된 재료였음에도 선언 효과(announcement effect)는 생각보다 컸다.
견조한 지표를 고려할 때 인하 폭은 크지 않을 것이란 일각의 경고는 축제 분위기에서 먹히지 않는 모양새다.
금리 인상기에 자이언트 스텝(75bp 인상)까지 감행했던 점을 고려하면 빅 컷(50bp 인하) 기대도 이상치 않다.
물론 미국 성장률은 여전히 견조하고 고용시장은 탄탄하다. 다만 '스위트 스폿'에 있는 고용시장을 훼손하고 싶지 않다는 연준 속내는 빅 컷 기대를 지우기 어려운 이유다.
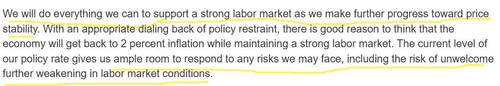
파월 의장은 인플레를 목표 수준으로 수렴하는 노력을 계속하면서 "견조한 고용시장을 유지하기 위해 할 수 있는 모든 일을 하겠다(We will do everything we can to support a strong labor market)"고 말했다.
8월 FOMC와 확실히 달라진 발언이다. 당시엔 빅 컷(50bp) 인하 가능성을 묻는 말에 "지금으로서 50bp 금리인하는 생각하고 있지 않다"고 선을 그었다.
파월 의장은 연준이 유리한 고지에 있다는 사실을 강조하며 빅 컷 여지를 다시 남겼다. 현재 정책금리는 '환영하지 않을 추가적인 고용 약화 위험' 등에 대응할 충분한 여력이 있다고 설명했다.
CME 페드워치에 따르면 연방기금금리 선물 가격에 반영된 50bp 인하 기대는 36.5%로 하루 전(36.0%)보다 소폭 커졌다.
FOMC
◇ 지표의 총체성이 유효하다면 월러 발언에 집중
연준이 9월 FOMC 회의를 앞두고 정책을 미리 확정해 유연성을 낮추지는 않을 것으로 보인다.
다만 이번 주 크리스토퍼 월러 연준 이사의 발언은 다소 기대를 키우는 재료다. 월러 이사가 실업률이 빠르게 오를 수 있다고 예측했던 점도 유념할 부분이다.
이코노미스트인 월러 이사가 그렸던 모습으로 경제 상황이 흘러간 것이다. 월러 이사가 FOMC 의장인 파월보단 좀 더 자유롭게 의견을 개진할 여지도 있다.
축포와 같았던 일성을 의장에게 양보했던 월러 이사도 메시지를 준비할 것으로 예상한다.
'정책을 조정할 시간이 왔다(The time has come for policy to adjust)' 에서 더 진전된 메시지는 '인하 폭'에 관한 것으로 귀결될 수 있다. 오는 28일(한국시각)월러 이사 발언에서 고용지표 관련 평가에 관심이 집중된다.
◇ 연준 빅컷을 가정한 방정식…"금통위 의도 존중하지만"
현 상황에서는 연준이 9월에 50bp 내릴 가능성을 진지하게 살펴볼 수밖에 없어 보인다.
우리나라는 미국보다 기준금리를 덜 올렸단 점을 고려하면 인하 폭도 상대적으로 크지 않을 것이란 전망에 이견은 거의 없을 것으로 보인다.
다만 연준의 자이언트 스텝(75bp) 인상 당시의 경험이 이번엔 거꾸로 우리나라 채권시장에 작용할 가능성도 있다.
원화는 생각보다 빠르게 강해져 파급효과를 낼 수 있다. 수입 물가는 더욱 낮아질 것이고, 금리인하를 지연하는 한은에 대한 정치권 공세는 더 격렬해질 수있다.
가계부채 등 금융안정을 고려하면 인하 기대를 관리할 필요가 있다는 점에 개인적으로 동의하지만, 상황은 한은에 불리하게 흘러갈 수 있다는 이야기다.
대락 미국 연방기금금리 상단(5.50%)과 우리나라 기준금리(3.50%), 시장에 반영된 올해 연준 인하 폭 전망치(75bp)를 비례식에 넣으면 연내 국내 기준금리 인하 폭도 대략 50bp가 된다.
연내 한 차례 이상 국내 인하 기대가 반영된 현 상황을 정당화하는 셈이다. 연준이 기준금리를 75bp 올릴 때 국내 인상 폭이 50bp였던 점도 떠올릴 만하다.
연준이 시장 예상보다 더 공격적으로 인하를 단행할 경우 시장의 포모(fear of missing out) 심리가 인하를 시작하지 않은 국가로 쏠릴 수도 있다. 곧 인하를 앞둔 우리나라에 매크로 헤지펀드 수요 등이 추가로 유입될 수 있는 셈이다.
설령 한은이 10월 또는 11월 한 차례 인하에 그치고 다음 인하는 내년 1월 이뤄진다 해도 먼저 들어왔던 자금의 이탈 압력은 생각보다 크지 않을 수 있다.
금리가 하방을 다진 상황에서 먼저 들어왔던 투자자가 역캐리 부담에 자리를 내어준다면 후속 투자자는 좋은 기회로 여길 수 있다.
국고채 발행이 점차 줄어드는 수급 요인에다 인하 시기가 늦어질 수록 내수 하방 압력이 커질 것이란 전제는 유효해 보인다. 주택 매수가 늘어날 경우 가계의 가처분소득이 축소되고 내수 하방 압력은 더 커질 것이란 전망도 나온다.
◇ 기준금리 인상할 수도 있다는 금통위원 발언
이런 상황에서 주말 간 나온 금통위원의 매파적 메시지도 주시할 재료다.
신성환 위원은 잭슨홀 회의 현장에서 국내 주택 가격이 상승 추세에 있기 때문에 지금은 통화정책도 금융위원회 등 정부의 주택정책을 지켜보며 기다리는 상황이라며 집값이 계속 오르는 극단적 상황에선 금리를 올려야 할 수도 있다고 언급한 것으로 전해졌다.
신 위원은 필수재인 주택은 불확실성이 커질수록 못 살 수 있다는 불안감에 투자 가속도가 붙는다며 이런 상황을 알면서도 금리인하를 결정하면 상승 추세가 더 강해지고 버블 영역으로 들어갈 수 있다고 설명했다.
그는 "미국과 한국의 금리 격차와 이에 따른 환율 변동 우려가 있지만 시장이 확실히 오해하는 것"이라며 "미국이 9월에 내리면 한국도 내리느냐, (그건) 전혀 그렇지 않다"고 강조했다
다만 3개월내 인하를 시사한 소수의견이 넷이나 등장한 현재 상황에서 금통위원의 원론적 발언이 얼마나 영향을 미칠지는 미지수다. 파월 발언의 파급효과가 더 강해 보인다. (금융시장부 차장)
연합인포맥스
hwroh3@yna.co.kr

노현우
hwroh3@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


