"국내 반도체주, 엔비디아 실적 플레이 안돼"
(서울=연합인포맥스) 송하린 기자 = 삼성전자, SK하이닉스를 포함한 국내 반도체주에 대한 엔비디아 실적 플레이는 현시점에서는 유효하지 않다는 판단이 나왔다.
채민숙 한국투자증권 연구원은 27일 "TSMC, 브로드컴과 같은 인공지능(AI) 주도주들과 달리 최근 디램 3사의 주가 조정은 모바일향 재고 증가로 인한 디램 평균판매단가(ASP) 하락 우려가 확산하면서 시작됐다"며 이같이 말했다.
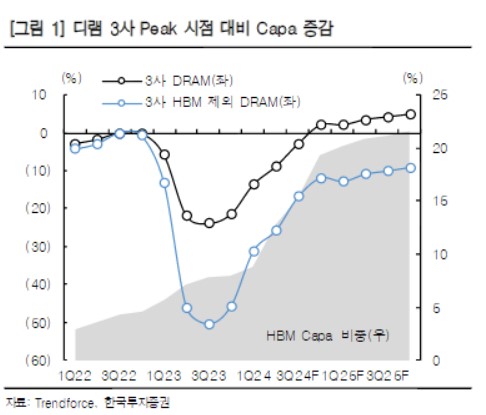
채 연구원은 "HBM 등 AI 관련 실적은 이미 추정치에 반영된 상황에서 AI 외 부문, 특히 모바일을 중심으로 한 일반 디램 재고가 다시 늘어나는 점이 가장 큰 문제"라며 "마이크론은 회계분기 말 재고 축소를 위해 모바일 중심으로 가격 인하를 주도하고 있다"고 우려했다.
분위기 반전을 위해서는 4분기까지 디램 ASP 상승세가 지속된다는 확신이 필요하다고 강조했다.
그는 "삼성전자는 부족한 HBM 비트 그로스(메모리 반도체의 전체 성장률)를 일반 디램 추가 판매로 만회하고자 할 가능성이 높다"며 "디램 ASP 상승세 지속 여부를 확인하는 시점은 9월 중순 이후가 될 것"이라고 전망했다.
채 연구원은 "디램 3사 중에서는 HBM 비중이 가장 높아 ASP 및 실적 방어에 유리한 SK하이닉스에 대한 최선호 의견을 유지한다"고 언급했다.
한편 엔비디아에 대해서는 "블랙웰이 일시적으로 지연된다고 하더라도 전작인 하퍼 수요가 견조하다는 것이 확인되면 주가는 추가 상승 기회를 마련할 수 있다"며 "반대의 경우 당장 다음 분기부터 엔비디아를 포함한 반도체주 전반의 주가에 부정적으로 작용할 것"이라고 말했다.
hrsong@yna.co.kr

송하린
hrsong@yna.co.kr


